
Страны Персидского залива давно получили статус перспективных территорий для международного структурирования бизнеса. Об особенностях налоговых систем, рисках, соблюдении финансового законодательства, глобальных изменениях юрисдикций расскажут основатель «Школы Траблшутеров» Олег Брагинский и слушатель Иван Матус.

Зоны финансового комплаенса
Выделим следующие блоки:
- отслеживание исполнения текущего законодательства:
- обновление лицензий компании, виз и ВНЖ сотрудников в нормативные сроки
- регулярное прохождение процедур KYC для поддержания банковского счёта
- подготовка и подача уведомлений, отчётов по соблюдению сабстенса
- хранение документов, подтверждающих налоговые расчёты
- постановка на налоговый учёт в необходимые сроки
- проведение обязательного аудита отчётности
- своевременная подача налоговых деклараций, отчётности по трансфертному ценообразованию и уплата налогов
- предоставление банкам информации по запросам в области соблюдения «антиотмывочных» требований
- организация системы внутреннего контроля для целей:
- проверки соответствию операций нормативным требованиям
- исключения возможных мошеннических действий
- управление рисками:
- получение второго мнения от независимых консультантов и аудиторов
- поиск и анализ судебных кейсов по схожим налоговым ситуациям
- получение налоговых рулингов по спорным вопросам
- обсуждение с представителями обслуживающих банков возможных транзакций, банков-корреспондентов, валют, маршрутов движения денег
- хеджирование валютных рисков через заключение форвардных / фьючерсных сделок по валютным парам.
- анализ законопроектов и изменений в нормативной базе
- в области глобального и местного налогообложения, трансфертных цен
- требований к бизнесу, ведущему деятельность в стране (лицензии, доля местных сотрудников, поддержанию присутствия).
Сравнение режимов налогообложения и прочих регуляторных аспектов

Рис.1. Характеристики налоговых систем в странах GCC

Рис.2. Балльная оценка налоговых режимов
Комментарий: чем больший балл присвоен виду налога/юрисдикции, тем благоприятнее условия налогообложения.
Однако при выборе юрисдикции для ведения бизнеса, помимо налоговых ставок, нужно учитывать и другие факторы: доступность финансовой / иной инфраструктуры, регуляторные требования и пр.

Рис.3. Ставки налогов у источника при выплатах из РФ в пользу стран GCC

Рис.4. Качественная оценка регуляторных требований в странах GCC
Рассмотрим детальнее финансовые и прочие аспекты по странам.
- ОАЭ
Банковский комплаенс при организации платежей:
- контроль банков за соответствием деятельности компании выданной лицензии, соблюдение антиотмывочного законодательства
- необходимо быть готовыми к оперативным ответам по запросам банков: давать пояснения и предоставлять документы по операциям
- согласование с банком планируемых операций, валют, контрагентов, для управления рисками блокировки транзакций и счетов.
Особенности комплаенса в зонах свободной торговли (FZ):
- в стране 45+ зон свободной торговли различной специализации (торговые, ИТ, логистические, финансовые, научно-технические, специализированные)
- существуют специальные комплаенс-требования в отдельных зонах.
Например, в DIFC:
- подача уведомления о CRS (стандарт по автоматическому обмену налоговой информацией)
- постановка на учёт и подача отчётности для целей уплаты социальных взносов
- разработка политики по защите персональных данных.
- условия для применения нулевой ставки корпоративного налога для квалифицированных резидентов FZ:
- получение квалифицированного дохода от квалифицированных видов деятельности
- осуществление сделок на рыночных условиях («на расстоянии вытянутой руки»)
- непревышение минимального порога по выручке в год – 3 млн AED
- отсутствие намерения (заявления) о переходе на общий режим
- наличие аудированной отчётности по МСФО
- соблюдение сабстенса (присутствия)
- прочие аспекты:
- постановка на налоговый учёт в нормативные сроки
- отправка налоговых деклараций и уплата корпоративного налога – не позднее 9 месяцев после завершения налогового периода
- целесообразно ведение отдельных регистров налогового учёта по квалифицированным видам доходов
- хранение информации (в течение 7 лет), подтверждающей соблюдение требований для применения нулевой ставки.
- Комплаенс в области соблюдения сабстенса:
- выполнение необходимых требований:
- ведение деятельности на территории ОАЭ
- управление бизнесом из ОАЭ
- наличие достаточных ресурсов (местные расходы или аутсорсинг функций, активы, сотрудники)
- подача специальных документов по ESR (Economic Substance Regulations) (в зависимости от деятельности и зоны регистрации):
- ESR-уведомления – до истечения 6 месяцев после завершения финансового года
- ESR отчётности – до истечения 12 месяцев после завершения финансового года.
- Риски нарушения комплаенс-процедур: право на льготную ставку налога будет утеряно в ближайшие 5 лет (включая текущий налоговый год).

- Бахрейн
Требования к сабстенсу:
- хранение документов в юрисдикции и наличие отчётности по МСФО
- наличие офиса (договор аренды или помещения в собственности)
- необходимые раскрытия (о материнской компании, UBO и пр.)
- принятие управленческих решений на территории Бахрейна
- уведомление властей о значимых изменениях (смене участников, членов совета директоров, учредительных документов, бизнес-планов)
- достаточное количество квалифицированного персонала, активов, расходов в стране (допускаются аутсорсинговые услуги).
Особенности системы налогообложения
- отсутствует налог на прибыль (за исключением нефтегазовых доходов, где ставка 46%)
Рассматривается законопроект о введении налога на прибыль.
- ставки НДС – 0% и 10 % (по внутренним операциям)
Компания регистрируется в случае превышения порога в 37’500 BHD / год (~ $100 K).
Таможенные пошлины зависят от товарной номенклатуры: в диапазоне 5-225 %%.
- страховые взносы – 4% и 24% для иностранных и местных работников соответственно
- 50+ соглашений об избежании двойного налогообложения, нет СИДН с РФ
- отсутствие налогов у источника (на дивиденды, %, роялти)
- ставки акцизов: 5-100 %% (в зависимости от вида товара).
- Катар
Требования к сабстенсу:
- наличие достаточного количества сотрудников, уровня операционных расходов, ведение бизнеса на территории страны
- обязательства по подаче отчётности об уровне экономического присутствия при достижении условий:
- как минимум 75% доходов являются квалифицированными
- для основного вида деятельности привлекается аутсорсинг
- > 60% активов расположены вне Катара или иностранные источники генерят > 60% доходов от активов за пределами страны.
Характеристика налогового режима:
- налог на доходы физических лиц – 0%
- налог на прибыль – 10%
- налог у источника:
- 0% – по дивидендам
- 5% – по % и роялти
- НДС – 0%
- 80+ соглашений об избежании двойного налогообложения и применение концепции MLI для СИДН, т.е. должно быть обоснование использования компании в Катаре, не допускающее оптимизацию налогов в качестве основной цели.

Особенности деятельности в Qatar Financial Centre (QFC).
- это передовая зона, имеющая собственную правовую, налоговую и деловую инфраструктуру
- использование льгот по налогам – предмет утверждения у регулятора при соблюдении уровня присутствия:
- трудности с выдачей займов независимым лицам даже от холдинговых компаний
- сложности с регистрацией компании в случае владения активами в РФ
- достижение условий по наличию сотрудников, расходов и управления компанией с территории.

- Оман
Общая характеристика юрисдикции:
- регистрация компаний на главной территории (Mainland) и в специальных зонах
- соблюдение условий экономического присутствия.
Основы налоговой системы на майнлэнд.
- налог на прибыль – 15%
- налог у источника:
- 0% – по дивидендам
- 0% – по % (должна быть ставка 10%, но временно не взимается)
- 10% – по роялти.
- НДФЛ – 0%
- НДС – 5%
- социальные взносы – 20,5%, в т.ч. за счёт:
- работодателя – 12,5%
- сотрудников – 8%.
Налоговый режим в свободных зонах.
Нулевая ставка по всем налогам на период от 25 до 30 лет при выполнении определённых условий
(достижение нормативной доли локальных сотрудников и пр.).

- Саудовская Аравия
Параметры налогового режима:
- налог на прибыль – 20%
- НДФЛ – 0%
- налог у источника:
- 5% – по дивидендам и %
- 15% – по роялти.
- НДС – 15%
- налоговый период:
- налог на прибыль / Закят: календарный год
- НДС: квартал / месяц
- 55+ СИДН.
Характеристики налога «Закят»:
- закят и налог на прибыль отличаются.
- налогоплательщики:
- граждане СА и стран GCC, а также принадлежащие им компании
- юридические лица из Саудовской Аравии, акции которых обращаются на местной бирже
- Налоговая база – большая из сумм: доля в чистой прибыли или активах
- Ставки: 2.5% или 2.578% в зависимости от используемого календаря:
- Исламский (354 дня) или
- Грегорианский (365 или 366 дней) соответственно.
Планируемые изменения в налогообложении:
- Регулирование по ТЦО будет приведено в соответствие с международными стандартами.
- Предусматривается возможность редомициляции компаний в страну и из страны.
- Освобождение от налогов в отношении дивидендов и прироста капитала.
- Введение MLI-концепция («деловой цели») в сделках.
Законодательство в области трансфертного ценообразования
Виды нормативной отчётности:
- TP disclosure form:
- в Катаре – общую информацию о группе, сделках со связанными сторонами, применяемые методы ТЦО для расчёта рыночных цен
- в Саудовской Аравии – сведения о сделках со связанными сторонами (масштаб транзакций не имеет значения)
- в ОАЭ документ включает краткую информацию по контролируемой сделке с учётом финансовой составляющей.
- TP Supporting Documentation – сокращённый аналог Local File, где представлен анализ соответствия рыночным условиям по конкретной контролируемой сделке.
- MNE Notification (membership in a multinational enterprise groups) или CbC notification – аналоговые формы (уведомления), включающие информацию о конечной материнской компании группы или уполномоченных участниках, подающих отчёты.
- Local Files (или национальная документация) – детальный анализ конкретных сделок на предмет рыночности ценообразования
- CbC Report или CBCR (страновой отчёт) по группе содержит:
- сведения о деятельности компаний
- финансовые (в т.ч. налоговые), нефинансовые данные в разрезе стран присутствия.
- Master Files (или глобальная документация) включает:
- цепочку создания ценности
- источники и структуру финансирования
- общую информацию по группе и активам
- используемые ТЦО-методы по сделкам со связанными сторонами и пр.
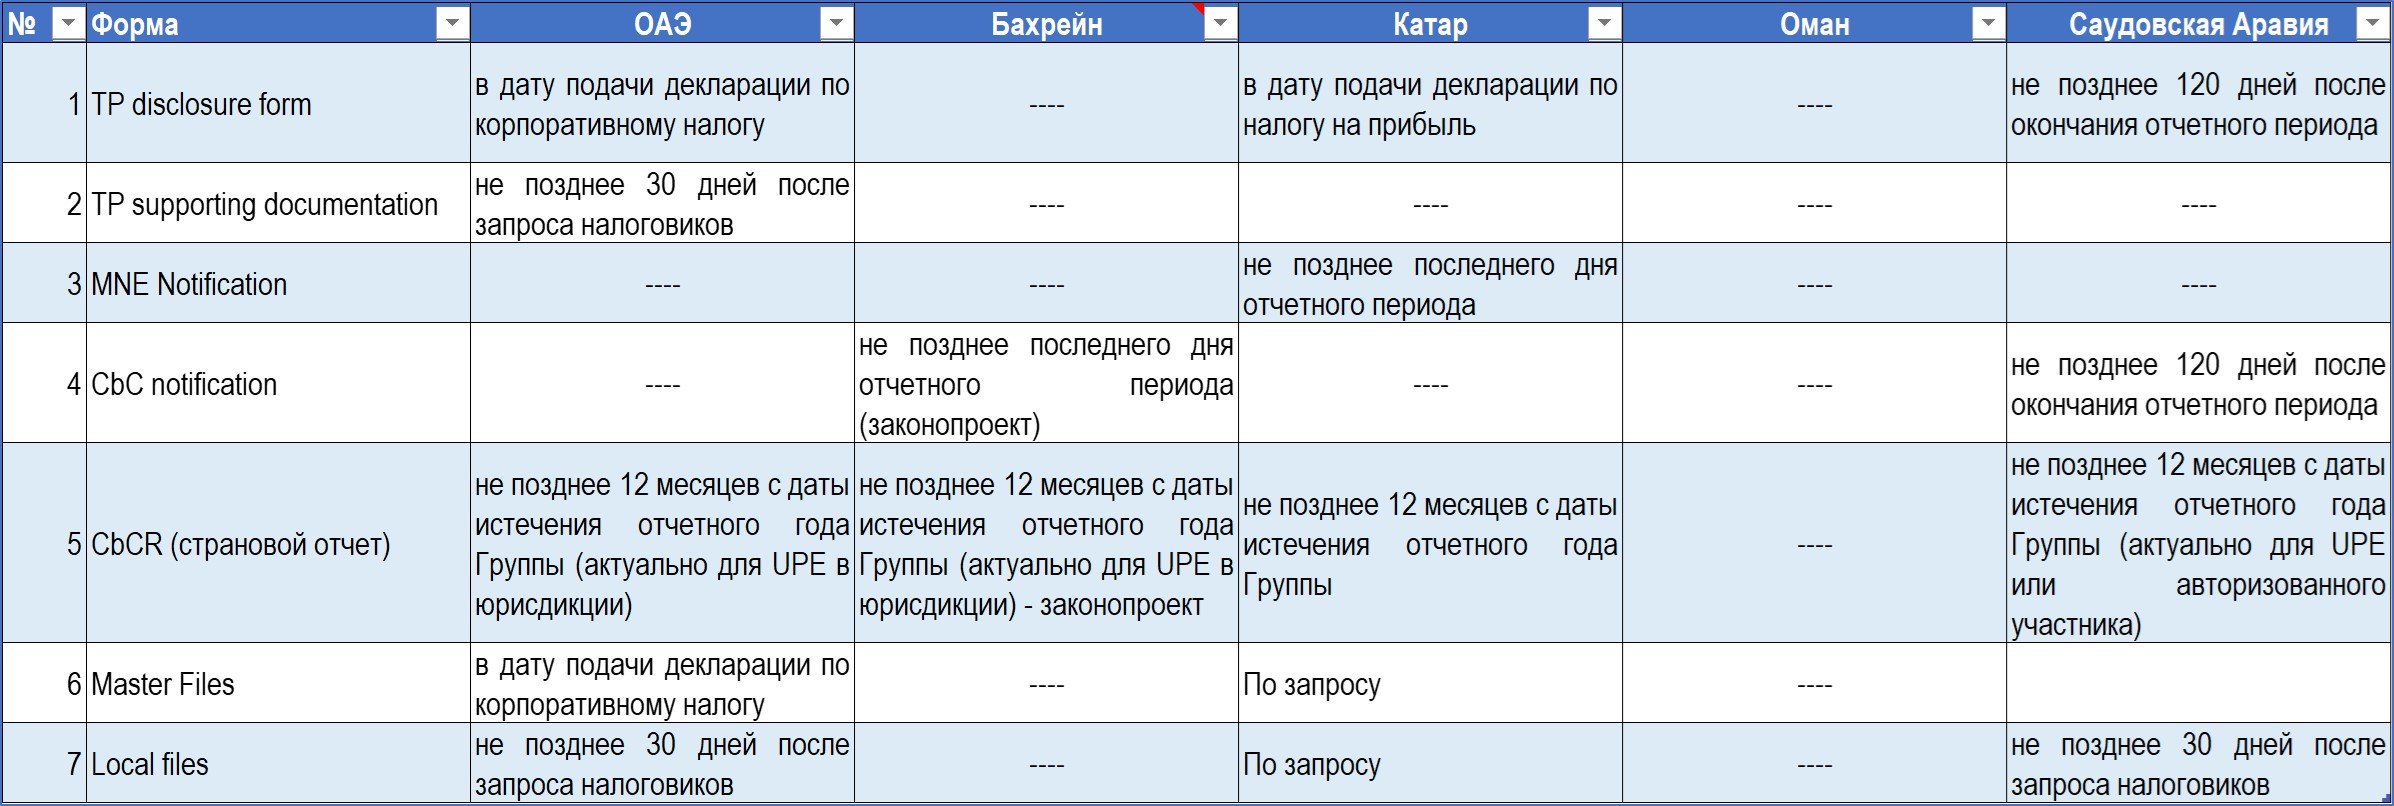
Рис.5. Сроки подачи ТЦО-документов
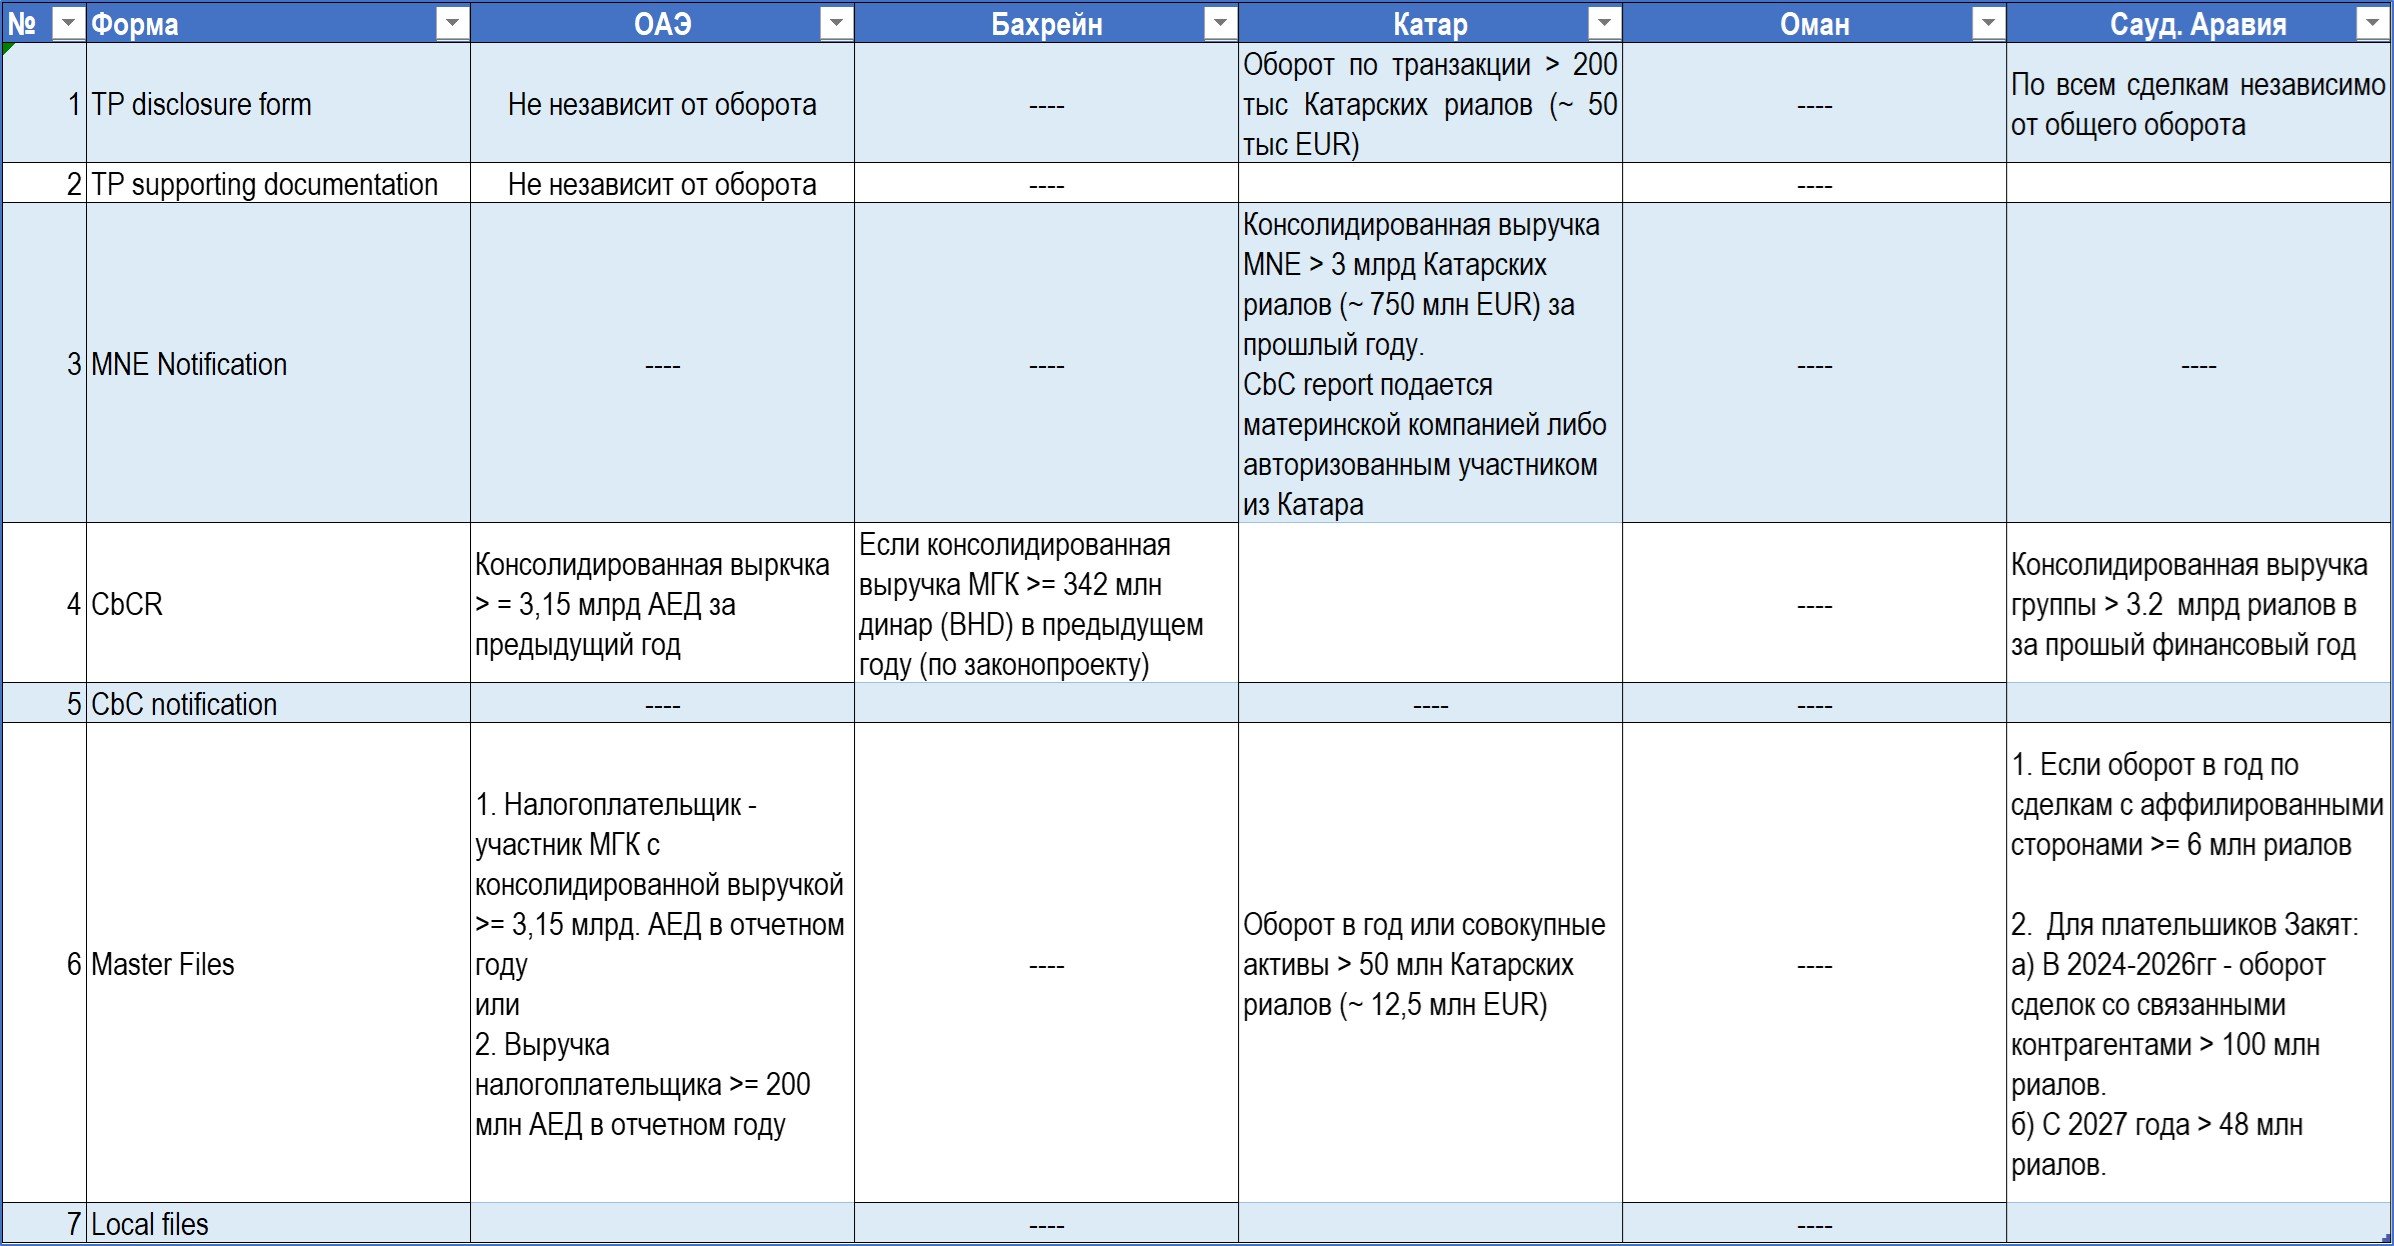
Рис.6. ТЦО-требования по оборотам в разрезе юрисдикций
- ОАЭ
В конце 2022 года вступил в силу закон о корпоративном налоге вместе с правилами трансфертного ценообразования, которые начали применяться во внутригрупповых сделках с 01.06.23.
Связанными признаются стороны в случае доли владения в капитале компании на уровне >=50% (юр лица, физ. лица, физ. и юр лица).
Связанными лицами являются:
- учредители компании
- директора или должностные лица
- связные стороны учредителей, директоров, должностных лиц.
Для целей корпоративного налога любые выплаты в адрес связанных лиц должны базироваться на рыночных условиях и быть обусловленными деятельностью компании.
В ОАЭ предусмотрены значительные штрафы за просрочку подачи тех или иных видов ТЦО-отчётности: к примеру, по CBCR санкции доходят до 1 млн АЕД.
- Бахрейн
В моменте ТЦО-законодательство отсутствует, но планируемый к введению закон о налоге на прибыль будет содержать положения по ТЦО-регулированию.
- Катар
Действует законодательство по ТЦО, созданное на базе руководства ОЭСР.
- Оман
ТЦО-правила пока не прописаны, однако налогоплательщикам необходимо использовать общее регулирование и внутригрупповые транзакции проводить «на расстоянии вытянутой руки». В противном случае налоговые органы могут оспаривать сделки и доначислять налоги.
В законе о налоге на прибыль есть нормы, содержащие разделы:
- по уклонению от уплаты налогов в сделках между связанными сторонами
- по тонкой капитализации – % по займам от связанных сторон признаются для целей налога на прибыль, если отношение задолженности к собственному капиталу заёмщика не превышает пропорцию 2 к 1.
- Саудовская Аравия
В сферу действия ТЦО-регулирования входя все внутригрупповые сделки с 01.01.24.
Требования глобального законодательства (новых правил Pillar 2)
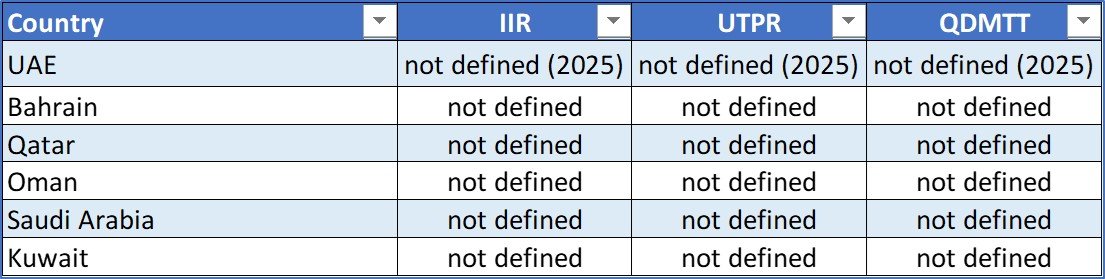
Рис.7. Сроки введения правил Pillar 2
Ни в одной из стран GCC законодательство не введено и отсутствуют официальные публикации по срокам внедрения правил.
- ОАЭ: в 2023 был издан Закон о внедрении Pillar 2 (вносит изменения в законодательство о корпоративном налоге). По ожиданиям – с 01.01.25 может быть введено правила IIR.
- Катар:
- является участником рабочей группы ОЭСР и планирует введение правил Pillar 2
- идут внутренние консультации над проектом.
- Оман и Саудовская Аравия поддерживают международные инициативы в части Pillar 2.