
На 1 сентября 2026 года денежная масса М2 достигла 137,1 трлн рублей при высокой стоимости займов. Увеличение долга требует проверки доходов заёмщиков, качества портфелей и сопоставимости отчётных периодов. Основатель «Школы траблшутеров» Олег Брагинский и ученица Марина Строева разбирают банковскую статистику и возможные риски.

Рис. 1. Показатели охватывают разные отчётные периоды
К началу осени российская денежно-кредитная система сохраняет сочетание дорогих займов и растущей задолженности. Население и бизнес продолжают обращаться за финансированием. Однако статистика выходит с задержкой: месяцы выдачи и даты остатков нужно различать.
Денежная масса М2 – наличные вне банков и рублёвые средства резидентов на счетах. На 1 сентября показатель составил 137,1 трлн рублей, увеличившись за август на 1,0%. Объём М0 достиг 20,7 трлн: наличные находятся у населения и организаций, а не только у граждан.
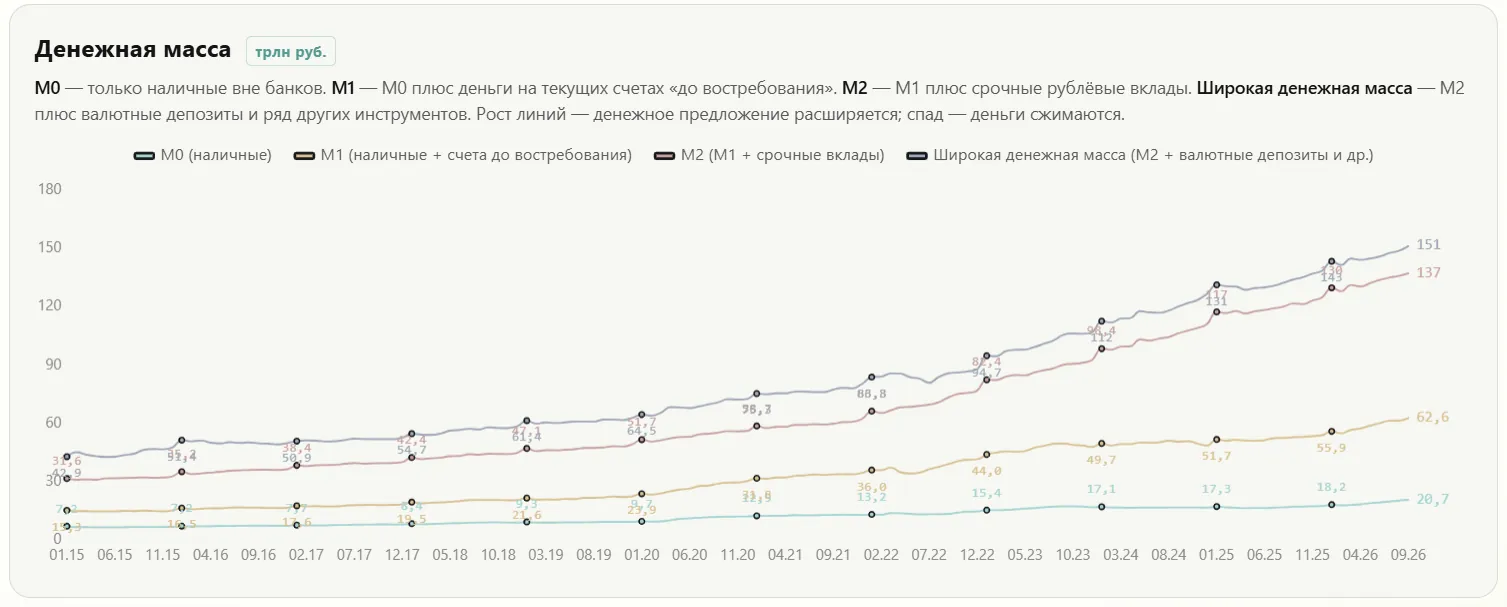
Рис. 2. Денежные агрегаты измеряют запас средств на дату
Рост М2 показывает расширение рублёвого денежного запаса, но сам по себе не доказывает усиления покупательского спроса. Средства могут оставаться на депозитах. Для оценки расходов нужно сопоставлять агрегаты с оборотом торговли, доходами и решениями предприятий.
Как сочетаются дорогие займы и новые выдачи?
Кредитный рынок выглядит противоречиво. Средневзвешенная ставка по рублёвым займам населению в июле достигла 19,28% годовых, прибавив 1,39 процентного пункта к июню. В августе физлицам выдано 2,34 трлн рублей – больше, чем в июле, но это не рекорд с 2019 года.
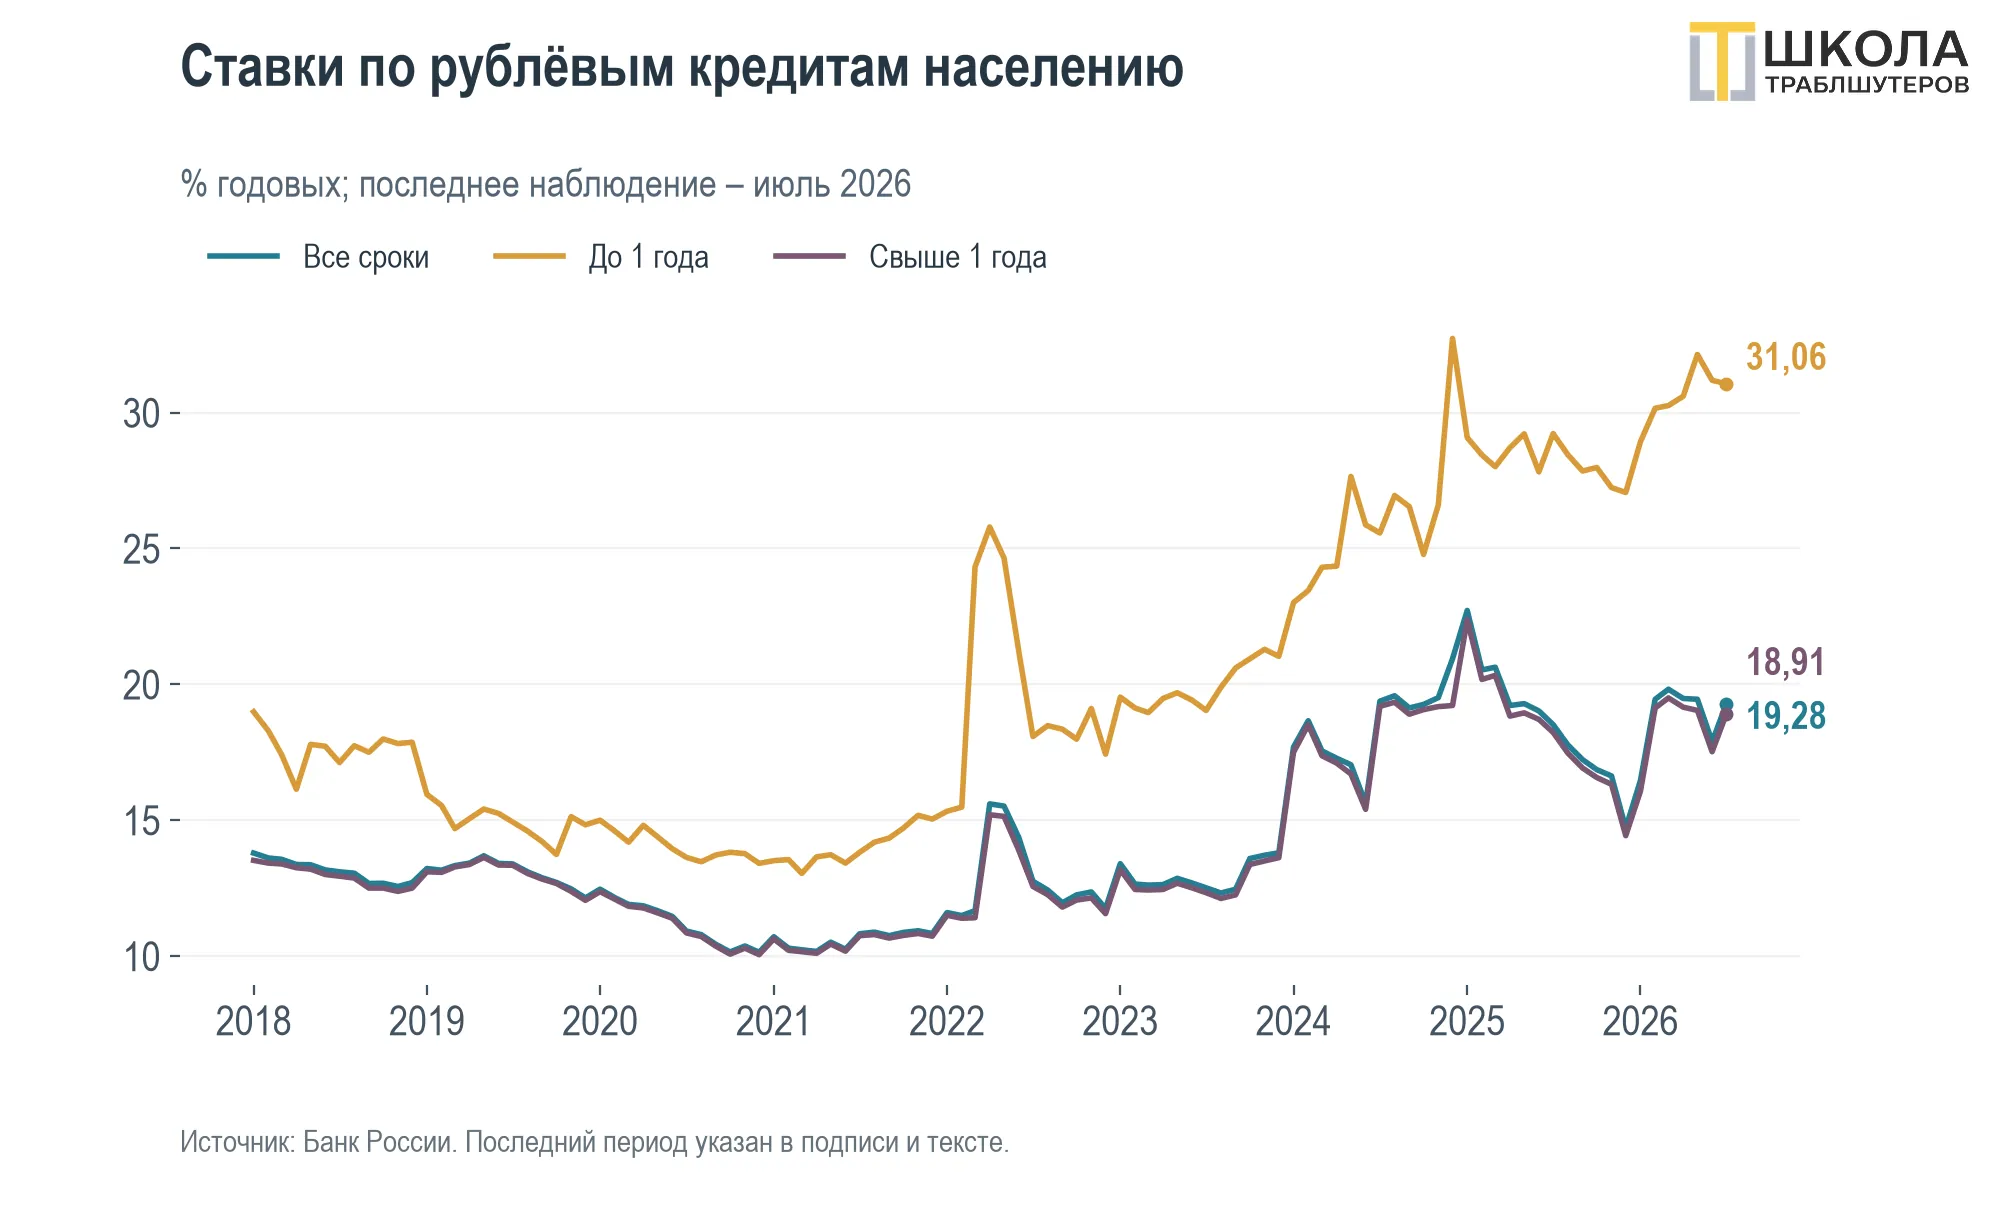
Рис. 3. Стоимость рублёвого кредита зависит от срока
Люди продолжают занимать при высоких ставках. Однако совокупные выдачи не позволяют оценить чувствительность спроса к цене: меняются сроки, состав клиентов и доля льготной ипотеки. Из этих данных нельзя заключить, что доходы растут быстрее стоимости обслуживания долга.
Ипотека – отдельная история. В августе средневзвешенная ставка по новым рублёвым жилищным кредитам снизилась до 10,08% годовых, на 0,44 пункта к июлю. Объём выдач достиг 380,6 млрд рублей, число договоров – 86,4 тысячи. Снижение средней цены связано с господдержкой.
Более половины августовского объёма ипотеки пришлось на льготные программы. На рыночных условиях ставка, напротив, повысилась до 18,0% годовых. Поэтому уменьшение общего среднего не означает, что жильё стало доступнее каждому покупателю без права на субсидию.
Средний срок новых рублёвых ипотечных кредитов составил 285,7 месяца – почти 24 года. Длинный договор уменьшает ежемесячный платёж, но продлевает обязательства семьи. Потеря заработка остаётся риском; длительность не доказывает ухудшения платёжеспособности.
Высокая ставка влияет на заёмщиков с задержкой: льготные программы меняют условия отдельных сделок. Номинальный прирост выдач не доказывает, что денежно-кредитная политика перестала работать. Для вывода нужны сопоставимые ряды и оценка других факторов.
Почему общий портфель не описывает положение МСП?
Юрлицам и индивидуальным предпринимателям в июле выдано 8,14 трлн рублей. Их задолженность на 1 августа достигла 88,45 трлн, прибавив номинально 1,61 трлн за месяц. Поток новых займов увеличился, однако максимальные выдачи прошлых лет были выше.
Выдачи малому и среднему предпринимательству в июле составили 1,31 трлн рублей, почти не изменившись к июню. Долг МСП на 1 августа равнялся 14,43 трлн. Падение портфеля совпало с пересмотром реестра и не равно сокращению займов прежнего круга клиентов.
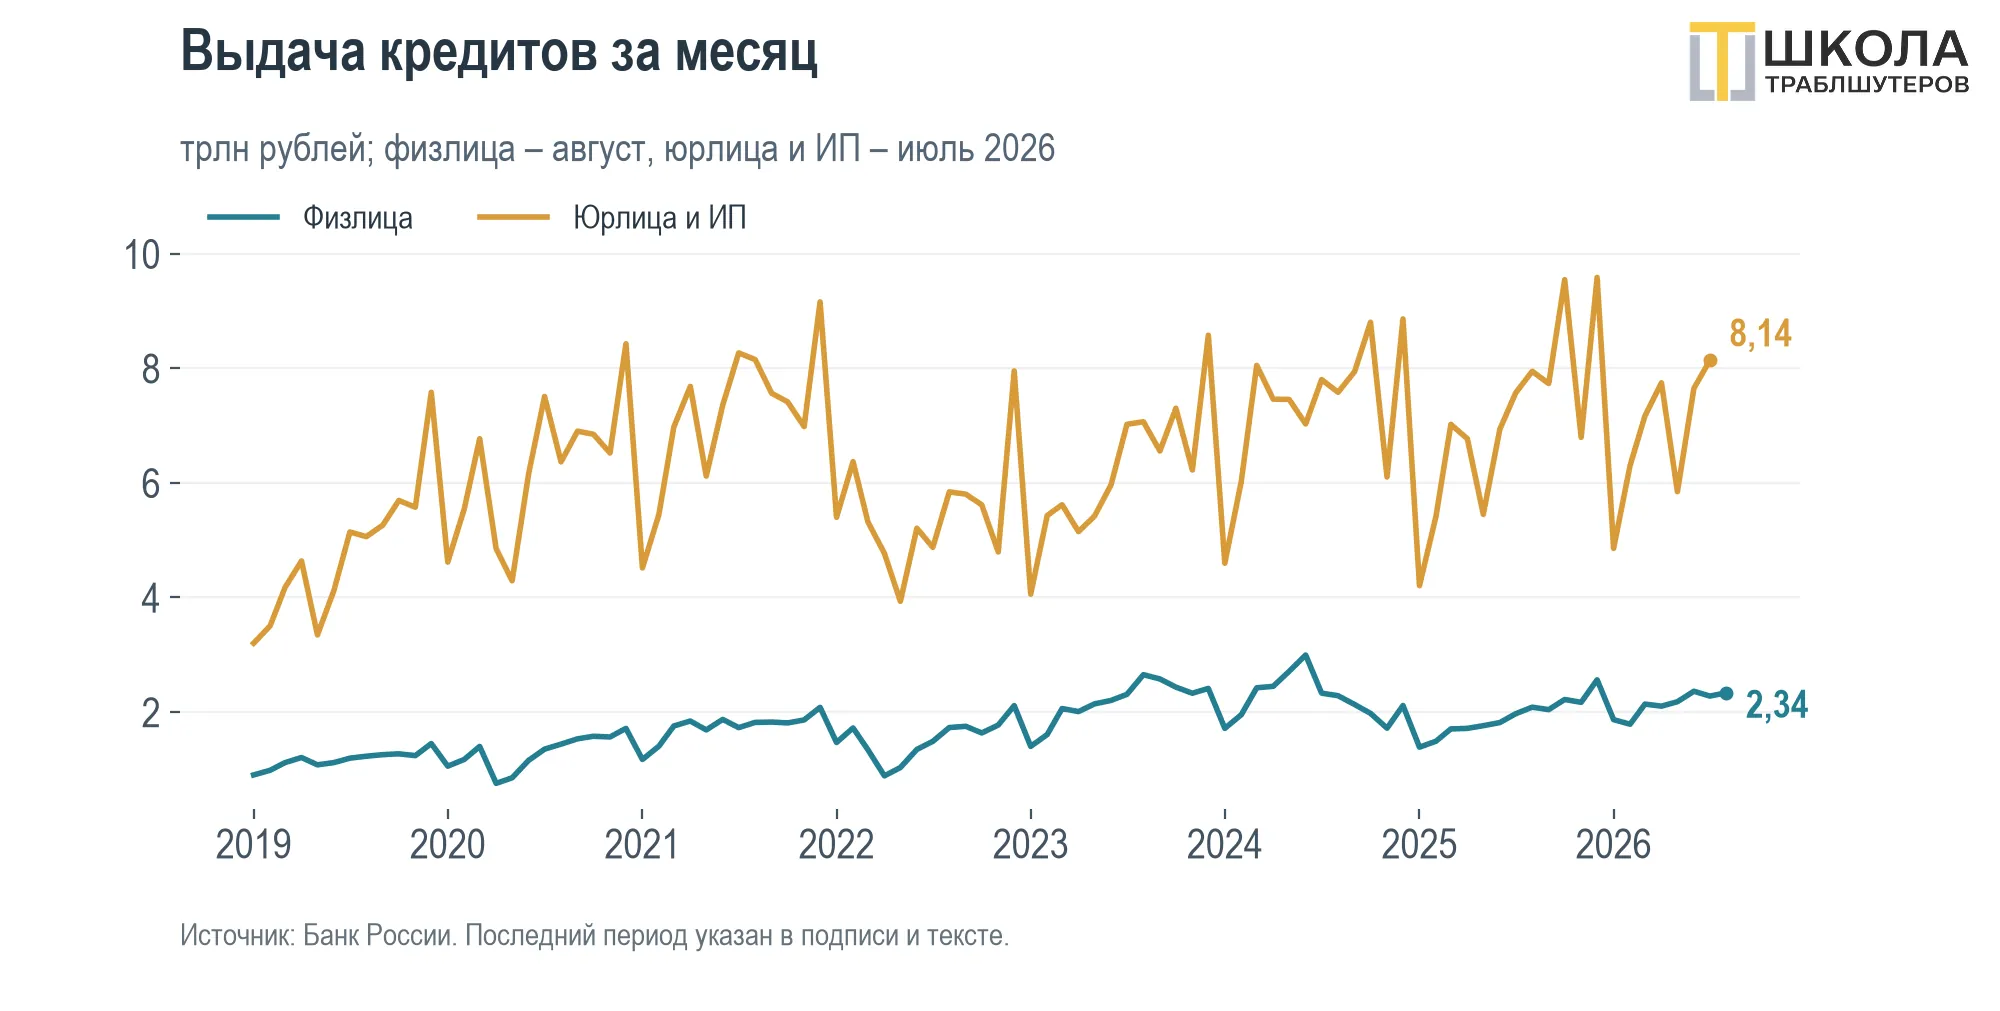
Рис. 4. Поток выдач нельзя путать с остатком задолженности
Различия между крупным и малым бизнесом требуют анализа условий финансирования. Субсидии, залог и доступ к рынку облигаций влияют на стоимость средств. Однако общий портфель не подтверждает, что небольшие предприятия столкнулись с одинаковыми ограничениями.
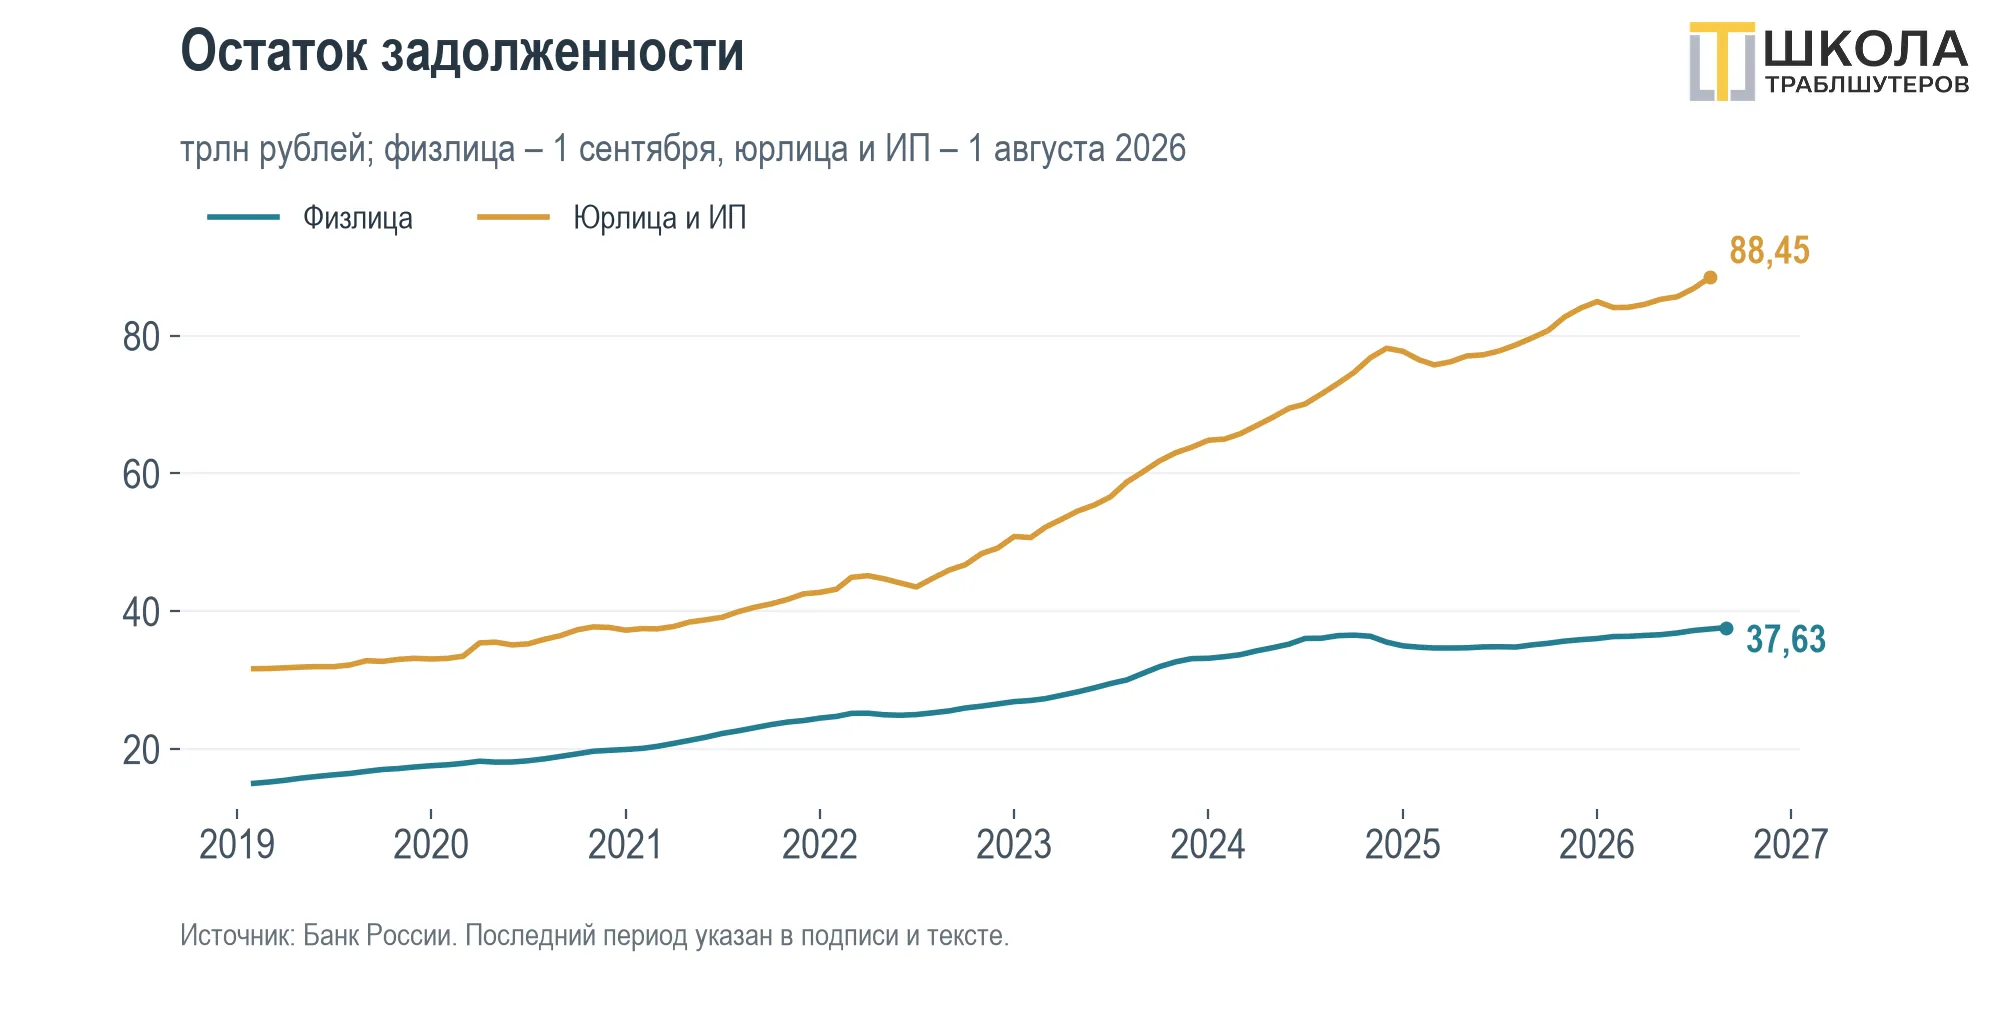
Рис. 5. Розничный и корпоративный ряды заканчиваются в разные даты
О чём говорит рост просрочки?
Просроченная задолженность физлиц на 1 сентября достигла 1,80 трлн рублей, увеличившись за август на 39,5 млрд. В том же статистическом ряду общий долг составляет 37,63 трлн, доля задержанных платежей – около 4,8%. Числитель и знаменатель должны иметь одинаковый охват.
По выданной банками ипотеке просрочка достигла 264,5 млрд рублей, или около 1,2% соответствующего долга. Низкая доля не гарантирует надёжность каждой сделки. У юрлиц и ИП на 1 августа задержанные платежи составили 3,19 трлн: риск нужно оценивать и по отраслям.
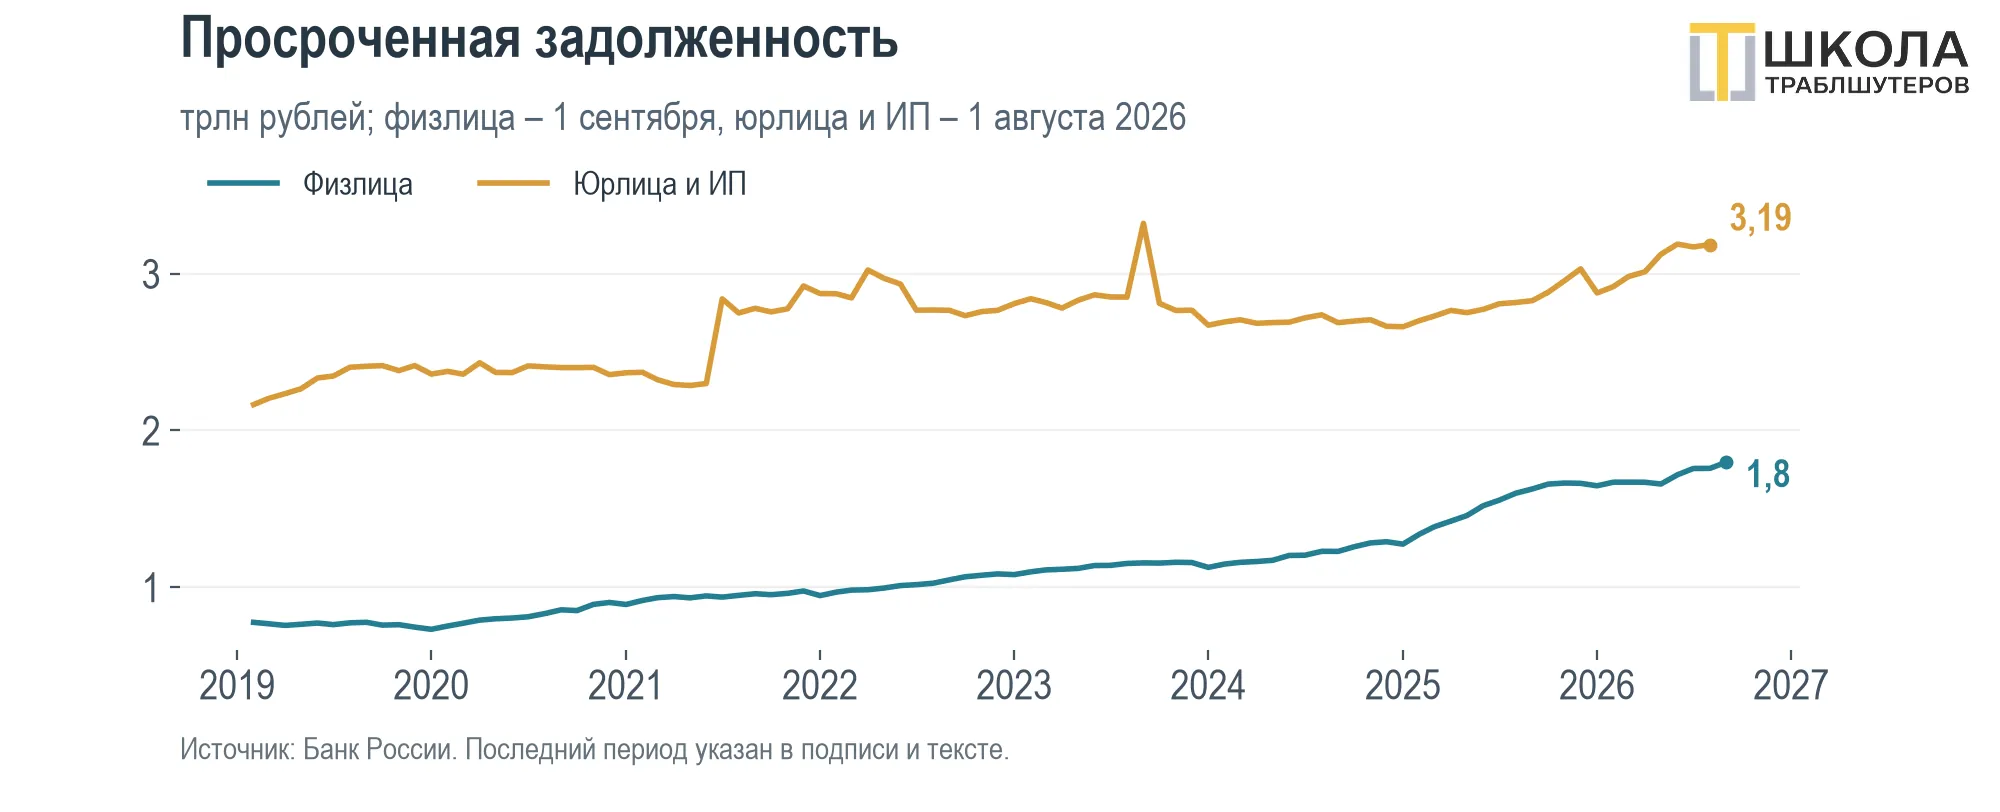
Рис. 6. Просрочка растёт; её долю считают в сопоставимом портфеле
Главная уязвимость – возможное расхождение между обязательствами и доходами заёмщиков. Удлинение сроков и задержки платежей требуют внимания, но не заменяют сведений о заработке и денежном потоке. Пока нельзя утверждать, что поступления повсеместно отстают от нагрузки.
Как внешний сектор влияет на рубль?
Профицит текущего счёта во II квартале 2026 года составил 16,9 млрд долларов, на 3,8 млрд больше предыдущего квартала по точным значениям ряда. Сальдо торговли товарами достигло 39,4 млрд. Это разные показатели: первый также учитывает услуги и доходы.

Рис. 7. Ошибки и пропуски отражают статистическое расхождение
Положительный текущий счёт может поддерживать предложение валюты. Однако его сальдо не равно немедленной продаже экспортной выручки на внутреннем рынке. На курс влияют сроки расчётов, импорт и движение средств; из одного квартального результата прогноз не следует.
Сальдо финансового счёта составило 8,3 млрд долларов, чистые ошибки и пропуски – минус 8,7 млрд. Последняя строка отражает расхождение учёта операций. Без уточнений остаток нельзя объявлять доказательством невозвращённой выручки или скрытого оттока.
Какие сценарии возможны?
Ниже – авторские предположения на ближайшие месяцы. Указанные направления и диапазоны служат ориентирами для наблюдения, а не установленными порогами кризиса. Проверять развитие событий нужно по новым данным с учётом сезонности и изменений состава портфелей.
Базовый сценарий предполагает:
- сохранение ипотечных выдач при длинных сроках и существенной роли льготных программ
- продолжение кредитования с более сдержанной динамикой задолженности
- относительно устойчивый рубль при отсутствии внешних потрясений.
Риск-сценарий допускает:
- замедление выдач бизнесу до 6–7 трлн рублей в месяц при сопоставимом охвате
- ужесточение банковских требований и сокращение доступности займов
- ускорение просрочки при ослаблении доходов.
Что может изменить картину?
Разница между ставкой по всем рублёвым займам населению и краткосрочным вкладам в июле равнялась 6,47 пункта: 19,28% минус 12,81%. Это не чистая маржа банка: сроки, риски и объёмы операций различаются. Сужение разрыва само по себе не означает отказа от кредитования.
Ускорение ипотечной просрочки на 15–20 млрд рублей в месяц можно принять за авторский сигнал для углублённой проверки. Но размер прироста нужно соотносить с портфелем, сезонностью и числом проблемных клиентов. Универсального критического порога из этих данных не следует.
Качество учёта внешних операций важно для понимания валютного рынка. Увеличение ошибок и пропусков требует уточнения статистики, а не автоматического вывода о давлении на рубль. Направление движения средств проверяют по компонентам платёжного баланса и источникам расхождений.
Слабая выдача МСП может ограничивать оборотные средства и инвестиции предприятий. Возможные последствия для занятости и внутреннего спроса зависят от причин и длительности спада. Перед выводом о сокращении нагрузки нужно исключить эффект пересмотра состава реестра компаний.
Диапазоны 75–78 и 95–100 рублей за доллар – условные валютные сценарии. Укрепление уменьшает рублёвую выручку экспортёров, ослабление повышает стоимость импорта. Это не прогноз курса: влияние на бюджет и цены зависит от объёмов торговли и сроков контрактов.
Потребность в реструктуризации определяется способностью обслуживать обязательства, а не сравнением роста долга с М2. Для бизнеса важны выручка, прибыль и денежный поток. Если платежи обгоняют поступления, риск повышается даже при расширении денежного запаса.
Что запомнить?
- Сопоставляйте остатки и просрочку в пределах одного статистического ряда.
- Отделяйте влияние господдержки от условий рыночного кредитования.
- Учитывайте пересмотр реестра МСП при оценке динамики портфеля.
- Не считайте ошибки и пропуски доказательством оттока капитала.
- Проверяйте даты и охват данных.