
В сентябрьском опросе Банка России деловой климат отрицательный: минус 2,26 пункта. Текущие оценки спроса снижаются, ценовые ожидания растут, а загрузка мощностей и инвестиции измерены за II квартал. Основатель «Школы траблшутеров» Олег Брагинский и ученица Марина Строева объясняют расхождения и оценивают возможные сценарии развития.
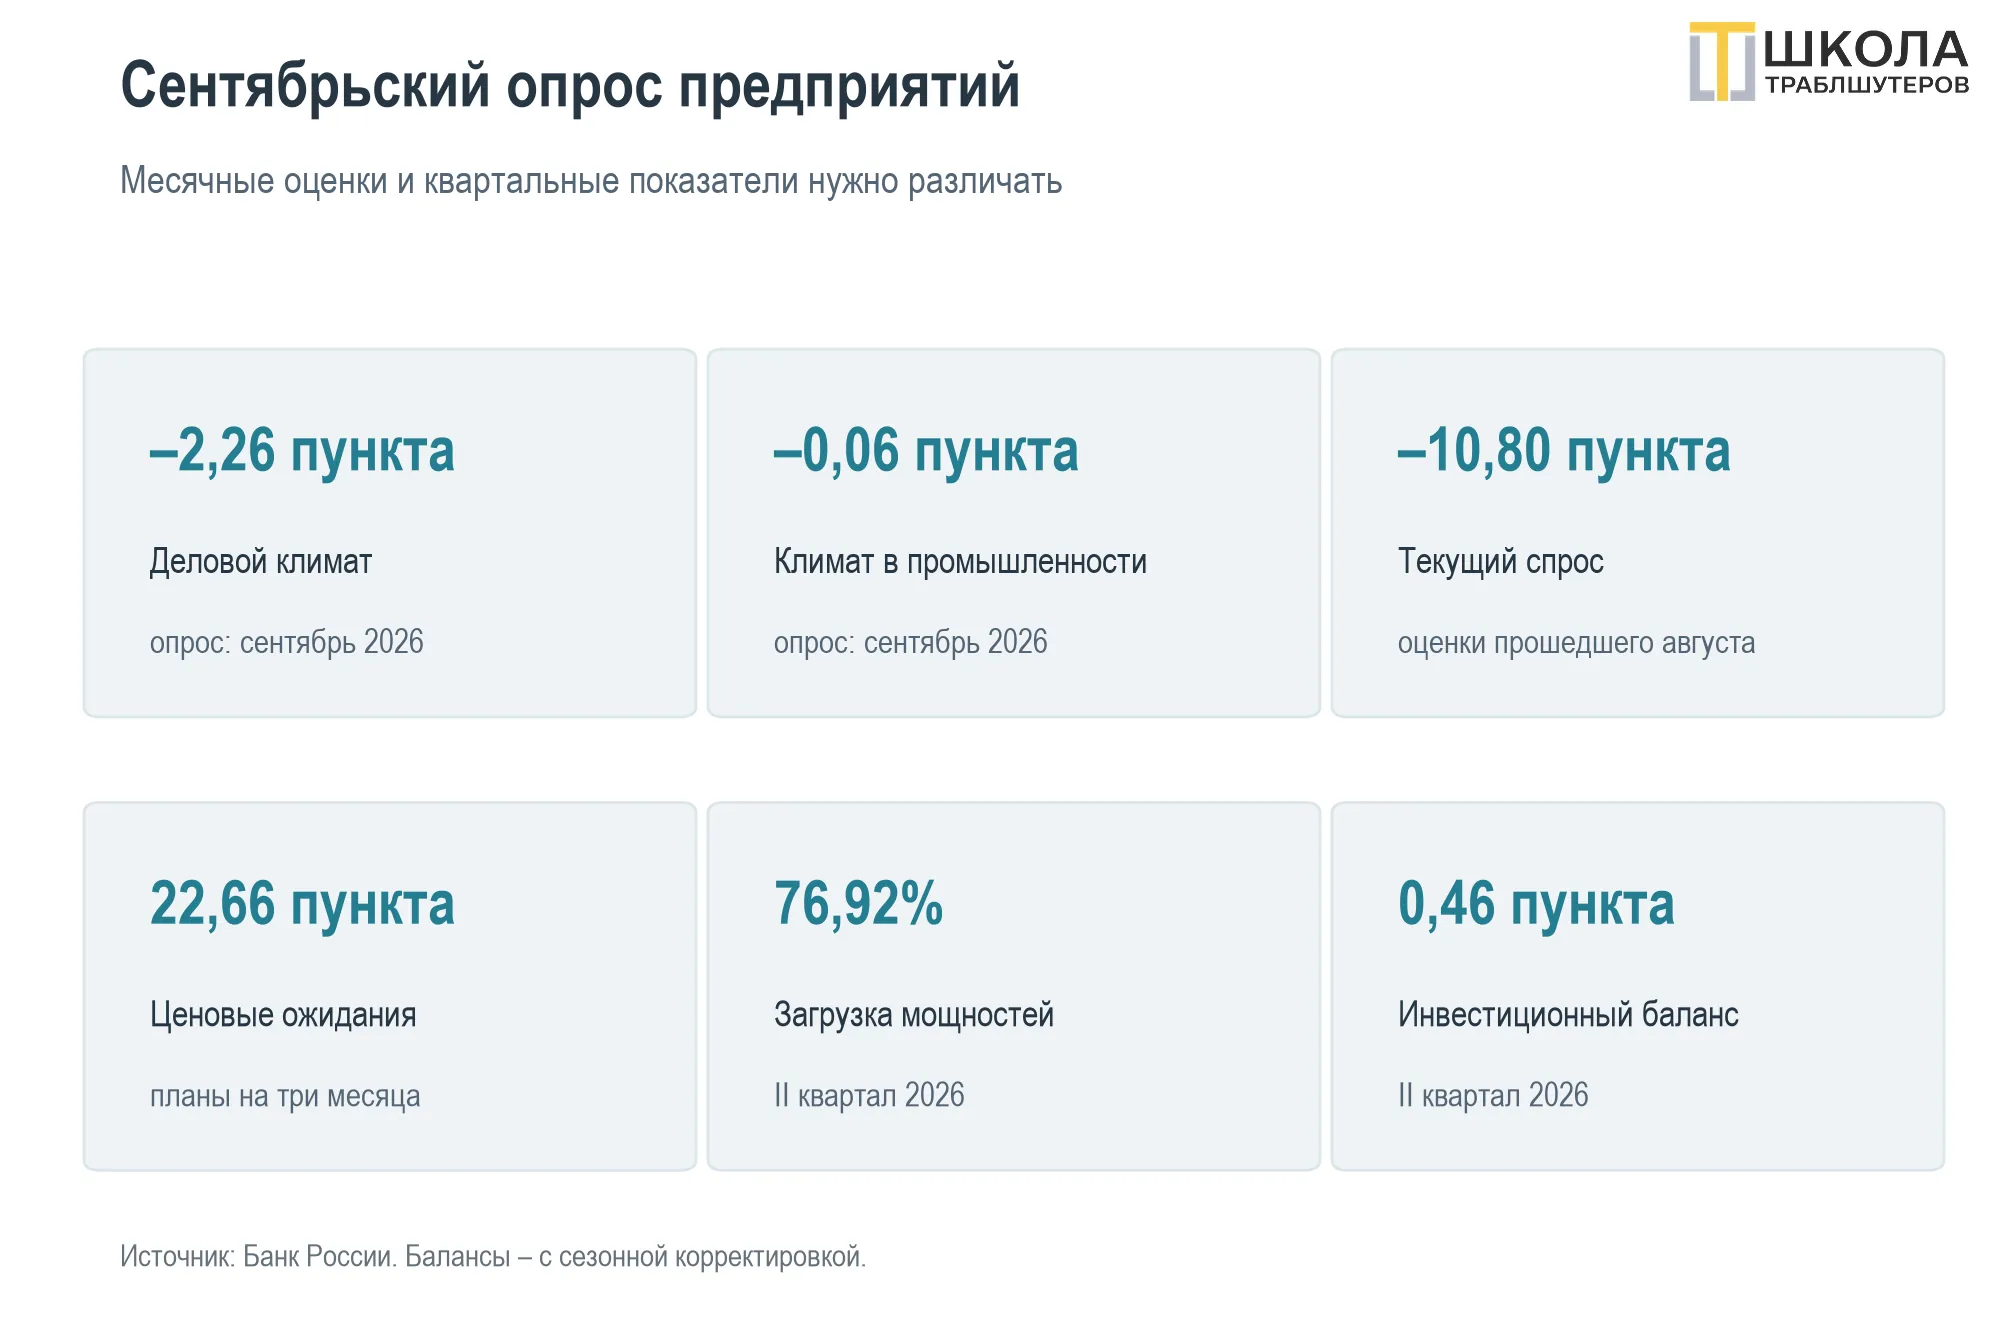
Рис. 1. Месячные и квартальные показатели имеют разные периоды
Деловой климат остаётся в отрицательной зоне: в сентябрьском опросе индикатор улучшился лишь на 0,10 пункта. Такой сдвиг ещё не означает разворота к росту. Текущие оценки ухудшились, ожидания повысились; общий результат отражает обе составляющие одновременно.
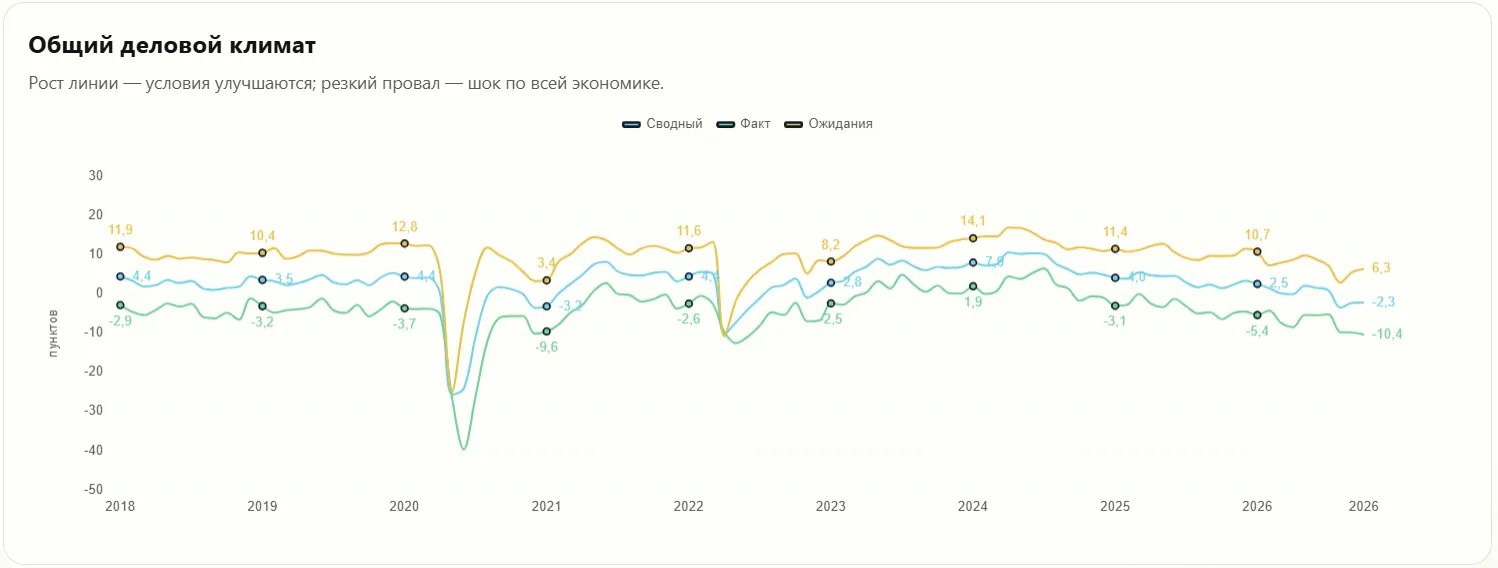
Рис. 2. Улучшение ожиданий соседствует со слабыми текущими оценками
Почему промышленность выглядит устойчивее?
Промышленный индикатор близок к нулю: минус 0,06 пункта. Текущий баланс спроса по экономике слабее – минус 10,80, снижение примерно на полпункта. Однако это разные охваты и состав показателей. Разрыв требует объяснения, но не представляет статистического противоречия.
Производители могут держаться за счёт ранее накопленных заказов или ожиданий улучшения. Госзаказ и экспорт также способны влиять на положение отдельных отраслей. Эти объяснения остаются гипотезами: из сводного опроса нельзя установить вклад каждого источника спроса.
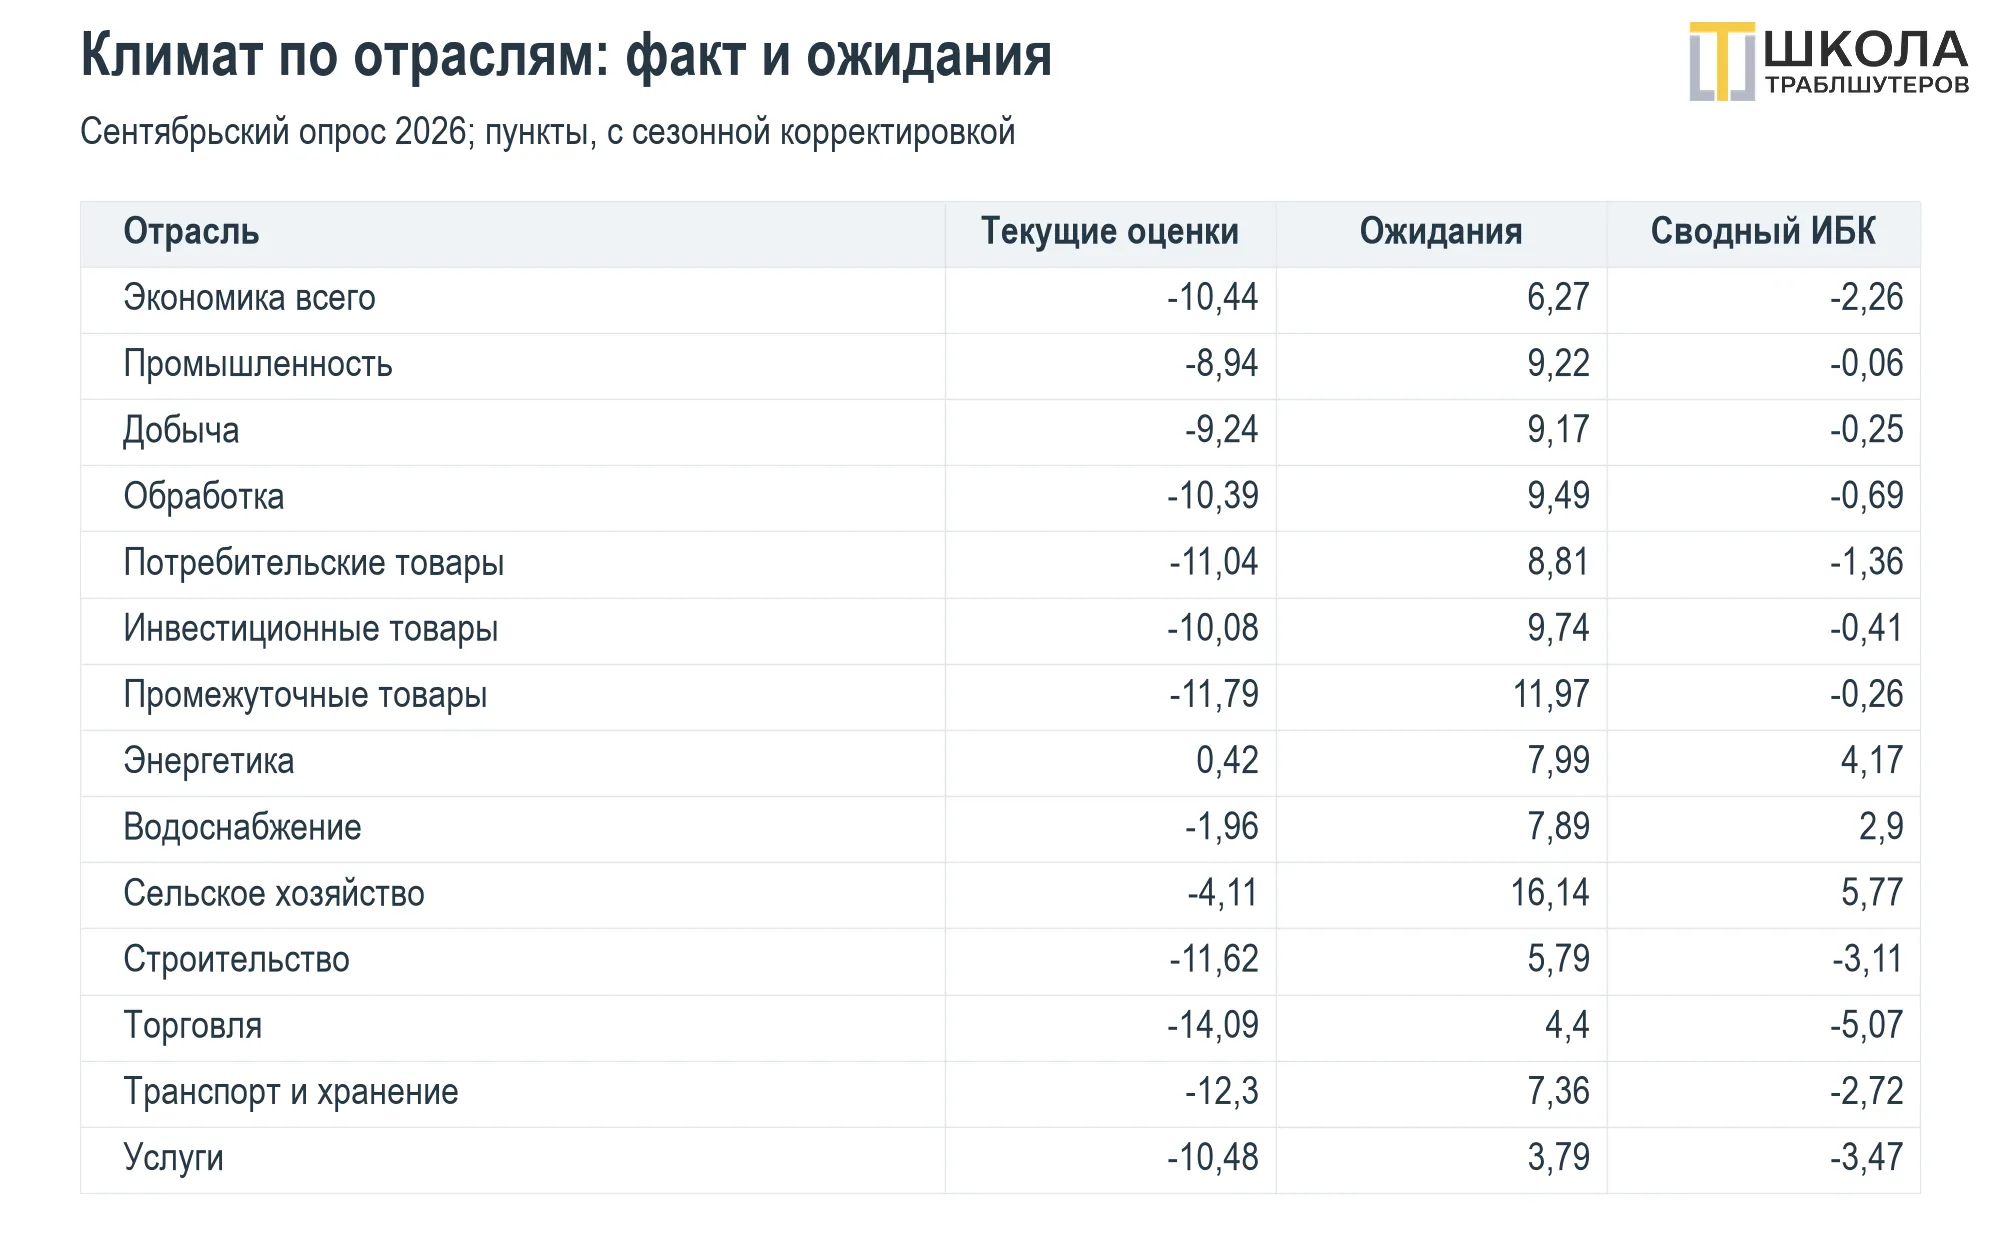
Рис. 3. Отрасли различаются по фактическим оценкам и ожиданиям
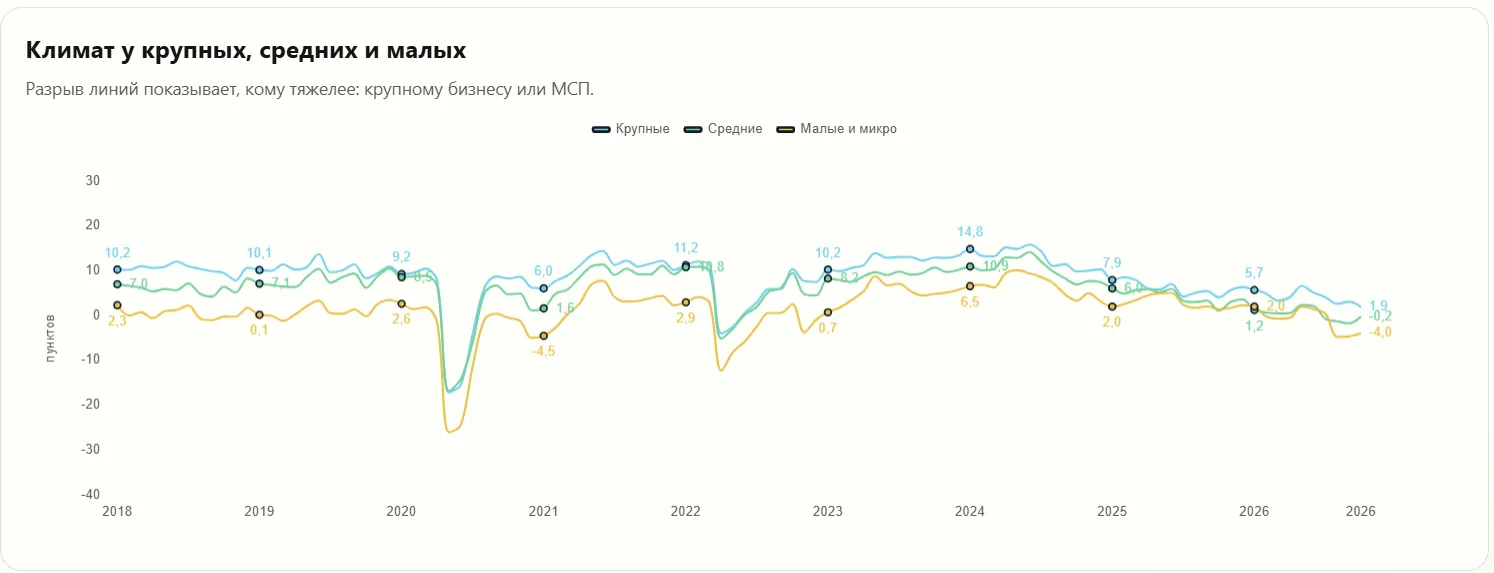
Рис. 4. Сводный результат скрывает различия между группами компаний
Неоднородность видна и при сравнении размеров предприятий. Общая линия не описывает положение каждого участника: доступ к финансированию, рынки сбыта и расходы различаются. Для делового решения среднюю оценку стоит сопоставлять с результатами своей группы.
Почему ценовые планы усиливаются при слабом спросе?
Ценовые ожидания достигли 22,66 пункта, прибавив 1,56 за месяц. Это баланс ответов о предполагаемом изменении цен на ближайшие три месяца, а не процент будущей инфляции. Показатель сообщает о распространённости планов повышения, но не о величине удорожания.
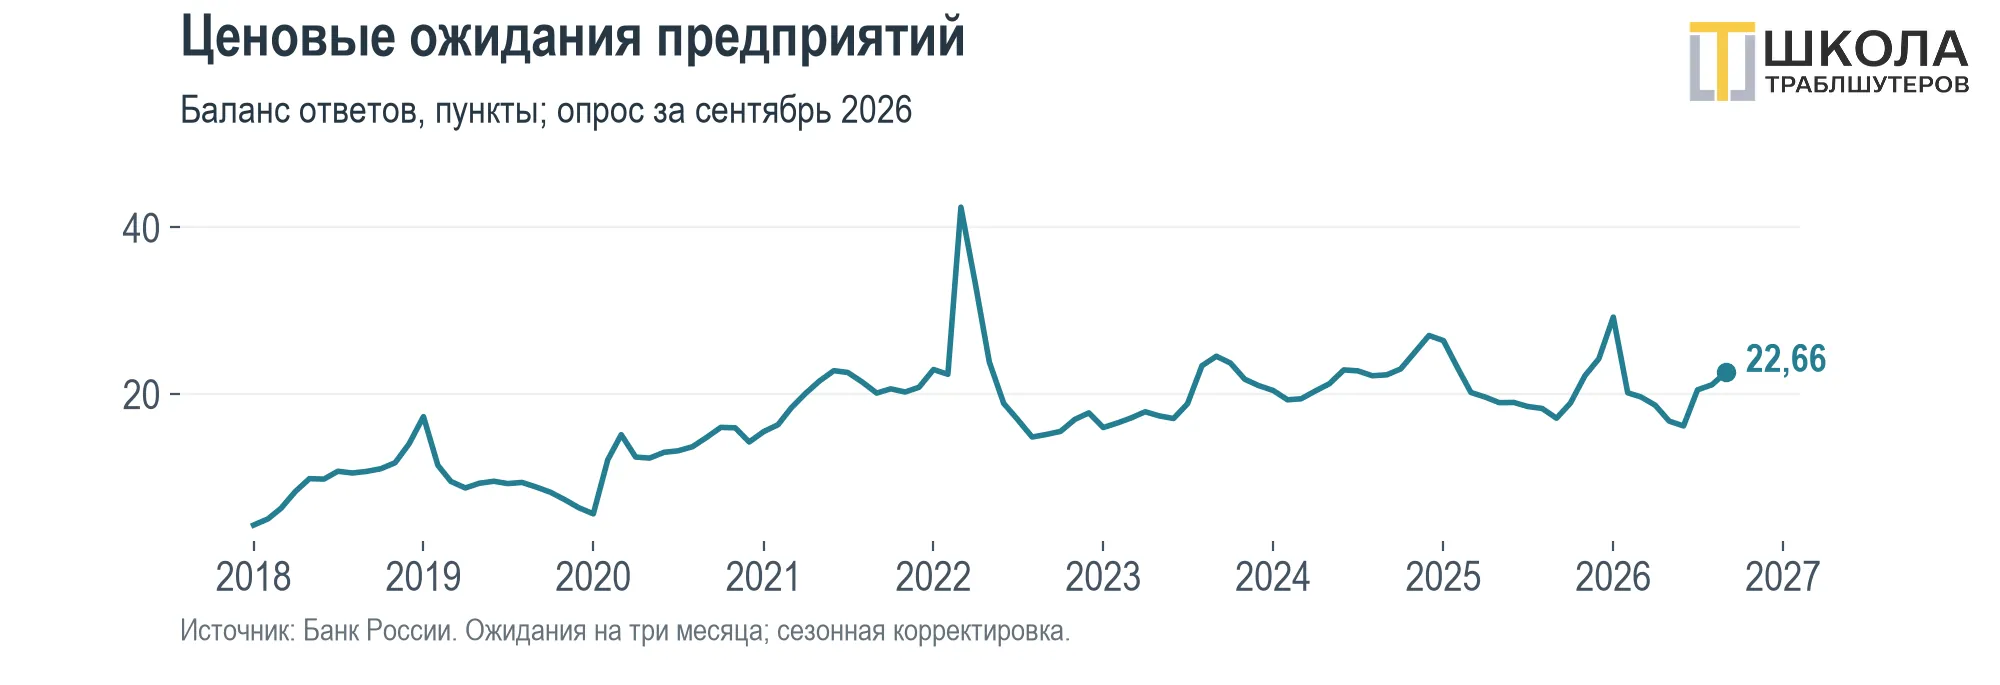
Рис. 5. Баланс ценовых ожиданий измеряется в пунктах
Обычно при ослаблении спроса ценовое давление уменьшается. Здесь планы повышения усилились, возможно, из-за расходов на сырьё, логистику, импорт и оплату труда. Однако сопоставление двух индикаторов не доказывает, что издержки стали единственной причиной.
Компании способны пытаться переложить расходы в цены, но покупатель не обязан принять новые условия. Между намерением продавца и фактическим результатом остаются конкуренция, скидки и изменение объёмов. Опросные планы следует сверять с последующими продажами.
Когда измерены мощности и инвестиции?
Загрузка производственных мощностей во II квартале составила 76,92%, снизившись на 0,63 процентного пункта к I кварталу. Это квартальная оценка, включённая в сентябрьский обзор. Переносить значение на конец сентября нельзя: следующая волна анкет собирается в октябре.
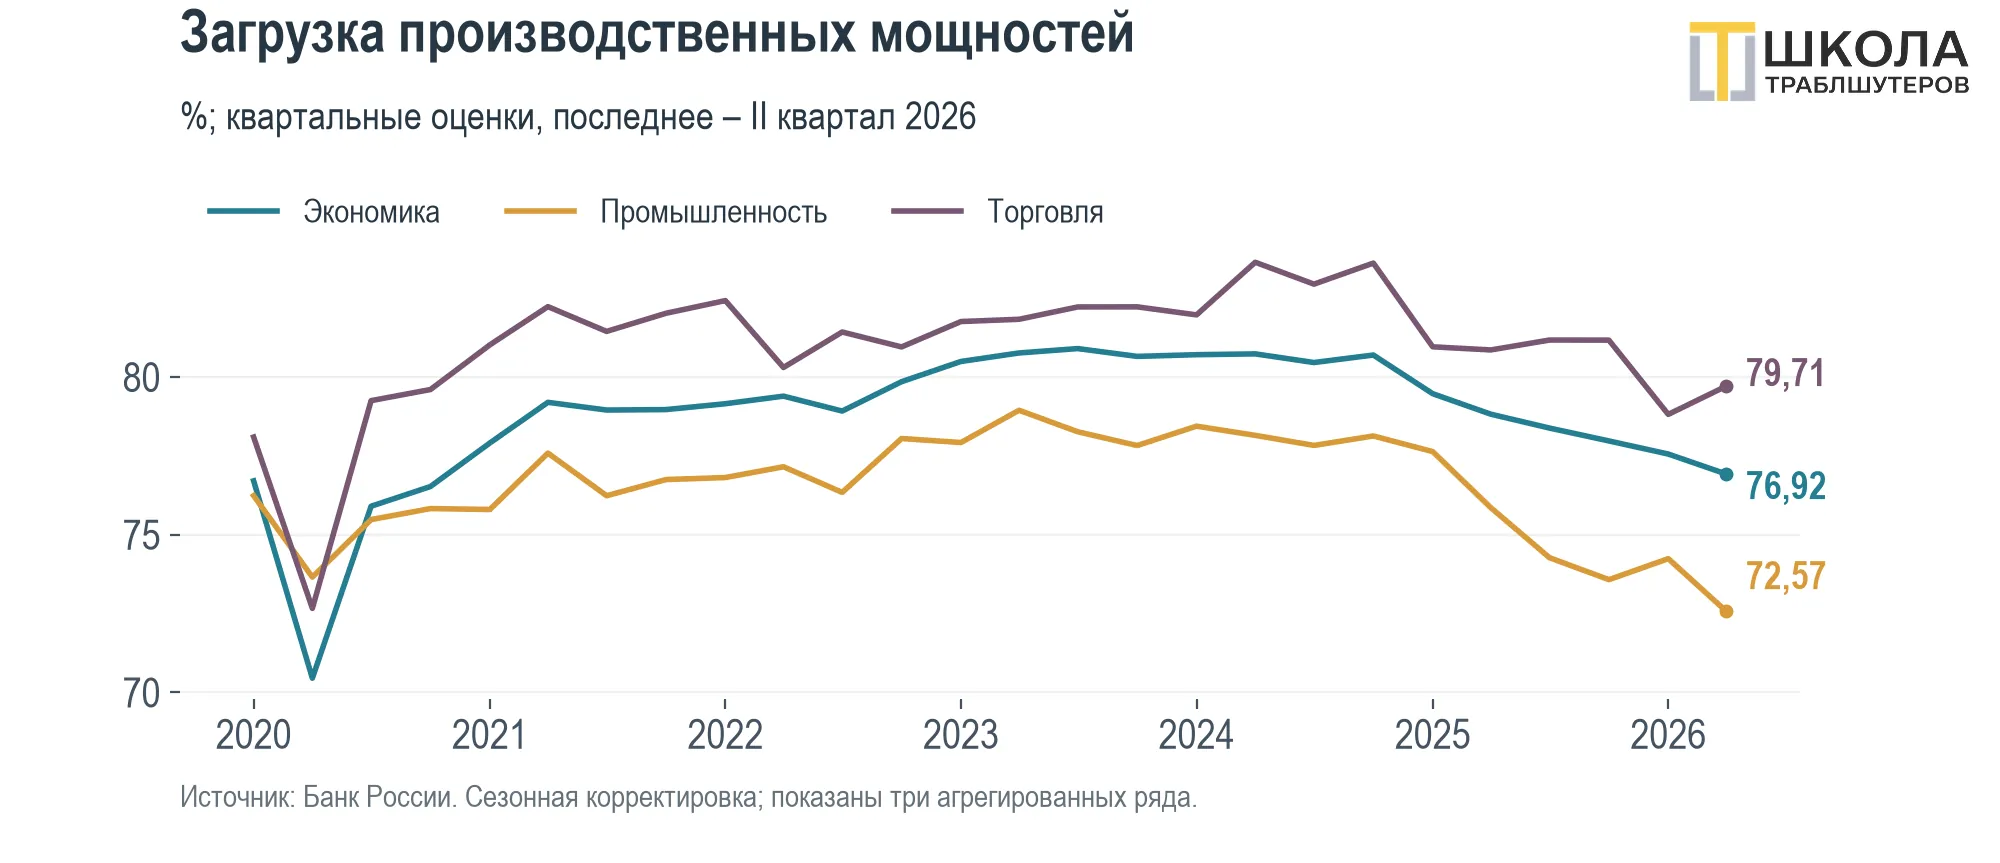
Рис. 6. Загрузка по отраслям относится ко II кварталу 2026 года
У предприятий сохраняются свободные мощности, но среднее не исключает узких мест в конкретной отрасли. Универсального порога перегрева в 85–90% здесь нет. Ограничения могут возникать из-за нехватки работников, оборудования и комплектующих даже при неполной загрузке.
Баланс инвестиционной активности во II квартале вырос на 3,78 пункта, до 0,46. После отрицательного результата начала года позитивные ответы немного перевесили негативные. Это не прирост объёма вложений на указанную величину и не подтверждение масштабного подъёма.

Рис. 7. Инвестиционный баланс отражает оценки компаний за квартал
Инвестиции на фоне слабого спроса допускают два объяснения. Компании либо готовятся к новым заказам, либо вынужденно обновляют оборудование, заменяют поставщиков и перестраивают логистику. Для выбора гипотезы нужны сведения о целях проектов и сроках реализации.
Сочетание осторожных оценок активности и повышенных ценовых планов имеет стагфляционный оттенок. Но опрос не измеряет изменение ВВП и не заменяет фактическую инфляцию. По представленным балансам нельзя уверенно диагностировать застой всей экономики или его единственную причину.
Снижение текущего спроса не устанавливает, какой вклад внесли потребители, инвестиционные проекты или внешний рынок. Если слабость сохранится, ухудшение может затронуть промышленность. Темп и глубина такого изменения зависят от отрасли; неизбежность спада из анкеты не следует.
Какие сценарии вероятны?
Дальнейшие варианты – авторские предположения, которые нужно проверять по новым волнам опроса и статистике выпуска. Сентябрьские ожидания уже улучшились, хотя текущие условия остаются слабыми. Поэтому сохранение спада и постепенное восстановление пока требуют наблюдения.
Базовый сценарий предполагает:
- слабо отрицательный деловой климат при стабилизации или медленном снижении спроса
- сохранение повышенных ценовых ожиданий при отсутствии облегчения издержек
- умеренное ослабление загрузки, если новые заказы не восстановятся
- сдержанную инвестиционную активность с отложенным влиянием на выпуск.
Риск-сценарий допускает:
- снижение продаж при попытках компенсировать расходы повышением цен
- дальнейшее ухудшение спроса одновременно с усилением ценовых планов
- углубление отрицательного климата и сокращение загрузки мощностей.
За какими сигналами следить?
Ключевой сигнал – динамика спроса в следующих двух-трёх опросах. Улучшение текущих оценок вместе с ожиданиями усилит основания говорить о восстановлении. Один положительный месячный сдвиг недостаточен: важно проверить устойчивость и охват изменений по отраслям.
Структура вложений определяет сроки отдачи. Расширение выпуска и вынужденная замена оборудования дают разные результаты для будущего предложения. Сам инвестиционный баланс не различает эти цели; вывод о развитии требует дополнительных сведений о проектах компаний.
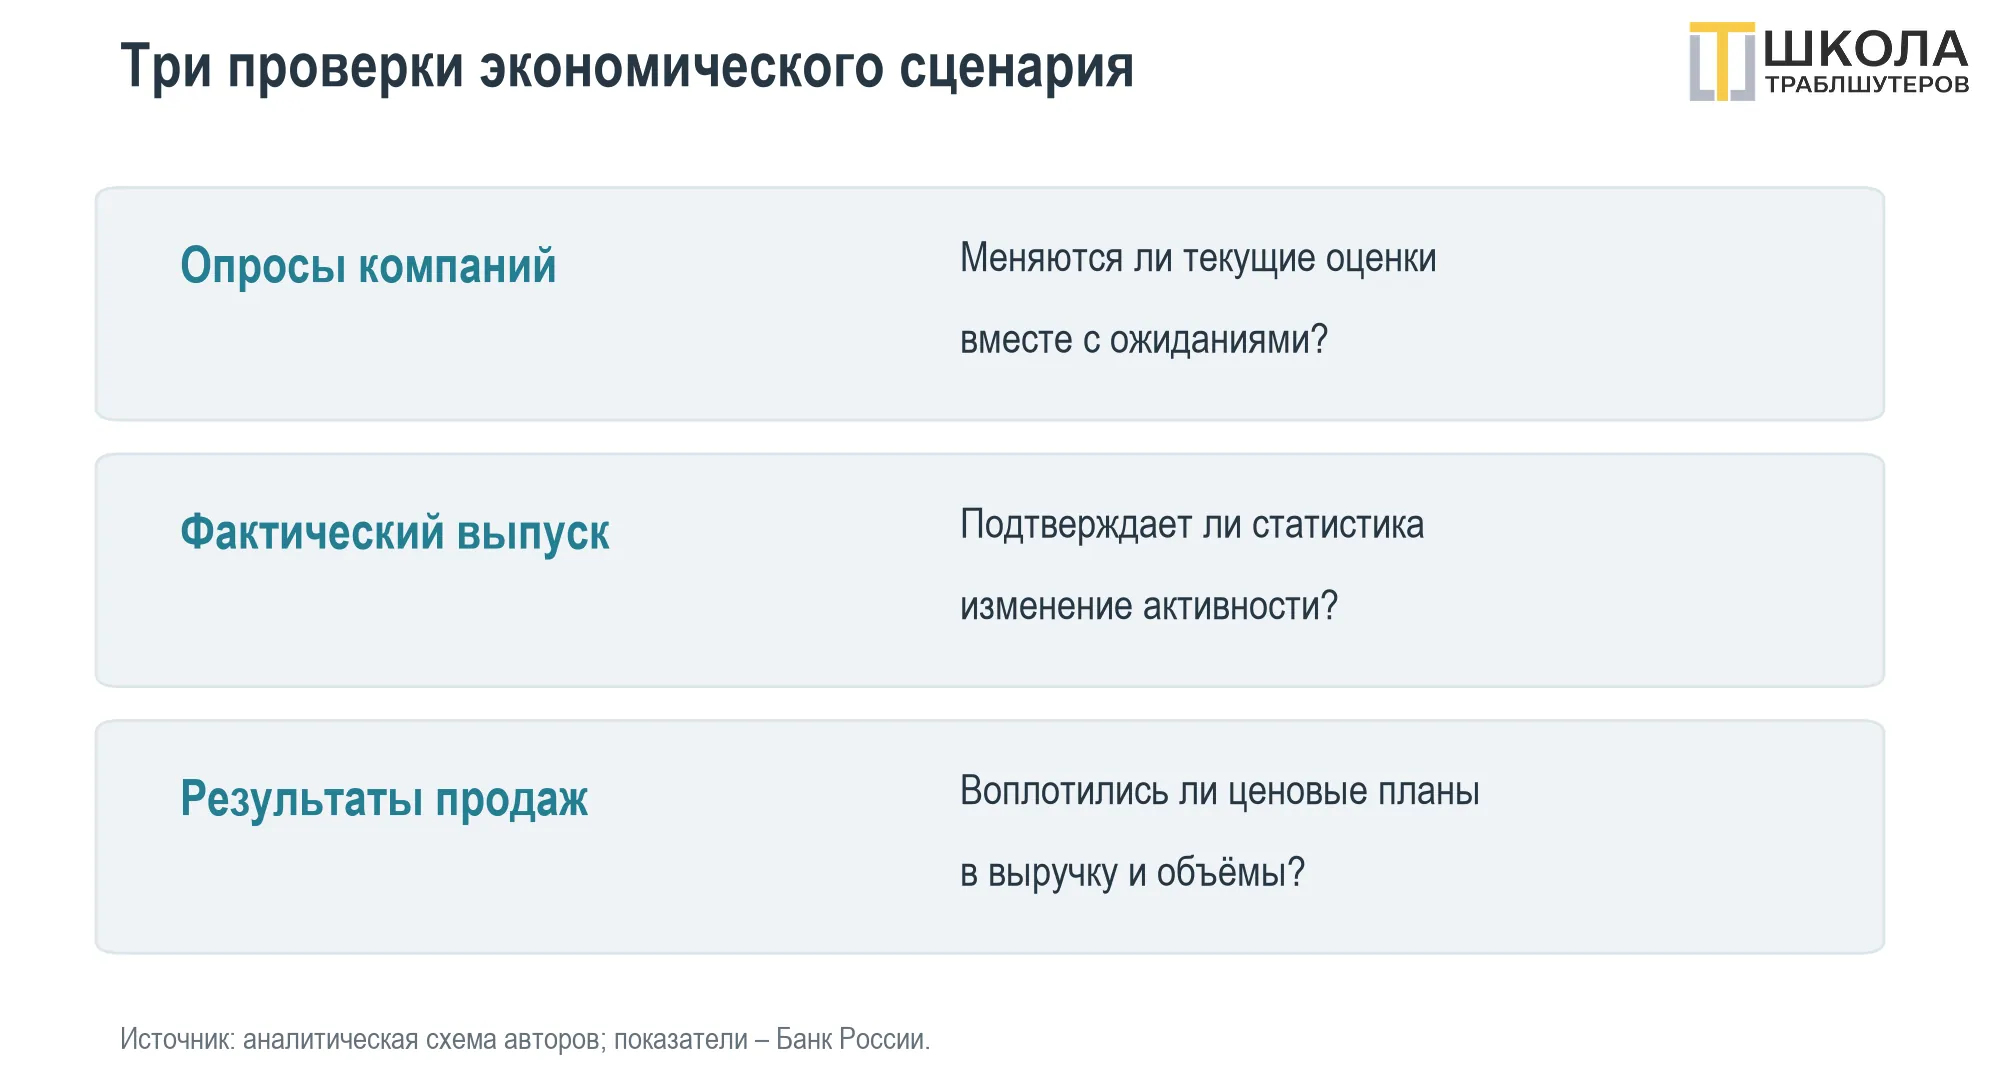
Рис. 8. Для проверки сценария нужны независимые наблюдения
Курсовой или импортный шок способен изменить затраты поставщиков и ускорить повышение отпускных цен. Масштаб эффекта зависит от доли зарубежных компонентов, запасов и контрактов. Его нельзя считать мгновенным и одинаковым для всех предприятий российской экономики.
Что запомнить?
- Разделяйте текущие оценки компаний и ожидания на ближайшие месяцы.
- Проверяйте отраслевые различия за общим индикатором экономики.
- Не принимайте инвестиционный баланс за объём вложений.
- Учитывайте квартальный период загрузки мощностей.
- Отделяйте факты от гипотез.