
Финансовый план на 3–5 лет связывает прибыльность, платежи и возврат вложений. Важны сроки платежей и запас прочности. Основатель «Школы траблшутеров» Олег Брагинский и ученик Влад Чернов объясняют финансовые отчёты и расчёты для бизнес-плана на практике.
Рис. 1. Прибыль, платежи и стоимость проекта требуют разных расчётов
Финансовый раздел бизнес-плана начинается с прогноза доходов и расходов. Рабочая таблица должна показывать, за счёт чего компания будет получать выручку, какие ресурсы потребуются для деятельности и когда придётся привлекать дополнительные деньги.
Горизонт в три–пять лет помогает увидеть развитие проекта, но дальний прогноз неизбежно менее точен. На ближайшие месяцы расчёт делают подробнее, а допущения записывают отдельно. Таблицу можно вести в Excel, сохраняя связь показателей с исходными данными.
Как прогнозировать поступления и расходы?
Для действующего предприятия отправной точкой служат фактические продажи. Прогноз корректируют с учётом динамики, сезонности и изменений спроса. Новому проекту приходится опираться на аналоги, опыт прошлых запусков и доступные сведения о конкурентах.
Отдельно учитывают рабочие и праздничные дни. Если компания в праздник закрыта, выручка может сократиться, тогда как часть постоянных затрат сохраняется. Для другого бизнеса выходной, напротив, становится пиком продаж. Важна собственная модель работы.
Оптимистичную оценку полезно проверить консервативным сценарием. Недостаточно записать желаемую выручку: нужно объяснить число клиентов, объём заказов и темп загрузки мощностей. Тогда будет видно, какой запас позволяет пережить более медленный старт.
Расходы разделяют на вложения в запуск и затраты текущей деятельности. Для прогноза денежных потоков дополнительно выделяют обслуживание долга. Погашение основной суммы кредита уменьшает деньги, но само по себе не является расходом в отчёте о прибыли.
В бюджет открытия включают:
- закупку инвентаря и расходных материалов
- оформление лицензий и документации
- приобретение оборудования
- ремонт помещений.
Небольшие покупки часто недооценивают: крупное оборудование заметно в смете, а расходные материалы появляются десятками позиций. Ремонт также может потребовать дополнительных средств. Поэтому резерв обосновывают рисками, а не обещанием уложиться в любую сумму.
В текущем бюджете отражают:
- заработную плату и обязательные начисления
- налоги и другие обязательные платежи
- управление и обслуживание бизнеса
- маркетинг и привлечение клиентов
- аренду и коммунальные услуги.
Сроки кредитных выплат показывают отдельным графиком. Проценты и основной долг имеют разный экономический смысл, а платёжеспособность зависит от обоих. Даже прибыльный проект может остановиться, если деньги поступят позже обязательной выплаты.
Между консервативным прогнозом поступлений и потребностью в средствах должен оставаться обоснованный запас. Завышать доходы и занижать расходы ради привлекательной презентации опасно: ошибку придётся финансировать уже после начала работы.
Что должен объяснять финансовый раздел?
Финансовые отчёты дают собственнику основу для решений, а не только сведения для налоговых органов. Бухгалтер, финансист и руководитель решают разные задачи. Ответственность за жизнеспособность модели нельзя полностью передать специалисту по учёту.
Владельцу необходимо понимать термины и содержание расчётов, чтобы обсуждать план с банком, аудитором и инвестором. Проверять следует не только итоговую прибыль, но и причины изменения показателей. Иначе подробная таблица создаёт лишь ощущение контроля.
Финансовая часть раскрывает:
- источники средств и условия выдачи следующих траншей
- назначение вложений и этапы финансирования проекта
- варианты использования будущей прибыли
- способы снижения финансовых рисков
- точку безубыточности
- срок окупаемости.
Точка безубыточности соответствует объёму деятельности, при котором доходы покрывают расходы. Превышение этого уровня создаёт прибыль. Срок окупаемости показывает, когда накопленные денежные поступления возместят первоначальные вложения в выбранной модели.
Транши можно привязать к календарю, выручке или выполнению обязательств предыдущего этапа. Условия нужно описать заранее: какие результаты подтверждаются, кто принимает решение и что происходит при задержке. Сам график не гарантирует получение следующей суммы.
К расчётам возвращаются на протяжении всей деятельности, обычно сопоставляя план с фактом ежемесячно. Отчёты должны быть удобны для чтения и достаточно полны для решения конкретных вопросов. Отклонения важнее красивого совпадения итоговых строк.
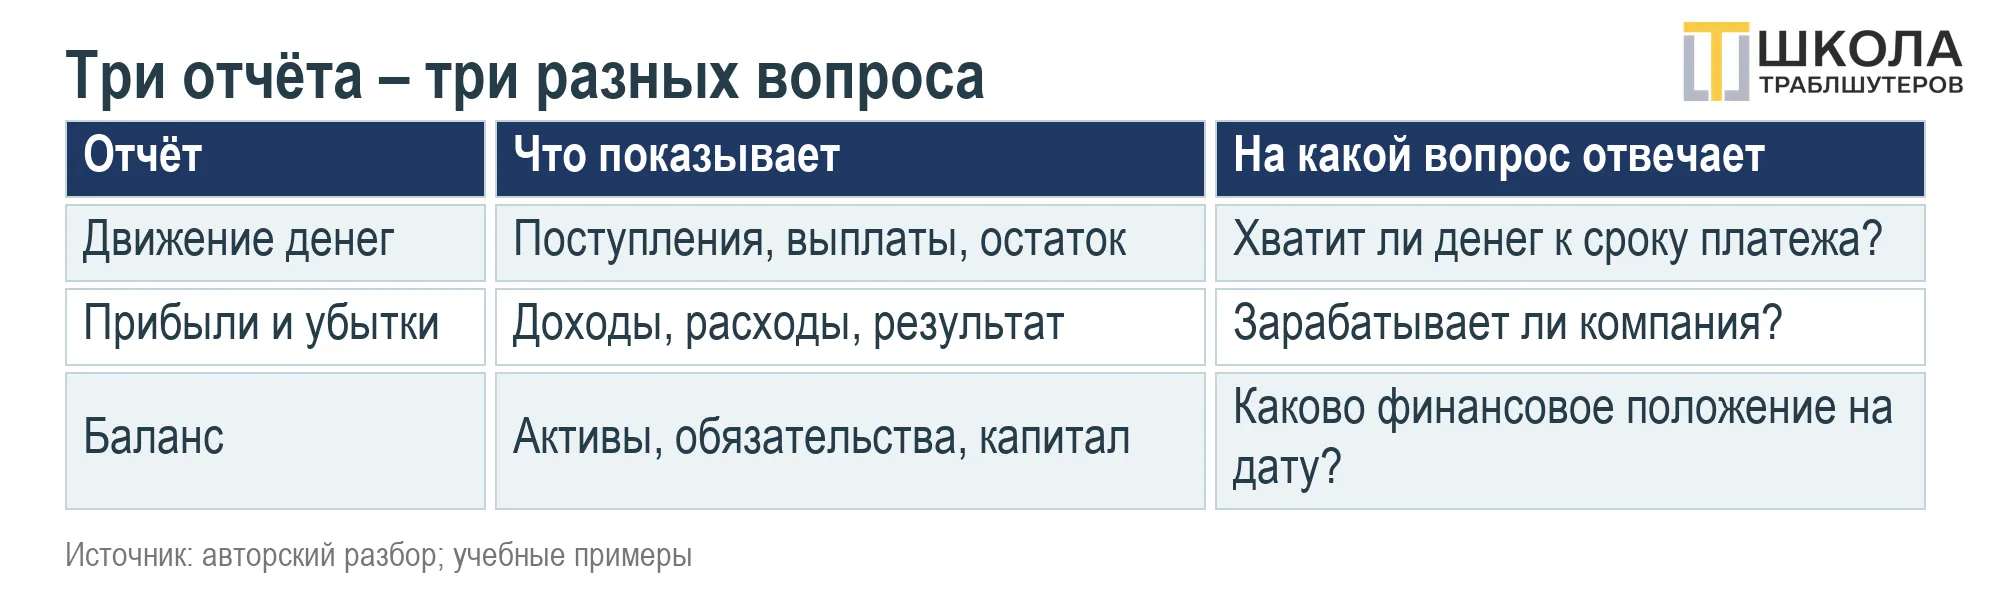
Рис. 2. Три отчёта связывают результат, ликвидность и финансовое положение
Что показывает движение денежных средств?
План движения денежных средств отражает поступления, выплаты и остаток денег по периодам. В нём видно, откуда приходит финансирование и на что расходуется. Взнос собственника или полученный кредит увеличивают деньги, но не выручку от основной деятельности.
Денежные потоки группируют по операционной, инвестиционной и финансовой деятельности. Внутри категорий выделяют статьи, необходимые для управления. Остатки проверяют по кассе и счетам; вложения не следует автоматически считать свободными деньгами.
Главный риск – несовпадение сроков. Заказ может быть выполнен сейчас, а оплачен через несколько месяцев. Потребуется покрыть зарплату, материалы и другие платежи до расчёта клиента. Поэтому дебиторскую задолженность и даты поступлений планируют отдельно.
Чем прибыль отличается от денег на счёте?
Отчёт о прибылях и убытках (ОПУ) показывает доходы, расходы и финансовый результат периода. Он строится с учётом правил признания операций, а не простого движения денег. Продажа с отсрочкой может дать прибыль до фактической оплаты покупателем.
Для прогноза необходимо видеть сезонность, себестоимость и постоянные затраты. Это помогает заранее подготовиться к спаду продаж. Однако долг клиентов, превышающий собственные обязательства фирмы, ещё не доказывает благополучие: важны сроки и вероятность взыскания.
ОПУ и движение денежных средств рассматривают вместе. Первый отвечает на вопрос о заработанном результате, второй – о способности вовремя платить. Ни один из них не является автоматически «отчётом о будущем»: прогнозные и фактические версии нужно различать.
Что добавляет бухгалтерский баланс?
Баланс показывает финансовое положение на определённую дату. Активы – контролируемые ресурсы компании; обязательства и собственный капитал объясняют источники их финансирования. Это не перечень всех преимуществ бизнеса и не оценка цены его продажи. Для прогноза его составляют на несколько дат, чтобы увидеть, как продажи, закупки, инвестиции и финансирование меняют имущество и обязательства.
К активам могут относиться здания, оборудование, запасы и признанные нематериальные права. В другой части баланса отражаются кредиты, займы, уставный капитал и нераспределённая прибыль. Состав и стоимость статей устанавливают по правилам учёта.
Дорогое имущество не гарантирует достатка денег на обслуживание и текущую деятельность. Возможна и ситуация, когда обязательства превышают стоимость активов. Сопоставление баланса, ОПУ и денежных потоков позволяет увидеть проблему с разных сторон.
Для чего рассчитывают EBITDA?
EBITDA – прибыль до процентов, налога на прибыль и амортизации. Показатель используют при сравнении компаний с разными способами финансирования и учётной нагрузкой. Он не заменяет чистую прибыль и не равен денежному потоку, доступному собственнику.
В базовой сверке к чистой прибыли прибавляют налог на прибыль, чистые процентные расходы и амортизацию. Состав корректировок необходимо раскрывать. Если компания исключает дополнительные статьи, результат следует отличать от базовой метрики, например как скорректированную EBITDA.

Рис. 3. EBITDA позволяет сравнивать результат до части финансовых и учётных факторов
Исключение процентов облегчает сопоставление различной структуры капитала, амортизации – разных инвестиционных циклов. Но налоги, обновление оборудования и обслуживание долга всё равно требуют денег. Высокая EBITDA сама по себе не подтверждает платёжеспособность.
Как оценить проект через NPV?
Чистая приведённая стоимость (NPV, Net Present Value) – разница между приведёнными денежными потоками проекта и первоначальными инвестициями. Расчёт учитывает момент получения денег и выбранную ставку. Для решения важны не только итог, но и допущения модели.
Условный пример: за пять лет выручка составит 100 млн рублей, текущие затраты и налоги – 60 млн. Первоначальные вложения равны 30 млн. При нулевой ставке и отсутствии других потоков NPV составит 10 млн: сто минус шестьдесят минус тридцать.
Это упрощение показывает арифметику, а не доходность реального проекта. При ненулевой ставке необходимо знать, в какие периоды возникнут поступления и выплаты. Одинаковые совокупные суммы с разным графиком дают разную приведённую стоимость.
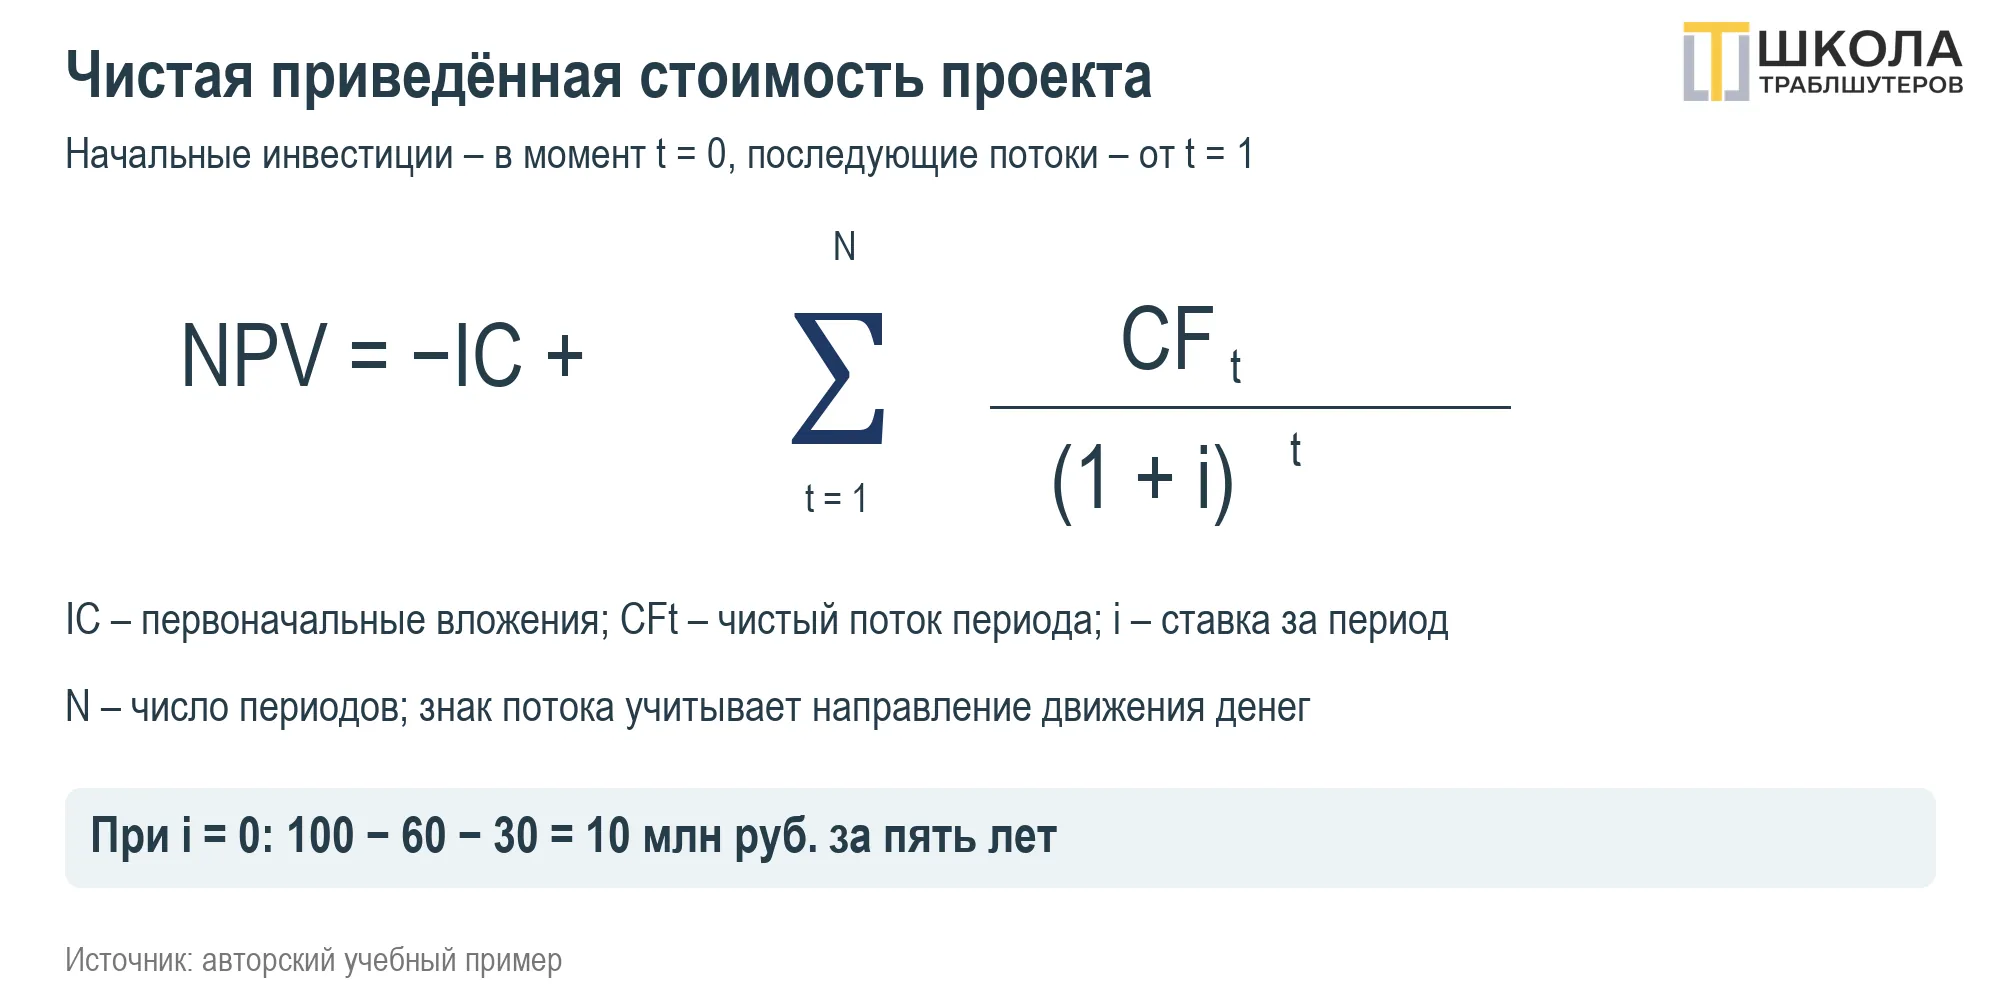
Рис. 4. Первоначальные вложения учитываются отдельно от последующих потоков
В формуле IC – первоначальные инвестиции в момент начала проекта; CFt – чистый денежный поток периода t; N – число периодов; i – ставка дисконтирования за один период. Ставка и шаг расчёта должны соответствовать друг другу: месячные потоки требуют месячной ставки.
В Excel функция ЧПС рассчитывает стоимость потоков, приходящихся на конец последовательных периодов. Вложение в момент начала проекта добавляют к результату отдельно с отрицательным знаком. Иначе начальные затраты ошибочно дисконтируются ещё на один период.
- при положительном NPV проект создаёт стоимость относительно выбранной ставки
- дисконтирование позволяет сопоставить разнесённые во времени потоки
- сценарии помогают проверить чувствительность к рискам и ставке.
Основная сложность – обосновать прогноз и ставку. Произвольное изменение процента ради нужного ответа лишает модель смысла. Для проектов с нерегулярными датами платежей требуется расчёт, учитывающий реальные даты, а не равные условные интервалы.
Положительное значение NPV ещё не означает, что проект выдержит любой кассовый разрыв. Даже при привлекательной оценке требуется отдельно проверить остаток денег по периодам и доступность финансирования до появления поступлений.
Почему будущие деньги стоят иначе?
Дисконтирование приводит будущую сумму к текущему моменту. Разницу объясняют временем ожидания, возможностями альтернативного вложения и риском. Инфляция влияет на расчёт, но ставка дисконтирования не сводится к официальному индексу роста цен.
В формуле PV – текущая стоимость, FV – будущая сумма, R – ставка за период, n – количество периодов. Денежные потоки и ставка должны быть согласованы: номинальные суммы учитывают ожидаемую инфляцию, реальные рассчитываются без неё.
Инвестор сравнивает проект с доступными альтернативами и требуемой доходностью. Одинаковая ставка для всех компаний не отражает разницу рисков. Дальний прогноз поэтому проверяют особенно внимательно: небольшое изменение предположения способно заметно изменить итог.
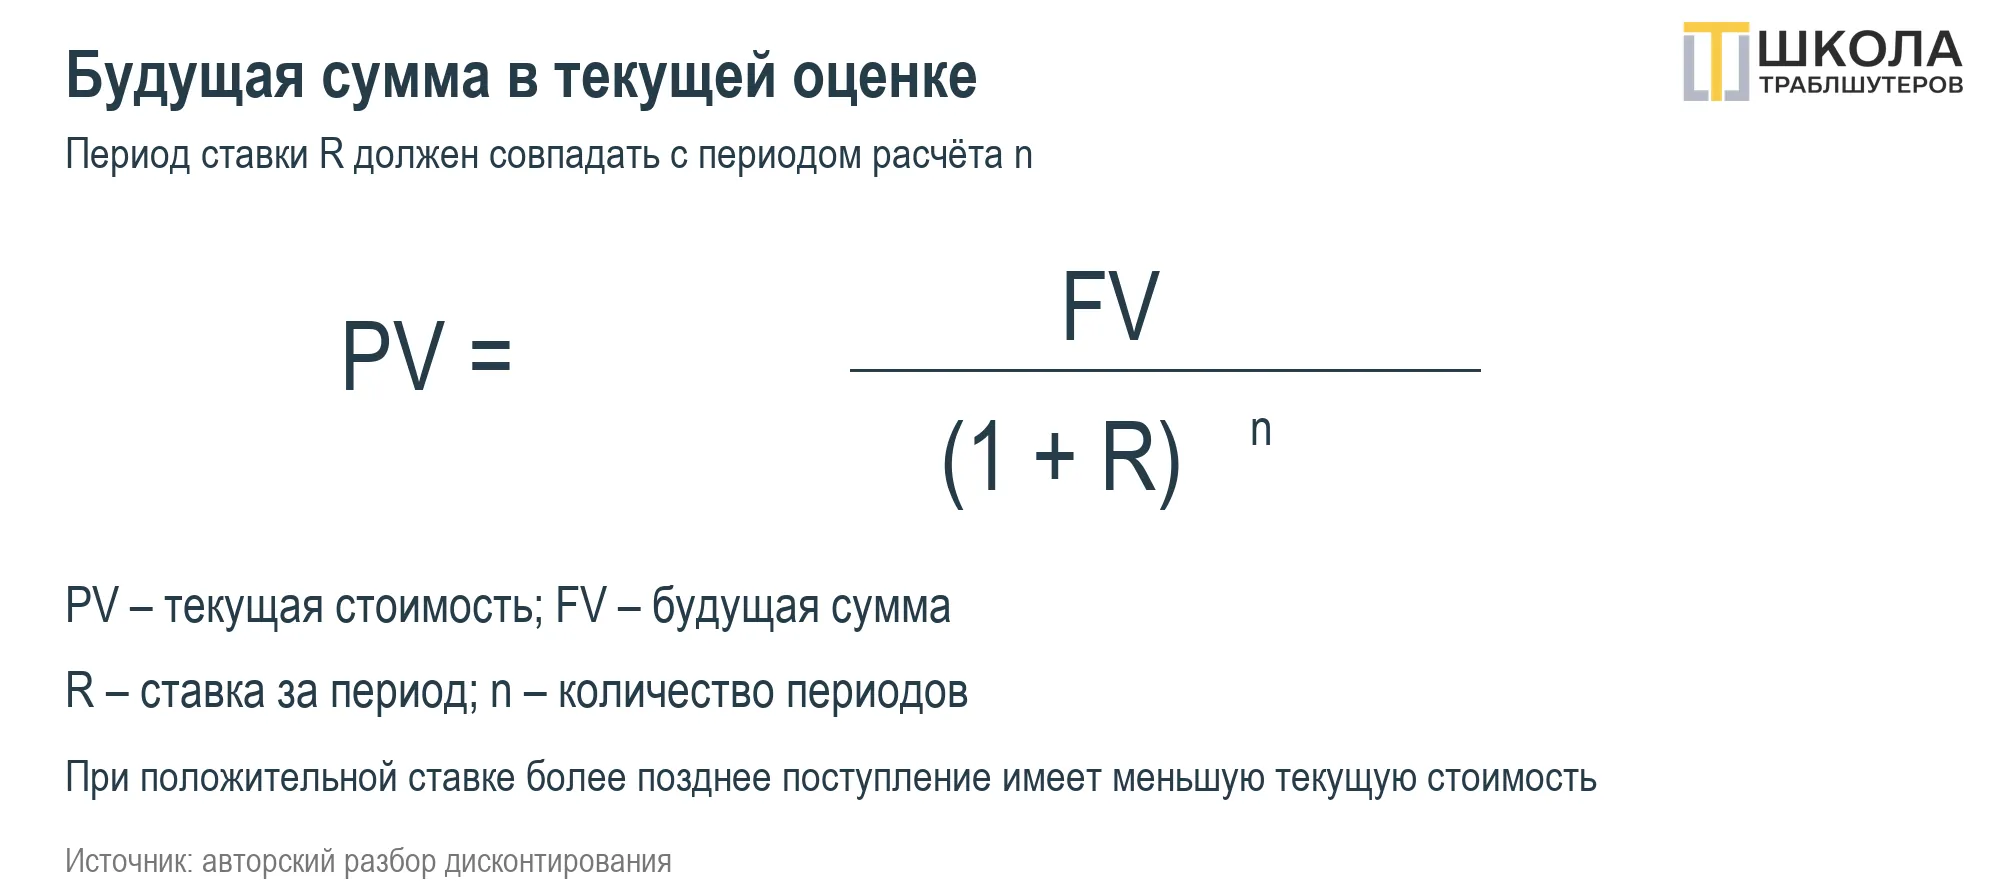
Рис. 5. Будущую сумму приводят к моменту оценки
Какие ошибки чаще разрушают план?
Расчёт полезен, пока допущения сопоставляют с фактическими результатами. Внешние обстоятельства меняются, а первоначальные ожидания могут оказаться неверными. Финансовый план нужно обновлять, сохраняя историю причин отклонений и принятых решений.
- не учтены кассовые разрывы из-за сезонности и задержки оплаты выполненных работ
- пропущены расходы на разрешения и последствия нарушения сроков согласования
- множество небольших покупок не включено в первоначальный бюджет
- полная загрузка мощностей ожидается сразу после запуска
- выручка нового проекта оценена чрезмерно оптимистично.
После выхода на прибыль определяют, сколько средств направить на развитие, выплаты собственникам и резерв. Прибыль и свободные деньги могут различаться, поэтому решение сверяют с платёжным календарём и планом капитальных вложений.
Пропорции зависят от стратегии, фазы роста и рисков. Быстрый рост может требовать значительных ресурсов, а его замедление – пересмотра инвестиций или подготовки продажи. Вывод следует из состояния конкретной компании, а не из единой формулы для всех.
Что запомнить?
- выручку необходимо обосновать объёмом и сроками продаж
- возврат основного долга не равен расходу периода
- EBITDA не заменяет прибыль и денежный поток
- NPV зависит от графика поступлений и ставки
- жизнеспособный план показывает, когда понадобятся деньги.