
3 подхода к оценке бизнеса дают результат, зависящий от качества данных. Расчёт сопоставляют с устройством компании и целью сделки. Основатель «Школы траблшутеров» Олег Брагинский и ученик Влад Чернов разбирают проверку допущений и ограничений методов.
Рис. 1. За расчётной стоимостью стоят проверяемые допущения
Оценка бизнеса помогает сторонам обсуждать цену, но результат расчёта не тождествен сумме сделки. Отчёт для банка, обоснование субсидии и подготовка продажи решают разные задачи. Сначала нужно выяснить цель, дату оценки и состав приобретаемых прав.
Покупатель технологичной компании учитывает перспективы продукта, риски и возможность роста. Заключение оценщика остаётся важной опорой, однако решение зависит и от планов приобретателя. Собственные ожидания также требуют проверки, а не заменяют расчёт.
Ошибку в арифметике сравнительно легко обнаружить: расчёты можно повторить в Excel. Гораздо труднее заметить неверно очерченный рынок или неподходящую отраслевую группу. Переименование банка в ИТ-компанию само по себе не меняет экономику бизнеса.
История Theranos, оценка которой достигала 9 млрд долларов, показывает разницу между ожиданиями инвесторов и проверенными возможностями продукта. Банкротство «Трансаэро» напоминает, что известность бренда не устраняет финансовые риски компании.
Стартап может получить высокую оценку даже на стадии минимально жизнеспособного продукта (MVP), без устойчивой прибыли и значительных активов. Объём отчёта и сложность терминов ещё не подтверждают качество допущений. Важно понять, на чём держится прогноз.
Какие подходы применяют оценщики?
Доходный, сравнительный и затратный подходы отвечают на разные вопросы. Их применимость зависит от характера компании и доступных сведений. Несколько результатов сопоставляют, выясняя причины расхождений; выбирать только удобную продавцу цифру неверно.
- сравнительный подход использует сведения о похожих компаниях и сделках; точность зависит от сопоставимости и полноты данных
- затратный подход опирается на стоимость активов и обязательств, помогает оценивать капиталоёмкие и специфические объекты
- доходный подход определяет стоимость через ожидаемые денежные потоки или иные финансовые результаты с учётом риска.
Ни один подход не становится наиболее объективным для всех случаев. Даже аккуратный расчёт даст слабый результат, если прогноз доходов завышен, аналог выбран неудачно или часть обязательств не выявлена. Разберём ограничения отдельных методов.
Что меняет дисконтирование?
Дисконтирование – приведение будущих денежных потоков к стоимости на дату оценки. Деньги сегодня и через несколько лет различаются по возможности использования, риску и покупательной способности. Ставка учитывает не только инфляцию.
В методе дисконтированных денежных потоков суммируют приведённые прогнозные поступления и стоимость бизнеса после прогнозного периода. Последнюю называют терминальной. Нельзя просто сложить будущие дивиденды и балансовую стоимость имущества без проверки модели.
Для обоснованного прогноза нужны понятные источники выручки, контролируемые затраты и данные о динамике деятельности. История работы помогает оценке, но стабильный доход не является обязательным условием самого метода: его применяют и к растущим компаниям.
- затраты и потребность в финансировании можно оценить по сценариям
- есть сведения для проверки динамики финансовых показателей
- источники будущих поступлений поддаются объяснению.
Основная трудность – неопределённость будущего. Чем дальше горизонт прогноза, тем сильнее результат зависит от предположений о росте и риске. Поэтому вместе с базовым расчётом полезно проверять, как меняется стоимость при других исходных условиях.
Что показывает отношение цены к прибыли?
Мультипликатор P/E связывает рыночную стоимость собственного капитала с чистой прибылью. Для публичной компании его можно рассчитать как цену акции, делённую на прибыль на акцию. Капитализация равна числу обращающихся акций, умноженному на их цену.
Показатель помогает сравнивать компании, но не объясняет различия автоматически. На отношение влияют размер бизнеса, отрасль, риск и ожидания роста. Прямое перенесение коэффициента крупной публичной корпорации на небольшую частную фирму требует обоснования.
Насколько чувствителен расчёт к коэффициенту?
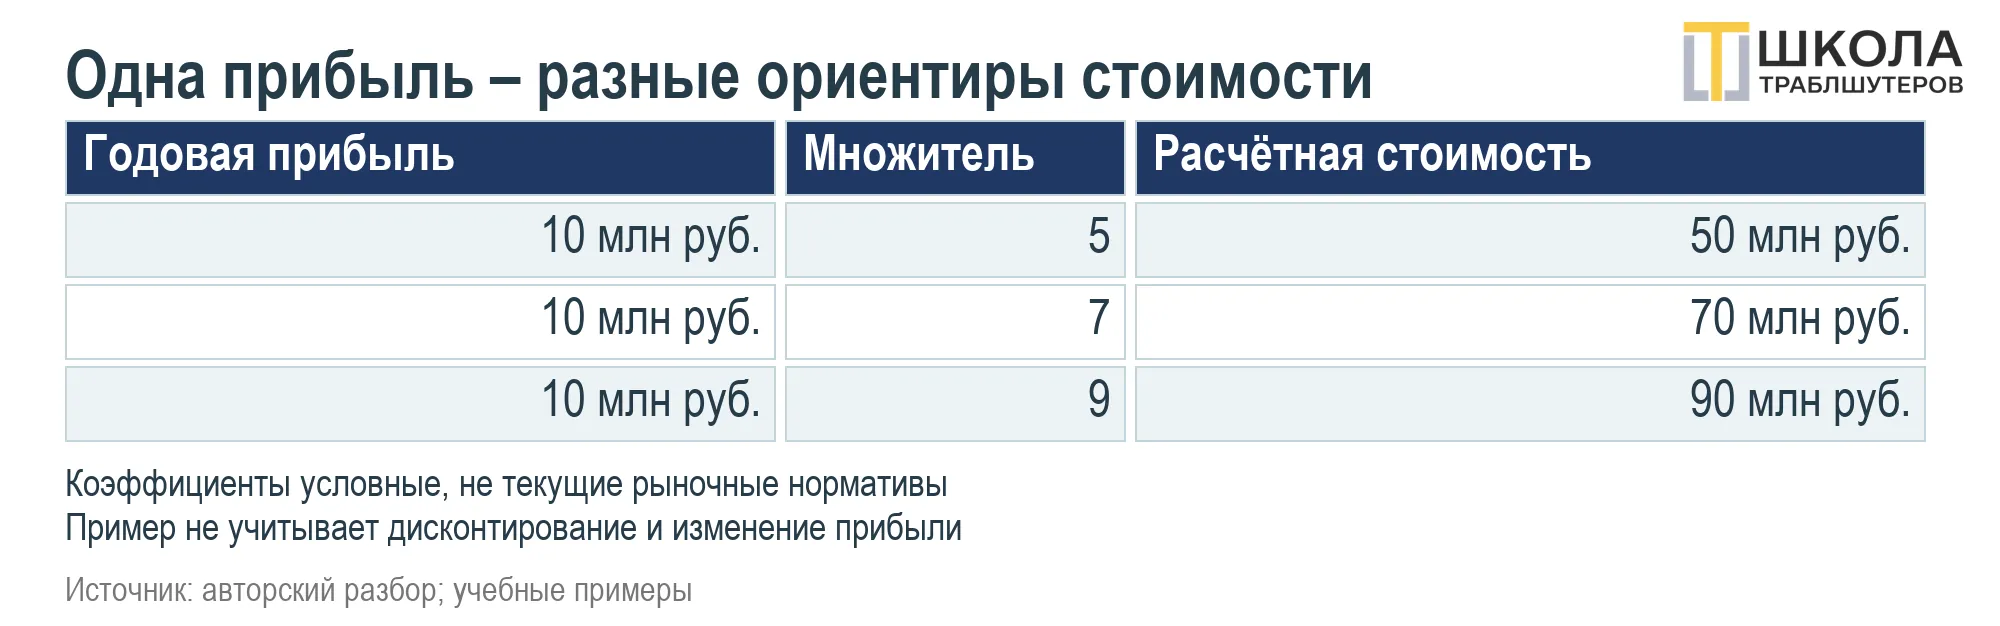
Рис. 2. Разброс коэффициента меняет результат при той же прибыли
Упрощённая оценка через мультипликатор выглядит понятно: нормализованную прибыль умножают на выбранный коэффициент. В условном примере арендный бизнес приносит после налогообложения 10 млн рублей в год. При множителе 7 расчётная сумма составит 70 млн.
Множитель выбран для иллюстрации, а не как действующая среднерыночная норма. Возникает главный вопрос: почему семь, а не шесть или восемь? Коэффициент должен отражать сопоставимые сделки и риски. Ссылка на неопределённое «мнение рынка» недостаточна.
В простейшей модели цена, делённая на неизменную годовую прибыль, напоминает срок окупаемости. Но такой расчёт не учитывает дисконтирование, вложения и изменение результатов. Поэтому множитель нельзя без оговорок считать сроком возврата денег.
При коэффициентах от 5 до 9 продавец и покупатель могут получить существенно разные ориентиры. Для торгового центра имеют значение число арендаторов, зависимость от якорного клиента, сроки договоров, состояние здания и перспективы соседних площадок.
Надёжность арендаторов и положение отраслей, в которых работают клиенты, также влияют на риск. Две компании с одинаковой текущей прибылью могут отличаться устойчивостью поступлений. Эти особенности должны попадать в выбор аналога и коэффициента.
Отдельно проверяют саму прибыль. Если собственник одновременно руководит фирмой, нужно учесть стоимость замены директора. Личные расходы, оплаченные компанией, аренду принадлежащих владельцу помещений и разовые налоговые эффекты рассматривают последовательно.
Формальный подход опасен тем, что одинаково названные показатели могут иметь разный состав. Перед сравнением следует объяснить все корректировки. Иначе спор о множителе маскирует более серьёзную проблему – несопоставимую базу расчёта.
Как подобрать действительно похожую компанию?
Сравнительный подход использует цены аналогичных предприятий или долей. Сходство отрасли необходимо, но недостаточно. Важно установить, какие права были проданы, когда состоялась сделка и насколько условия соответствуют оцениваемой компании.
- качество управления и зависимость от ключевых сотрудников
- состав продукции и услуг, особенности клиентской базы
- перспективы роста и устойчивость результатов
- масштаб и финансовая структура бизнеса
- отраслевая принадлежность.
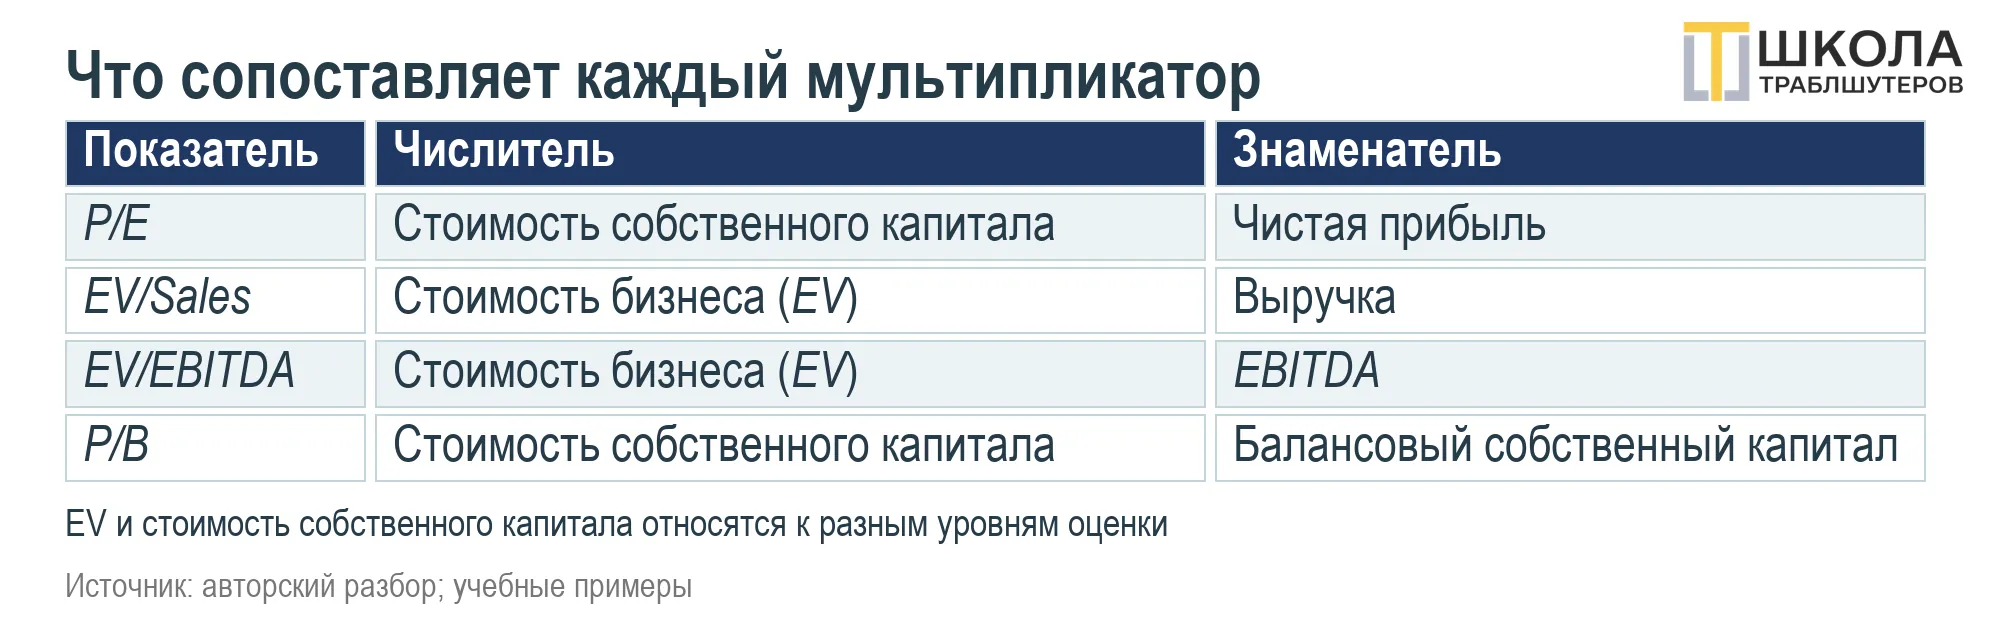
Рис. 3. Каждый мультипликатор требует согласованной базы сравнения
После отбора аналогов рассчитывают мультипликаторы. Нельзя смешивать стоимость собственного капитала и стоимость всего бизнеса: показатели P и EV относятся к разным уровням оценки. Для числителя и знаменателя нужна согласованная экономическая база.
В сравнительном подходе используют метод рынка капитала, метод сделок и отраслевые коэффициенты. Первый опирается на сведения о публичных компаниях. Второй – на фактические приобретения; существенным условием может быть переход контроля.
Отраслевые соотношения выводят из накопленной статистики. При недостатке надёжных сведений применять их сложнее. Это ограничение данных, а не доказательство того, что метод нигде не работает или пригоден исключительно для предприятий с многолетней историей.
Если официальная отчётность не отражает экономику фирмы, а объявленная цена отличается от фактической, сравнение становится ненадёжным. Нужна проверка источников и содержания сделки. Одного совпадения отраслевых названий для вывода недостаточно.
Что остаётся за пределами чистых активов?
Метод чистых активов сопоставляет стоимость имущества и прав с обязательствами. Для рыночной оценки балансовые суммы при необходимости корректируют. Остаток в бухгалтерском балансе не обязан совпадать ни с рыночной стоимостью капитала, ни с ценой продажи.
У строительной компании могут быть дорогие здания, техника и транспорт при убыточной деятельности. В образовательном или ИТ-бизнесе, напротив, значительная часть ценности связана с продуктом, командой и клиентами. Эти преимущества не всегда полностью видны в балансе.
Метод применяют к компаниям с существенными активами и специфическим объектам, в том числе при ликвидации. Ликвидационная стоимость отличается от стоимости действующего бизнеса. Продажа оборудования как металлолома – крайний сценарий.
Нельзя считать, что затратный подход полностью исключает нематериальные активы или всю сферу услуг. Вопрос в возможности выявить и обоснованно оценить соответствующие права. Отсутствие дорогого имущества требует иных опор, а не отказа от проверки стоимости.
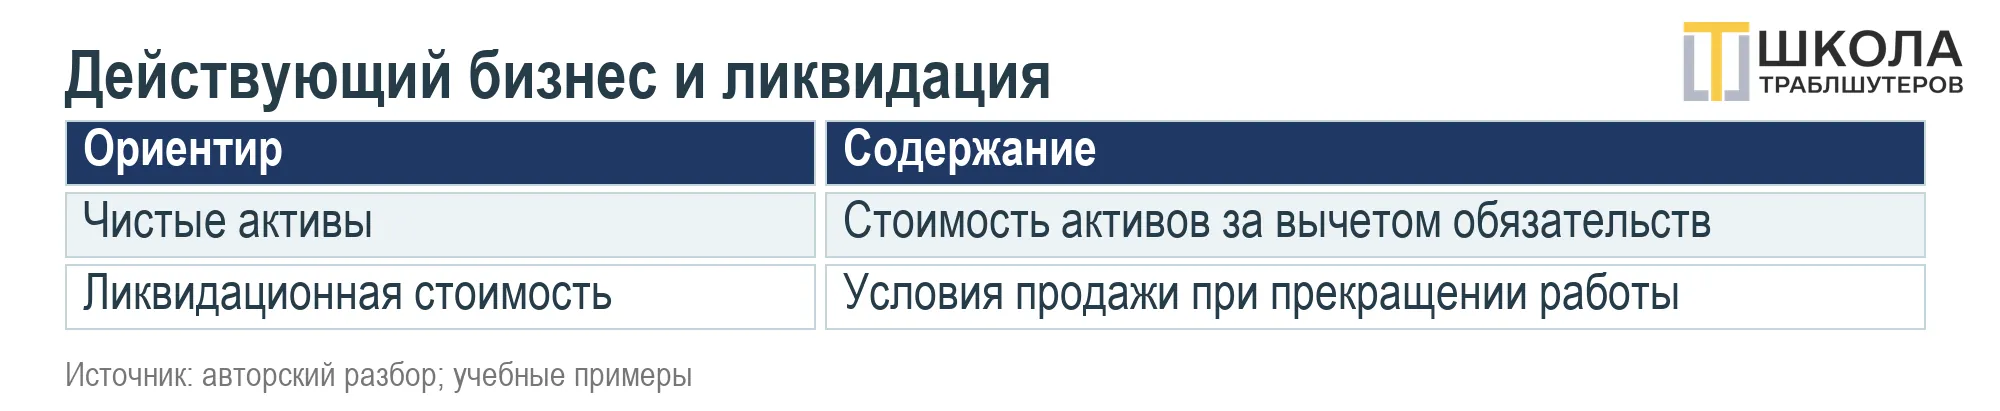
Рис. 4. Ликвидационная стоимость описывает отдельный сценарий
Что дешевле – купить или создать заново?
Стоимость входа на рынок помогает сравнить приобретение готовой фирмы с запуском аналогичной деятельности с нуля. Это отдельная постановка задачи: сколько потребуется ресурсов, чтобы получить сопоставимые возможности, а не только такой же набор оборудования?
- упущенная выгода от использования собственных ресурсов
- убытки до выхода компании на устойчивую прибыль
- обучение персонала и время подготовки команды
- мебель, офисный инвентарь и оборудование
- труд основателя на этапе запуска
- привлечение первых клиентов
- маркетинг и продвижение.
Упущенную выгоду, например доход от сдачи собственного оборудования в аренду, учитывают как альтернативную стоимость. Её нельзя механически прибавлять к расходам, если тот же эффект уже отражён в другом элементе модели. Повторный счёт завышает результат.
Готовый бизнес тоже потребует изменений. Как при ремонте купленной квартиры, расходы возникают не только на новое, но и на демонтаж старого. Покупателю нужно понять, какие действующие элементы сохранятся, а что придётся переделать после перехода управления.
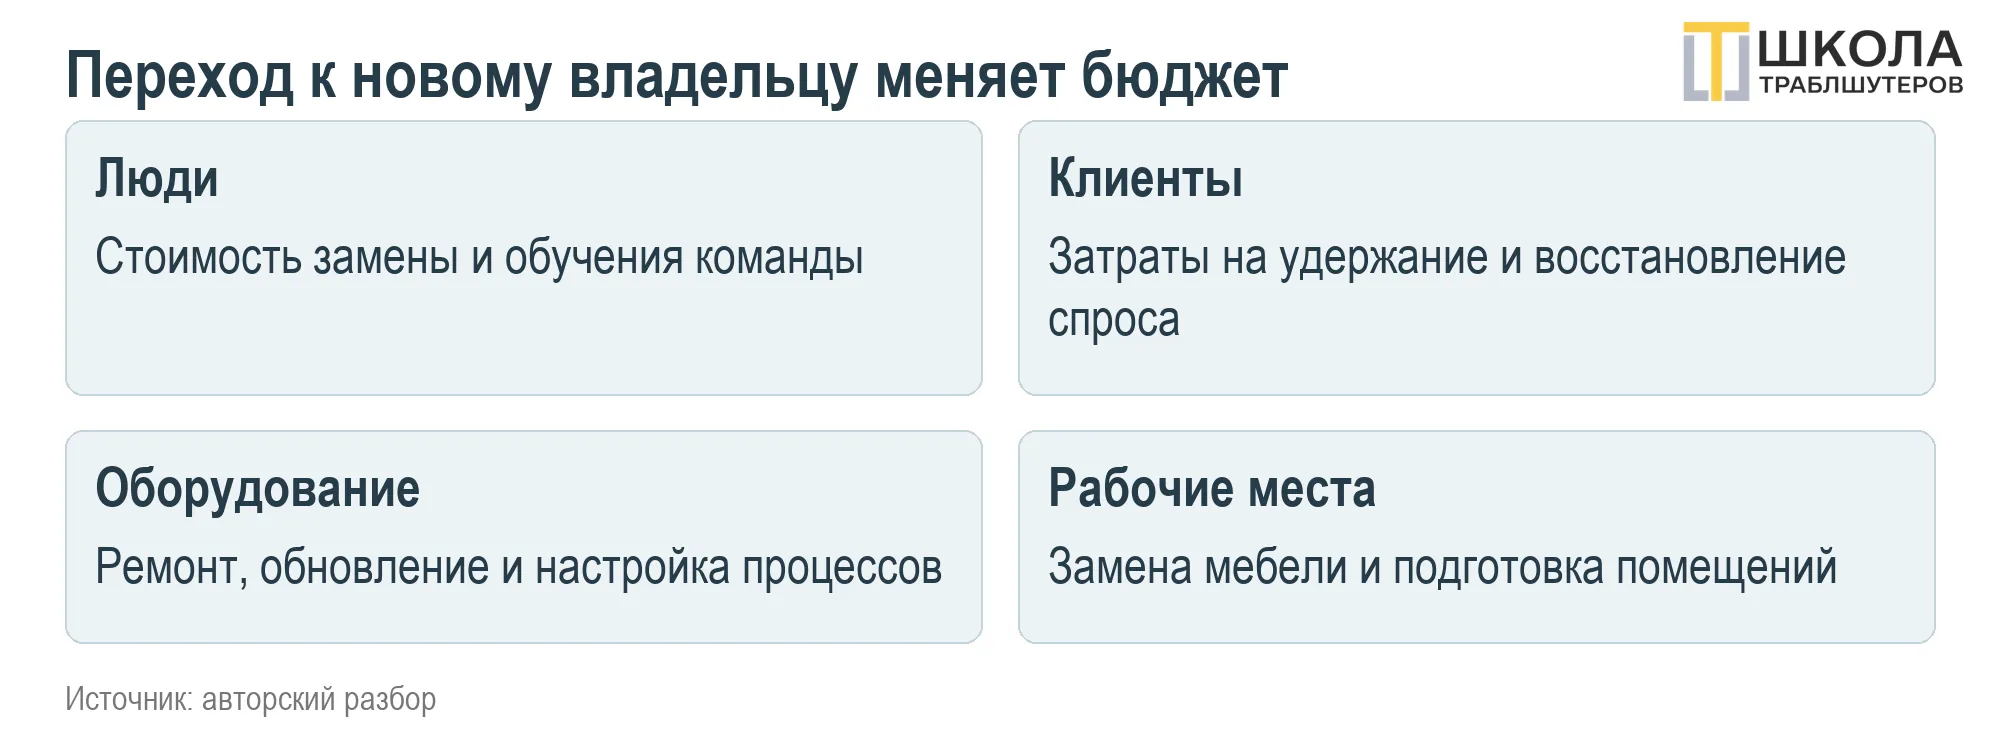
Рис. 5. Цена приобретения не исчерпывает бюджет перехода
- поиск, обучение и замена сотрудников, возможные выплаты при расставании
- восстановление потока клиентов и дополнительные затраты на маркетинг
- обновление давно приобретённой мебели и рабочих мест
- ремонт или замена части оборудования.
Труднее всего посчитать создание успешного продукта, устойчивой клиентской базы и увеличение доли рынка. Однако трудность измерения не делает эти преимущества бесплатными. Их следует связывать с конкретными денежными потоками, правами и рисками.
Какой вывод делать из расчёта?
Подготовленная к продаже отчётность должна объяснять бизнес, а не украшать его. Сначала необходимо сформулировать независимое представление о компании, затем проверить цифры и причины отклонений. Недоверие ко всем оценщикам столь же бесполезно, как слепая вера в одну формулу.
Согласованная оценка показывает не только итоговую сумму, но и границы её применимости. Покупатель понимает, за какие возможности платит, какие обязательства принимает и какие допущения требуют подтверждения. Именно это делает расчёт пригодным для переговоров.
Что запомнить?
- цель оценки определяет требования к данным и методам
- одинаковая прибыль не означает одинаковый риск
- коэффициент нуждается в объяснении и проверке аналогов
- активы, потоки и права нельзя считать дважды
- стоимость становится аргументом, когда раскрыты её допущения.