
3 подхода к оценке задают основу подготовки бизнеса к продаже. Репутация и перспективы требуют проверяемых оснований. Основатель «Школы траблшутеров» Олег Брагинский и ученик Влад Чернов разбирают подготовку к продаже без искажения показателей на практике.
Рис. 1. Подготовка к продаже начинается с проверки оснований стоимости
Продавец и покупатель могут по-разному оценивать одну компанию. Первый помнит вложенные силы, второй сопоставляет будущие выгоды с риском. Чтобы разговор не сводился к торгу, полезно заранее понять, какие данные нужны приобретателю и чем подтверждается заявленная стоимость. Данные должны позволять проверить выручку, расходы и права на активы.
Применимость расчёта зависит от деятельности, стадии развития и цели оценки. В профессиональной практике выделяют доходный, сравнительный и затратный подходы. Рыночный подход обычно служит другим названием сравнительного, а не четвёртой независимой методикой.
Разобраться в подходах к оценке
Доходный подход рассматривает ожидаемые финансовые результаты с учётом времени и риска. В модели дисконтированных потоков учитывают прогнозный период и стоимость после него. Рабочие активы и клиентская база уже участвуют в создании поступлений: механическое прибавление их цены ведёт к двойному счёту.
Горизонт прогноза и срок окупаемости – разные понятия. В авторских примерах небольшие сайты сопоставлялись с доходом за 1–2 года, производства – за 3–5 лет, гостиницы – за 10 лет и более. Эти ориентиры описывают условные предложения; применять их как действующие нормативы нельзя.
Сравнительный подход опирается на похожие компании и сделки. Стоимость соотносят с выручкой, прибылью или другими показателями, проверяя сопоставимость. Мультипликатор имеет смысл только вместе с определением числителя, знаменателя, периода и выбранной группы аналогов.
Затратный подход рассматривает активы и обязательства. Для оценки собственного капитала из стоимости активов вычитают относящиеся к ним обязательства. Недостаточно взять бухгалтерский остаток имущества: могут потребоваться рыночные корректировки, проверка запасов, прав и взыскуемости дебиторской задолженности.
У венчурного проекта может не быть ни устойчивого потока, ни близких аналогов. Тогда особенно важны сценарии, стадия продукта, команда и подтверждённые результаты. Переговоры и опыт инвестора влияют на цену, однако убедительная презентация не заменяет проверку обещаний.
Развивать известность и репутацию
Узнаваемое имя способно поддерживать спрос, но стоимость бренда не равна расходам на рекламу. По оценке Forbes за 2020 год, бренд Apple стоил 241,2 млрд долларов. Это историческая оценка конкретного нематериального преимущества, а не капитализация компании и не универсальный способ расчёта.
На репутацию уходят годы. Попытка стать известным непосредственно перед продажей напоминает короткую предвыборную кампанию: одновременно появившиеся плакаты и обещания конкурируют за одно внимание. Устойчивее действует последовательная работа, начатая до необходимости срочно искать покупателя.
Конференции, выставки, экспертные советы, благотворительные проекты и профессиональные награды помогают показывать деятельность компании. Но частота появления на публике ещё не подтверждает качество бизнеса. Покупателю важны содержание сообщений, репутация площадок и связь известности с результатом.
Большой рекламный бюджет не гарантирует запоминаемости. Деньги, оставшиеся на счетах, и прошлые расходы на продвижение учитываются в сделке по-разному. Приобретатель платит за сохранившийся эффект, а не возмещает продавцу любую сумму, когда-либо потраченную на рекламу.
Проверить нематериальные активы
Патенты, товарные знаки, программы и другие исключительные права могут создавать значительную часть стоимости. Но бренд и деловая репутация не во всех случаях являются самостоятельными передаваемыми объектами. Сначала составляют перечень конкретных прав, их владельцев и ограничений использования.
Залог исключительного права возможен при соблюдении установленных требований; согласие кредитора и порядок регистрации проверяют отдельно. В международной деятельности учитывают территории охраны, применимое право и местные требования. Нарушение правил обработки данных не становится автоматически вопросом абстрактного международного права.
Важно различать покупку доли в компании и приобретение отдельных активов. В первом случае право, принадлежащее юридическому лицу, обычно остаётся у него. Во втором нужно оформить именно то отчуждение или лицензию, которое позволит новому владельцу законно продолжить работу.
Неоформленные права на товарный знак или разработку могут привести к требованиям правообладателя и запрету использования. Однако плата от прибыли не возникает автоматически: её основание зависит от договора и закона. Документы проверяют до обсуждения окончательной структуры сделки.
Исторический пример – патентный спор Nokia и Daimler. В 2020 году суд в Мангейме вынес решение в пользу Nokia, открывавшее возможность запрета продаж при выполнении условий его исполнения. В июне 2021 года стороны заключили лицензионное соглашение и урегулировали судебные споры.
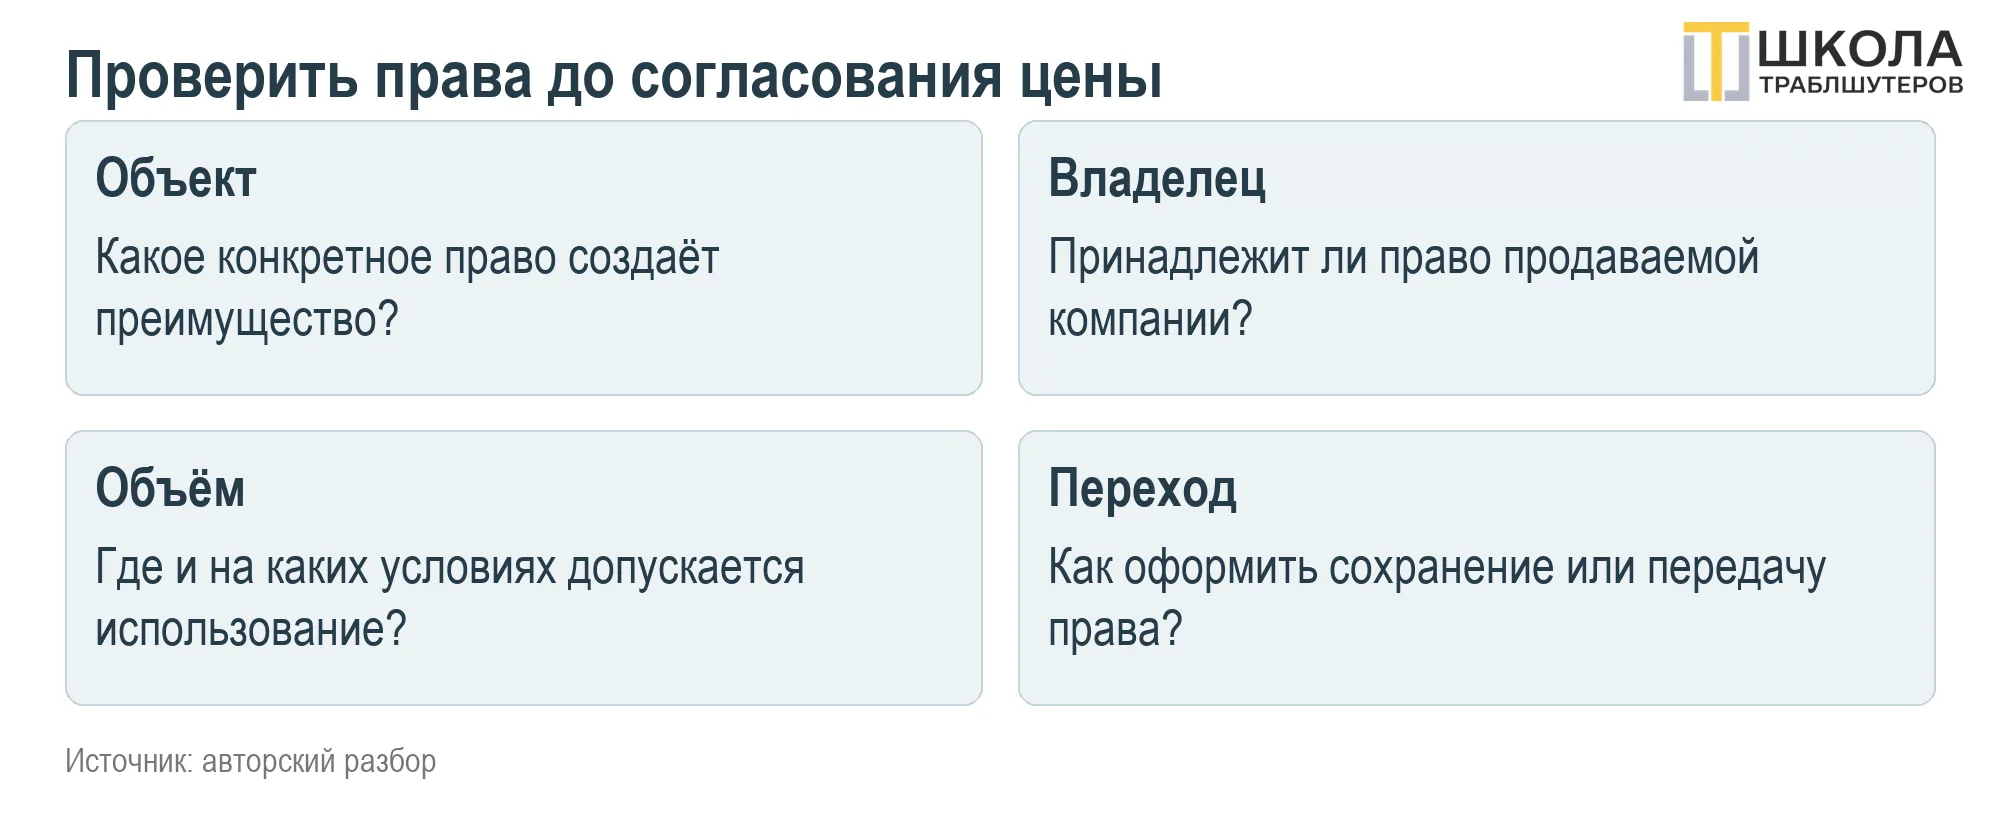
Рис. 2. Право должно не только существовать, но и обеспечивать работу после сделки
Обосновать перспективы
Покупателя интересуют будущие возможности компании: новые рынки, рост продаж, повышение эффективности. Бизнес-план должен связывать эти возможности с ресурсами и действиями. График помогает увидеть динамику, но не доказывает, что она продолжится сама собой.
Полезно показать исходную точку, необходимые вложения, ответственных и условия достижения результата. Отдельно обозначают ограничения и альтернативный сценарий. Участие других инвесторов и отзывы специалистов могут укрепить доверие, если понятны их роль, компетентность и основания выводов.
Получить независимую обратную связь
Чем раньше эксперты увидят проект, тем больше времени останется на исправления. Технический специалист и финансовый аналитик замечают разные проблемы. Их вопросы полезны не только для презентации: иногда они меняют само понимание продукта и потребности в финансировании.
Несколько содержательных заключений лучше набора хвалебных цитат. Важно раскрыть предмет проверки, допущения и существенные замечания. Если специалист получает вознаграждение от продавца, это обстоятельство учитывают при оценке независимости его мнения.
Показать качество контрактов
Клиентская база может быть ценнее материального имущества, но количество записей не равно стоимости отношений. Участники распродаж иногда уходят сразу после окончания скидок. Проверяют повторные покупки, удержание, стоимость обслуживания и прибыльность отдельных групп клиентов.
Договоры на будущие поставки помогают планировать загрузку, если обязательства исполнимы, а заказчики платёжеспособны. Они могут поддерживать решение о кредите или факторинге, однако не гарантируют финансирования. Банк или фактор проверяет условия, дебитора и собственные критерии риска.
Сумму контрактов рассматривают вместе с их количеством и концентрацией. Крупный заказчик способен требовать скидки, отсрочки и дополнительных работ. Значительный оборот по одному договору может сочетаться с низкой маржой и опасной зависимостью от его продления.
Поэтому в предложение включают не только объём заказов, но и сроки, ответственность, порядок изменения цены и возможность прекращения отношений. Условия, основанные на родстве или личной дружбе, особенно уязвимы после ухода ключевого сотрудника или прежнего собственника.
Дополнительную ценность могут создавать франшиза, эксклюзивная поставка, представительство бренда, аренда, доступ к коммуникациям и выделенная мощность. Но лицензии, сертификаты и договорные преимущества передаются по разным правилам. Необходимо выяснить, сохранятся ли они при выбранной структуре сделки.
Договориться с партнёрами
Партнёрство привлекает деньги, разделяет обязанности, ускоряет продвижение и добавляет опыт со связями. Особенно понятна польза участника, обеспечивающего сбыт. Инвестор оценивает не только фамилии в составе собственников, но и действительный вклад каждого.
- получить связи и опыт для работы в новой сфере деятельности
- распределить обязанности между участниками
- ускорить выход на рынок и развитие продаж
- привлечь необходимое финансирование.
Влад считает, что трём активно работающим основателям иногда проще преодолеть разногласия, чем двум с равными голосами. Это авторское предпочтение, а не универсальная конструкция. Третий участник не устраняет конфликт интересов, а большое число собственников может замедлять решения.
Нужны понятные полномочия, правила голосования, разрешения тупиков и выхода из проекта. У единственного основателя тоже есть ограничения: нехватка времени и отсутствие замены в непредвиденной ситуации. Описанная система управления важнее привлекательного количества партнёров на слайде.
Рассмотреть продажу по частям
Иногда отдельные активы находят покупателей быстрее, чем компания целиком. Но перед разделением сравнивают итоговые поступления с расходами, налогами и потерей работающих связей. Сумма цен отдельных объектов не тождественна сумме денег, которая останется продавцу. Выбор состава сделки начинают с целей конкретного приобретателя.
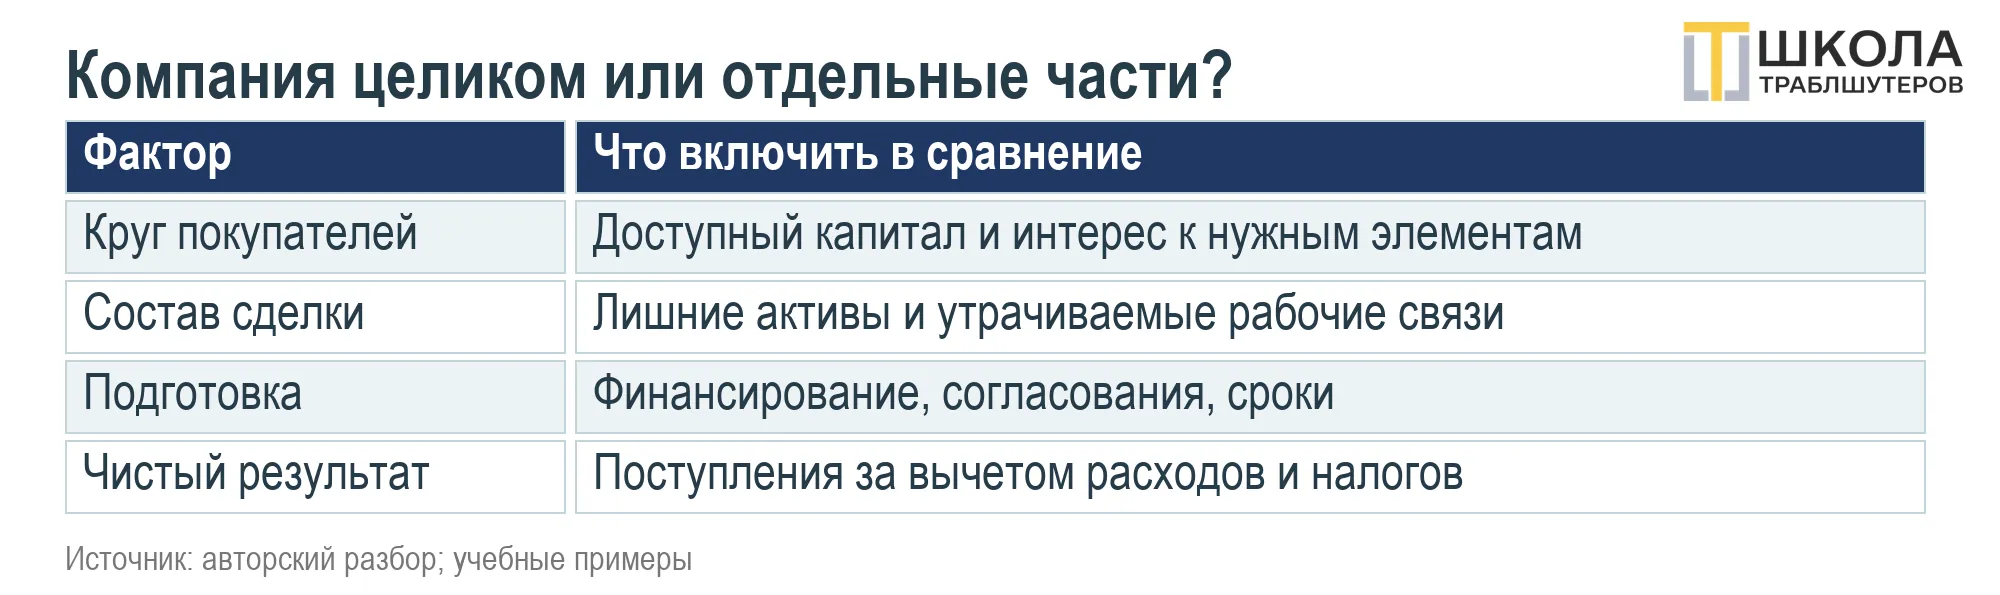
Рис. 3. Разделение бизнеса оценивают по чистому результату всей операции
Во-первых, крупный объект требует большего капитала и сужает круг покупателей. Небольшой магазин доступен большему числу приобретателей, чем торговый центр. При меньшей конкуренции за большой объект продавец может столкнуться с более настойчивым торгом.
Во-вторых, покупателю могут быть нужны только клиенты, технология или место. Лишние запасы и оборудование он воспринимает как дополнительные расходы. Стоит выяснить, что именно заинтересовало другую сторону и какие элементы не поддерживают её замысел.
В-третьих, новый собственник может планировать перестройку процессов, как покупатель квартиры – смену планировки. Наконец, сложное финансирование крупной сделки требует согласований и времени. Иногда стороны не находят приемлемой конструкции, хотя отдельные части удалось бы продать.
Полезно представить компанию как конструктор и оценить варианты состава сделки. Затем проверить, что останется после отделения каждого элемента. Без этого продажа наиболее привлекательной части способна обесценить остальной бизнес.
Подтвердить инновационность
Новая технология, система контроля качества или удобный учёт ценны через результат: экономию, надёжность, скорость и качество. Само слово «инновационный» не повышает стоимость. Покупателю нужны данные об эффекте, затратах на поддержку и возможности продолжения работы.
Нельзя заранее считать покупное программное обеспечение активом, а собственную разработку – только расходом. Учёт зависит от характера прав и выполнения критериев признания. Собственная программа может отвечать требованиям к нематериальному активу; обычная подписка не обязательно создаёт такой актив. Бухгалтерское признание и рыночная ценность – разные вопросы.
Отдельно проверяют права на код, договоры с разработчиками, лицензии и возможность передачи. Даже полезная система может потребовать замены, если её нельзя законно использовать или поддерживать. Эти расходы включают в оценку перехода, а не скрывают за исторической стоимостью разработки.
Привести финансы в порядок
Подготовка отчётности означает устранение ошибок и объяснение показателей. Искусственное увеличение оборота, сокрытие обязательств и выбор только удачного месяца искажают представление о компании. Серьёзный покупатель будет сверять данные, пересчитывать результаты и проверять допущения.
Допустимые корректировки нормализованной прибыли раскрывают отдельно: что исключено, почему и как это влияет на расчёт. Разовые доходы и расходы не следует молча убирать из исходной отчётности. Финансовый консультант помогает сделать показатели сопоставимыми, сохранив возможность проверки.
Если недостоверные сведения обнаружатся после продажи, последствия зависят от договора и обстоятельств. Возможны требования о возмещении потерь и иные способы защиты, однако расторжение не происходит автоматически. Предоставленные продавцом документы могут стать существенными доказательствами.
Выбрать момент
Цена зависит от внешней среды и состояния отрасли. В период неопределённости покупатели могут откладывать решения, ужесточать требования и увеличивать скидку за риск. Наличие капитала ещё не означает готовности приобрести компанию на прежних условиях.
Технологические изменения способны уменьшить спрос даже в традиционных отраслях. Развитие способов домостроения, например, меняет потребность в отдельных материалах. Продажа завода существенно дешевле затрат на строительство возможна, но величина скидки зависит от состояния объекта и перспектив рынка.
В условной модели участок А–В соответствует росту результатов, В–С – плато. Вблизи В продавец может показывать сильную динамику, но определить будущий перелом заранее трудно. Поэтому схема иллюстрирует рассуждение, а не даёт правило продажи точно на вершине.
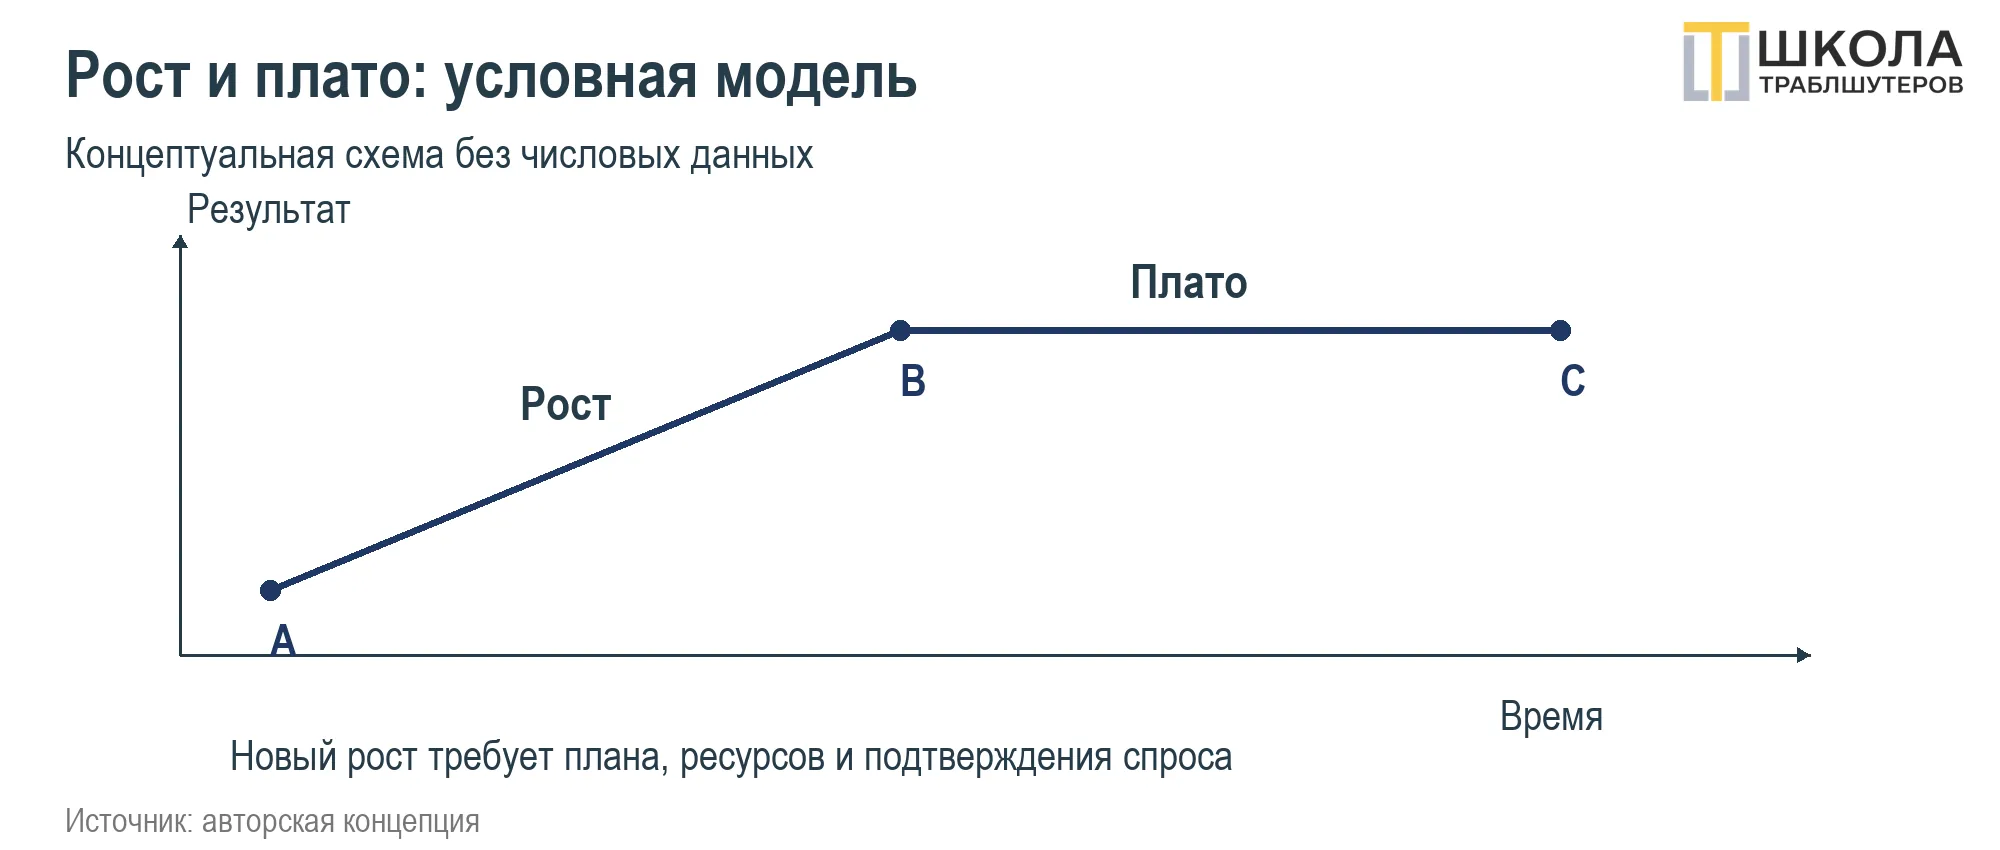
Рис. 4. Исторический рост и план нового роста требуют разных доказательств
На плато следует объяснить причину остановки: насыщение рынка, ограничение мощности, усталость владельца или другое обстоятельство. Затем показать, какое действие способно дать новый импульс и сколько оно стоит. Нарисованная восходящая линия без такого объяснения остаётся обещанием.
Привлекательность бизнеса сопоставляют с доступными альтернативами вложений. Депозиты, недвижимость, ценные бумаги и собственное дело различаются ликвидностью, риском и трудоёмкостью. Более высокая ожидаемая доходность не является гарантией выплаты и не компенсирует любой риск.
Идеальный момент продажи трудно назначить. Практичнее поддерживать готовность: понятную отчётность, оформленные права, инструкции и самостоятельную работу сотрудников. Тогда появление подходящего покупателя не заставит в спешке восстанавливать документы и перестраивать управление.
Что запомнить?
- Основания стоимости объясняют через подходящий метод и проверяемые данные, исключая повторный учёт одних и тех же преимуществ.
- Репутация, права и клиентские отношения добавляют ценность, если сохраняются после сделки и подтверждаются документами и результатами.
- Перспективы связывают с ресурсами, действиями и ограничениями; независимая экспертиза помогает уточнить обещания до переговоров.
- Состав сделки, разделение активов и время продажи сравнивают по чистому результату, расходам перехода и остающимся рискам.
- Сильная упаковка делает реальную ценность бизнеса понятной: она не создаёт её подменой фактов или красивым прогнозом.