
4 источника финансирования отличаются условиями доступа к капиталу. Важны сроки, ответственность и последствия неудачи проекта. Основатель «Школы траблшутеров» Олег Брагинский и ученик Влад Чернов разбирают сравнение источников финансирования проектов.
Рис. 1. Источник денег определяет будущие обязательства компании
За финансирование приходится отдавать проценты, долю, часть свободы решений или принимать условия целевого использования. Даже помощь родственника создаёт обязательства и влияет на отношения. Сначала полезно определить задачу, сумму и срок, а затем сравнивать доступные инструменты.
Влад предпочитает по возможности начинать на собственные средства и привлекать инвестиции после появления продукта и первых результатов. Это помогает обсуждать стоимость уже работающей модели. Однако капиталоёмкий проект может требовать внешних денег с самого начала, а позднее обращение не гарантирует лучших условий.
Подтверждённая способность развиваться самостоятельно укрепляет переговорную позицию. Но вкладывать все личные сбережения ради доказательства заинтересованности необязательно. Нужно определить приемлемый риск, резерв и границу потерь, а участие основателей оценивать вместе с их работой и компетенциями.
Источники финансирования различаются не только документами. Надёжность партнёра, его репутация и поведение при трудностях становятся частью будущей жизни компании. Важно понять, готовы ли стороны работать вместе достаточно долго и что произойдёт, если план не выполнится.
Родственники и знакомые
Близкие уже знают предпринимателя, поэтому обсуждение иногда проходит быстрее, чем банковская проверка. Такой вариант встречается у начинающих, которым ещё нечем подтвердить финансовую устойчивость. Но знакомство не заменяет договор и не делает вложение безопасным.
Нужно письменно определить, передаются ли деньги в долг, в капитал или на иных условиях. Фиксируют сумму, срок, вознаграждение, порядок возврата и действия при задержке. Требования к форме сделки зависят от участников и обстоятельств; отсутствие бумаги увеличивает неопределённость для обеих сторон.
Неудача способна разрушить отношения, особенно если финансирующий человек не привык к предпринимательскому риску. Следует прямо обсудить вероятность потери, длительный срок ожидания и отсутствие гарантии дохода. Деньги, необходимые семье для обязательных расходов, нельзя представлять как свободный рискованный капитал.
Банки
При обычном кредите банк не получает долю в компании и право на часть её прибыли: заёмщик возвращает основной долг и проценты. Обязательства по графику сохраняются и при убытке. Поэтому кредит подходит по способности обслуживать платежи, а не по убедительности идеи.
Обеспечением могут стать имущество компании, личные активы или поручительство. Это увеличивает последствия неудачи для собственника. До подписания нужно понять объём ответственности, условия обращения взыскания и возможность освобождения обеспечения после частичного погашения.
Объяснять банку лучше хозяйственную задачу, а не сразу просить единственный знакомый продукт. Оборудование можно финансировать через лизинг, требования к покупателям – через факторинг. Банковская гарантия обеспечивает обязательство, но сама по себе обычно не выдаёт компании деньги на расходы.
Банк оценивает риск и затем определяет допустимую сумму и условия. Внутренние модели различаются; заранее известного универсального набора коэффициентов нет. Однако основные области проверки можно подготовить: денежный поток, долг, обеспечение, историю исполнения обязательств и положение отрасли.
Что оценивает кредитор?
Размер кредита влияет на организационные расходы банка, но большая сумма не означает автоматически меньшую ставку. Один кредит на 100 млн рублей требует иной работы, чем сто кредитов по миллиону. При этом концентрация риска и сложность проекта могут перевесить экономию на оформлении.
Для залога важна ликвидность: насколько быстро и с какими расходами можно его продать. Влад встречал в практике оценочные дисконты 30–70%; это исторический диапазон отдельных ситуаций, а не обязательное правило. Уточняют конкретную оценку, метод её пересмотра и требования к дополнительному обеспечению.
Молодой технологической компании бывает трудно получить обычный кредит из-за отсутствия имущества и подтверждённого потока. Новизна полезна проекту, но не снимает вопрос возврата. Возможности специализированных программ и гарантий рассматривают отдельно, проверяя действующие условия.
Кредитная история отражает сведения об обязательствах и их исполнении. Остатки на счетах и длительность обслуживания банк анализирует из собственных и предоставленных данных; это не одно и то же. Просрочки могут ухудшить решение и цену кредита, но единого вечного чёрного списка всех заёмщиков нет.
Важны собственные средства проекта и совокупная долговая нагрузка. Больший вклад владельца способен уменьшить риск банка, однако ставка не снижается автоматически по одной пропорции. Сумма должна соответствовать задаче, источникам погашения и устойчивости всей финансовой модели.
Отраслевой спад меняет доступность кредита. Влад вспоминает, как в кризис осложнялось финансирование строительства; ограничения касались и частных заёмщиков с повышенным риском потери работы. Такие наблюдения объясняют логику проверки, но не задают действующие условия конкретного банка.
Официальная оплата труда, налоговые платежи и прозрачность операций помогают оценить устойчивость компании. Банк также выполняет требования финансового контроля. Соотношение налогов и оборота может вызвать вопросы, но отдельно взятый показатель ещё не доказывает нарушения.
Проверка включает судебные споры, банкротные процедуры, поручительства и связанные компании. Обязательство по чужому кредиту способно изменить доступный резерв денег. Поэтому полезно собрать полный перечень действующих и условных обязательств до обращения, а не восстанавливать его по запросам.
Как сравнивать банковские предложения?
Банк ведёт коммерческую деятельность, поэтому обсуждать условия нормально. Но переговоры требуют времени и альтернатив. Влад советует начинать заранее и не ставить заключение единственно возможного договора на день обязательного платежа поставщику.
В авторском примере деньги нужны 23 ноября, а окончательные условия появляются вечером 22-го. Такая ситуация лишает заёмщика времени на сравнение. Она не доказывает намеренной задержки со стороны любого банка, но показывает ценность резерва и параллельной работы с другими кредиторами.
Избыточный залог может ограничить последующее финансирование. При этом требование дополнительного обеспечения бывает обоснованным. Полезно спросить, какие активы действительно необходимы, можно ли заменить их и как уменьшится обеспечение по мере погашения долга.
Страховой полис проверяют вместе с кредитным договором: что застраховано, кто получит выплату, какие есть исключения и сколько стоит продление. Включённая в сумму кредита страховка также увеличивает платежи. Формальное наличие полиса ещё не подтверждает достаточную защиту.
Сравнивают весь денежный график: проценты, комиссии, страхование, первоначальные и последующие платежи. Возврат равными суммами, дифференцированный график и погашение в конце срока создают разную нагрузку. Для бизнеса не следует автоматически применять правила раскрытия стоимости потребительского кредита.
Сравнивают расчёт всех расходов при одинаковых суммах и сроках. Основания изменения ставки проверяют по договору: просрочку, финансовые показатели и стоимость залога. Сезонную выручку сопоставляют с этими условиями заранее.
- определить основания изменения ставки и требования к дополнительному обеспечению
- сверить полный график платежей с сезонностью и запасом денежных средств
- проверить страхование, исключения и стоимость сопутствующих услуг
- обсудить достаточность залога и порядок его освобождения
- оставить время на сравнение нескольких предложений.
Юрист проверяет текст, а финансовая модель – способность исполнять его при неблагоприятном развитии событий. Поручительство и залог оценивают вместе с ценой кредита. Самая низкая объявленная ставка может сопровождаться условиями, которые делают предложение неподходящим.
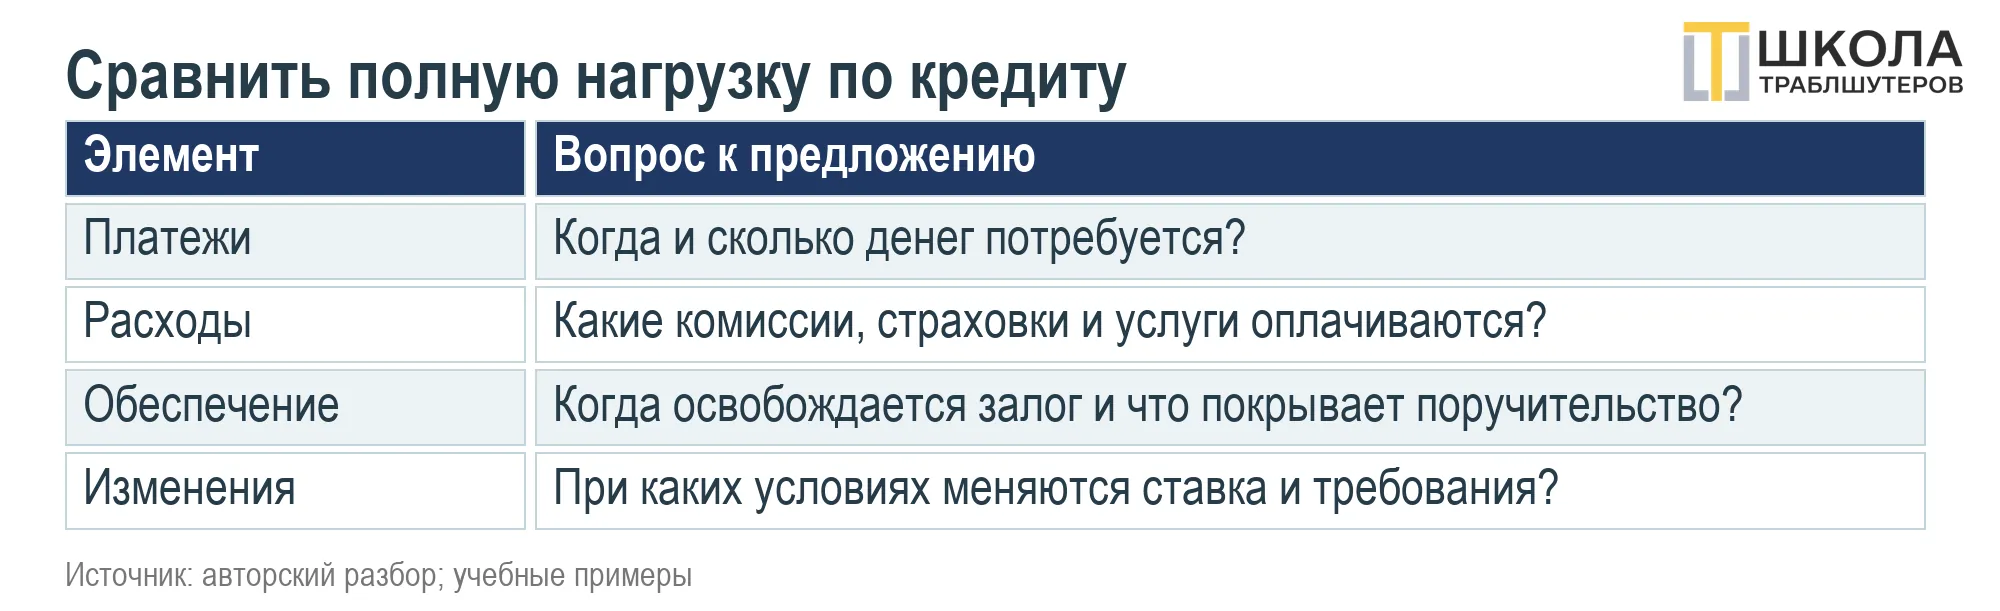
Рис. 2. Объявленная ставка описывает лишь часть кредитной нагрузки
Частные инвесторы
Следует различать частный заём и долевую инвестицию. Первый создаёт долг и может помогать при кратком кассовом разрыве. Вторая меняет состав владельцев и рассчитана на рост стоимости или распределение результата; привлекать партнёра навсегда ради временного платежа бывает неразумно.
Венчурные фонды и частные инвесторы используют собственную проверку. Документов может быть не меньше, чем в банке, а процесс – длительнее. Отсутствие залога не означает лёгких денег: инвестор оценивает продукт, рынок, команду, риски и условия выхода.
Продажа доли влияет на управление. Нужно заранее понять, какие решения потребуют согласия, кто будет работать в компании и как разрешать разногласия. Иначе разные представления о приоритетах начнут тянуть бизнес в стороны уже после получения средств.
Подготовка к разговору
До обращения изучают доступные сведения об инвесторе: отрасли, этапы, размеры вложений, прошлые проекты и отзывы предпринимателей. Познакомиться можно через профессиональные мероприятия, акселераторы и общих знакомых. Важна уместность предложения, а не количество отправленных презентаций.
- какую информацию необходимо предоставить помимо бизнес-плана и финансовой модели
- на какое участие в управлении и распределении результата рассчитывает инвестор
- какие условия входа, последующих вложений и выхода он рассматривает
- каковы минимальная и максимальная суммы возможного участия
- на какой стадии развития он обычно финансирует проекты
- работает ли он с предприятиями этой отрасли.
Заключения отраслевых экспертов и подтверждённая репутация основателей помогают начать содержательный разговор. Рекомендатель особенно полезен, если понимает обе стороны и знаком с работой команды. Само по себе известное имя посредника не заменяет проверки и не гарантирует доверия.
Повторное обращение имеет смысл, когда появились новые результаты или изменились условия. Навязчивая рассылка одинакового предложения не создаёт репутацию. Согласованные короткие сообщения о развитии проекта позволяют вернуться к обсуждению на более сильной фактической основе.
Переговоры могут занимать месяцы и десятки встреч. Ранние обсуждения помогают понять вопросы инвесторов и улучшить ответы до самой важной презентации. Несколько параллельных вариантов дают возможность сравнить условия; договорённости о конфиденциальности и эксклюзивности при этом соблюдают.
Подготавливают короткое выступление на 1–2 минуты и развёрнутое примерно на десять. В обоих вариантах должны быть понятны задача клиента, решение, результаты, нужная сумма и её назначение. Детальные расчёты держат отдельно, чтобы ответить на уточнения без перегрузки первого разговора.
Основатель должен понимать числа собственной модели. Если данных нет, лучше обозначить пробел и срок проверки, чем уверенно угадывать. Спокойное объяснение допущений показывает подготовленность убедительнее, чем обещание безупречного роста при любом сценарии.
После встречи составляют письменное резюме: что согласовано, какие вопросы остались и кто готовит материалы. Ошибки и неясности исправляют до следующего обсуждения. При отсутствии немедленной сделки можно с согласия инвестора продолжать информировать его о подтверждённых результатах.
От интереса к сделке
Инвестиционное предложение описывает сумму, оценку, долю, права, обязанности и предполагаемый выход. Термины и последовательность документов различаются. Не стоит считать первое предложение окончательным договором или торопиться подписывать его только ради скорого получения денег.

Рис. 3. Переговоры должны привести к согласованным правам и действиям
Основные условия часто фиксируют в документе, называемом term sheet. Степень его обязательности зависит от содержания и применимого права: конфиденциальность, эксклюзивность и некоторые другие положения могут связывать стороны уже на этой стадии. Название само по себе не определяет юридический эффект.
Далее или параллельно проводится комплексная проверка – due diligence. Она подтверждает права, финансовые показатели, налоговое положение, обязательства и существенные риски. Отсутствие налоговой задолженности – лишь одна часть проверки, а не доказательство полной юридической чистоты компании.
Окончательные договоры закрепляют инвестицию, корпоративные права, условия закрытия и ответственность. Поступление денег, регистрационные действия и передача прав должны быть согласованы между собой. Единственный универсальный момент, когда любое сотрудничество становится официальным, отсутствует.
Гранты и программы поддержки
Для технологических и социальных проектов могут подходить грантовые программы. Среди профильных организаций – Фонд содействия инновациям и «Сколково». Доступность, требования, направления и сроки конкурса проверяют на официальных ресурсах: само соответствие теме не означает одобрения заявки.
Корпоративный акселератор может предлагать пилот, экспертизу, коммерческое сотрудничество или инвестицию за долю. Это не обязательно грант. Стоит выяснить интерес корпорации, права на результат, ограничения работы с другими заказчиками и требования к последующим этапам.
Иностранная программа иногда требует местного юридического лица или присутствия команды, но условия различаются. Государственная поддержка также принимает разные формы: субсидирование части расходов, гарантии, консультации и помощь с подготовкой документов. Сравнивают конкретные действующие программы, а не общее название поддержки.
Главное условие гранта – соблюдение согласованных целей, бюджета и отчётности. Зарплата или командировка могут быть допустимы, если прямо предусмотрены правилами и документами программы. Нельзя объявлять любую такую выплату запрещённой или направлять средства на цели по собственному усмотрению.
Нарушение условий может повлечь возврат денег и другие последствия; уголовная ответственность зависит от состава правонарушения и обстоятельств. До получения средств нужно понять, какие расходы подтверждаются, как меняется смета и кто отвечает за отчётность.
Выбор источника заканчивается проверкой жизнеспособности обязательств. Деньги помогают бизнесу тогда, когда срок их использования соответствует задаче, а условия не разрушают модель. Получить финансирование – промежуточный результат; выполнить договорённости и создать ценность – основная работа.
Что запомнить?
- Задачу, сумму, срок и приемлемые последствия неудачи определяют до выбора между долгом, долей и целевой поддержкой.
- С родственниками письменно согласуют форму участия и возврат, сохраняя честное представление о риске и длительности вложения.
- Банковские предложения сравнивают по полному графику, обеспечению, ответственности и условиям изменения платежей, оставляя резерв времени.
- Инвестору показывают подтверждённые результаты и понятную модель; права управления и выхода согласуют до получения средств.
- Подходящее финансирование решает задачу бизнеса и оставляет выполнимые обязательства: доступность денег сама по себе недостаточна.