
Индекс Мосбиржи вырос на 1,8%, а медианная акция потеряла 1%. Поддержка крупных компаний скрывает слабость большинства остальных бумаг и снижение активности. Условия анализируют основатель «Школы траблшутеров» Олег Брагинский и ученица Марина Строева.
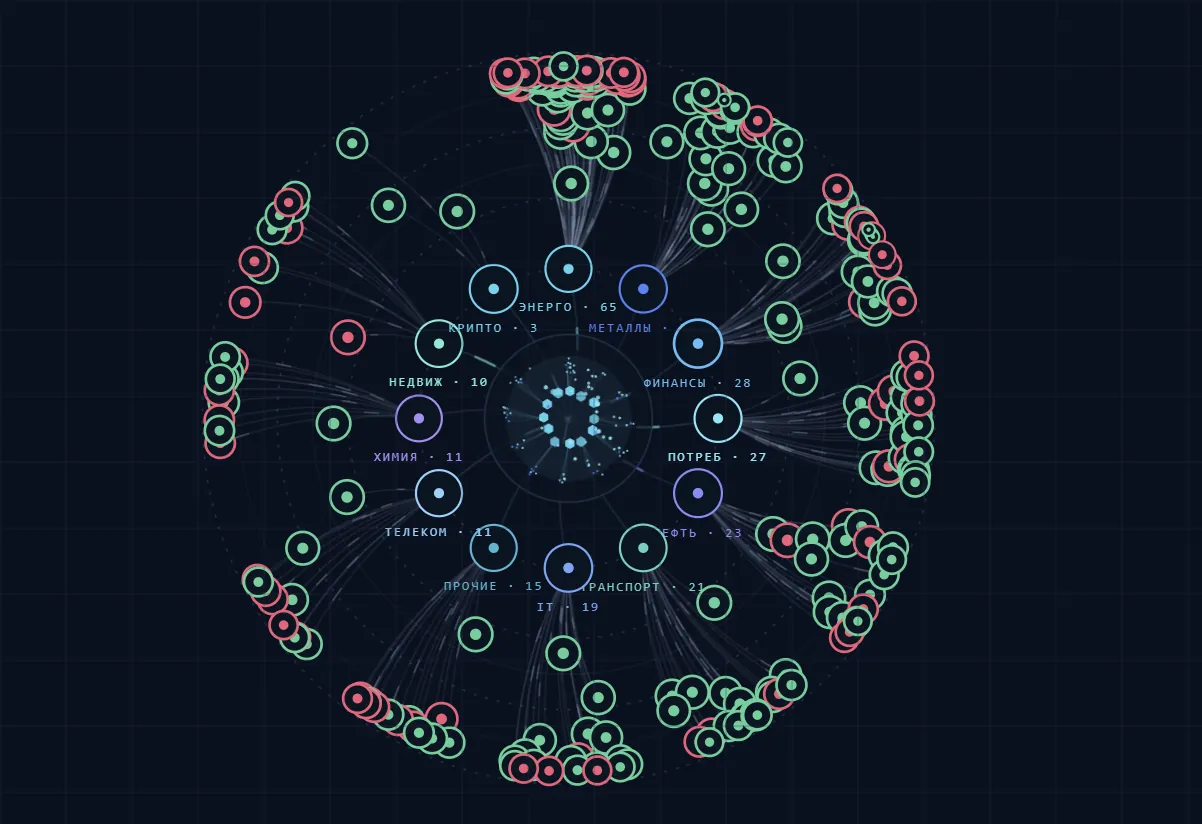
Рис. 1. Карта рынка показывает соседство роста и снижения
Обзор построен по авторскому дашборду за 14 сентября – 5 октября 2026 года, окно обозначено как 21 торговая сессия. Заголовок отсылает к сентябрьскому движению, однако данные захватывают начало октября. Снимки карточек и прогнозных таблиц могут использовать другие интервалы.
Индекс вырос, участие сузилось
Расхождение индекса и медианы составило 2,8 процентного пункта (п.п.). Медианная акция делит выборку пополам по результату и не описывает портфель среднего инвестора. Положительный итог индекса может соседствовать со снижением большинства бумаг из-за разных весов и состава.
В плюсе оказалась 101 бумага из 260 – около 39%. В предыдущем срезе доля достигала примерно 56%, а медиана составляла +2,2%. Участие в росте заметно сузилось: разница округлённых долей – около 17 п.п. Называть движение общерыночным по этим данным было бы неточно.
Среди показанных положительных вкладов в индекс выделяется OZON. При весе 3,1% рост на 16,8% дал около половины процентного пункта. Это весомая поддержка, но не весь результат индекса: вклад остальных компонентов нельзя подменять динамикой одного заметного лидера.
Карточка OZON показывает месячное изменение +18,9%, тогда как в таблице вкладов за окно обзора указано +16,8%. Цифры относятся к разным срезам и не должны смешиваться. Модельные траектории на снимке – элементы исходного интерфейса, а не уже состоявшееся движение цены.
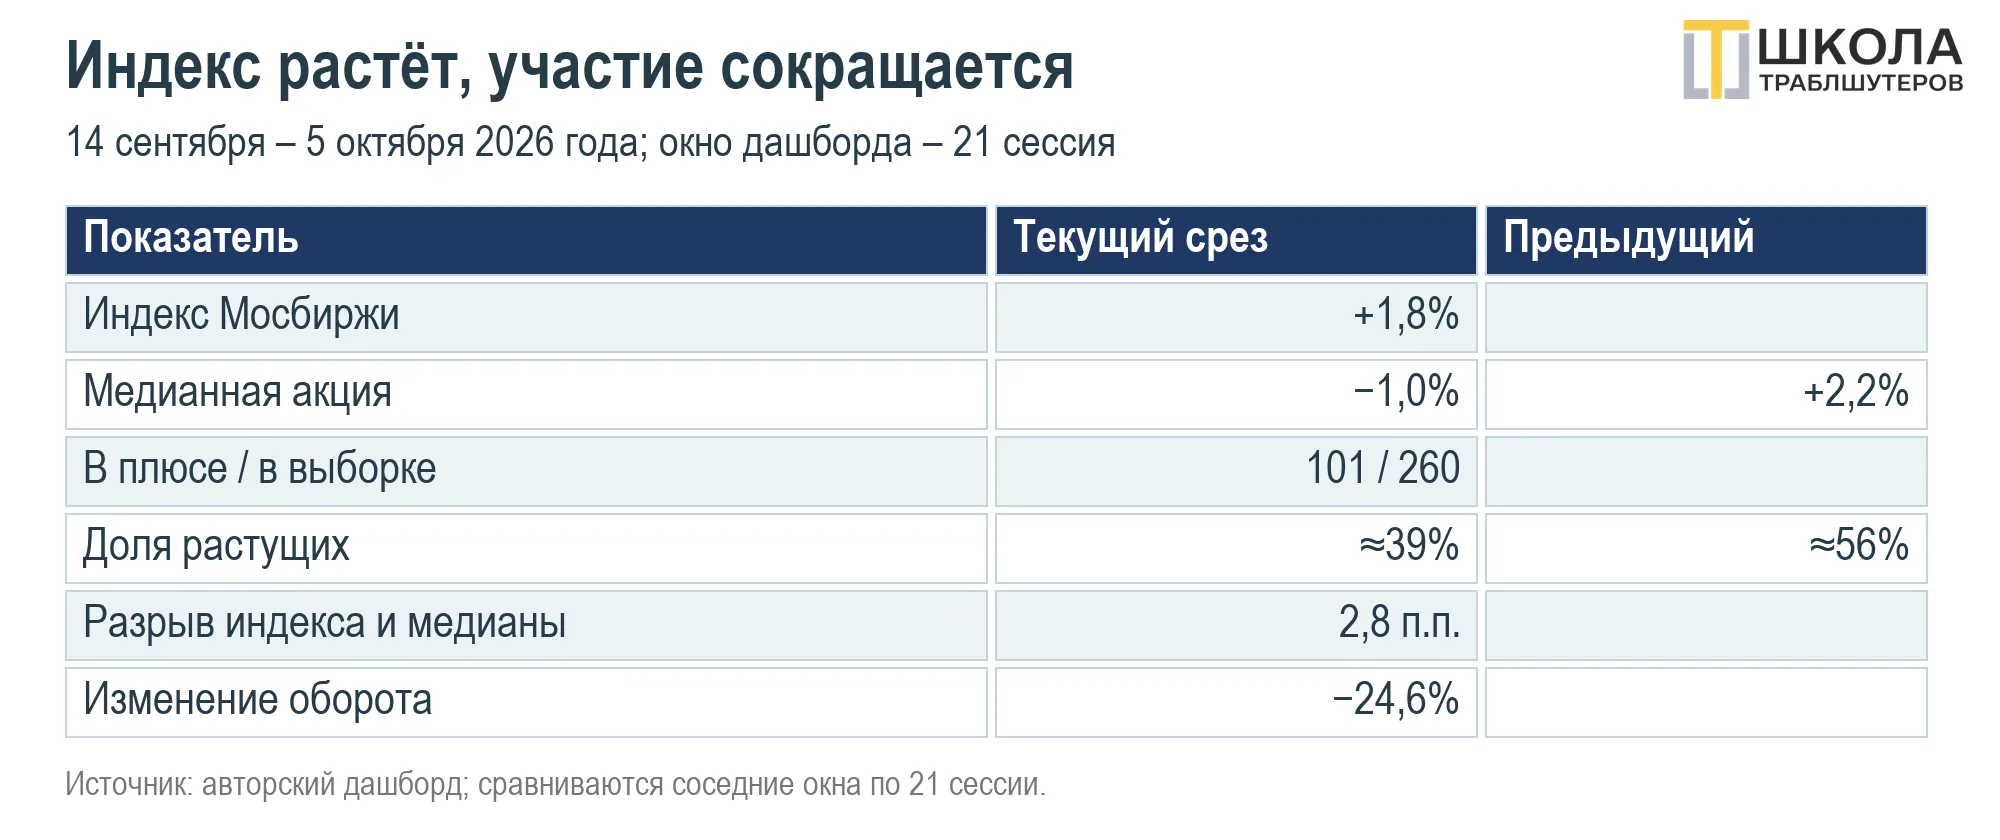
Рис. 2. За положительным индексом стоит отрицательная середина выборки

Рис. 3. Сильная карточка OZON: месячный горизонт отличается от индексного окна
Рядом с OZON положительный вклад внесли X5, ЛУКОЙЛ, ВТБ, Газпром и Т-Технологии. Против индекса работали ГМК «Норильский никель», Яндекс и Сбербанк. Одни гиганты компенсировали других, но суммарная поддержка оказалась сильнее: итог индекса остался положительным.
Активность не равна притоку
Положительный индекс при отрицательной медиане показывает поляризацию результатов, но не измеряет покупательную способность участников. Если поддержка сосредоточена в небольшой группе, разворот лидеров делает индекс уязвимее. Масштаб риска требует полной таблицы вкладов, а не только списка победителей.
По отраслевому срезу авторов электроэнергетика прибавила около 1%, но уступила индексу. Лидерство среди отраслей не обязательно означает опережение биржевого ориентира. Кроме того, способ усреднения бумаг внутри сектора может отличаться от метода расчёта индекса.
Доля нефтегаза в обороте выросла с 32% до 37%, тогда как доходность отрасли стала отрицательной после сильного предыдущего окна. Относительная активность повысилась, но из этого не следует чистого притока: при снижении общего оборота доля может расти даже при падении абсолютного значения.
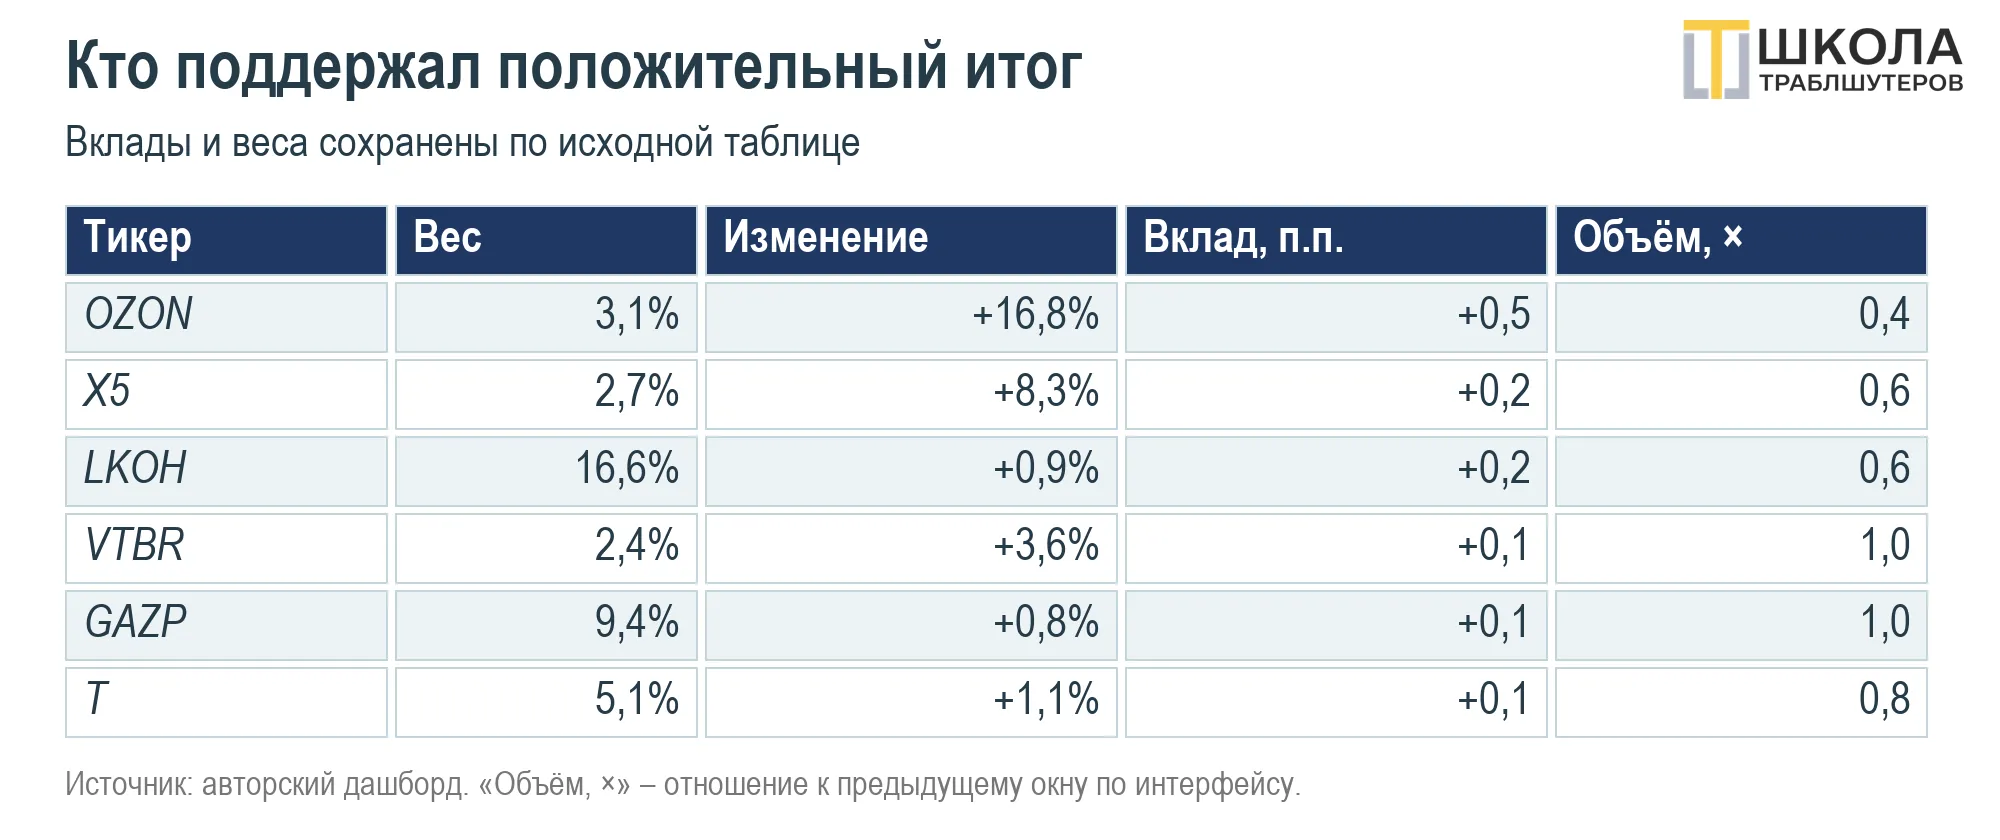
Рис. 4. Небольшой вес не помешал OZON стать заметной опорой индекса
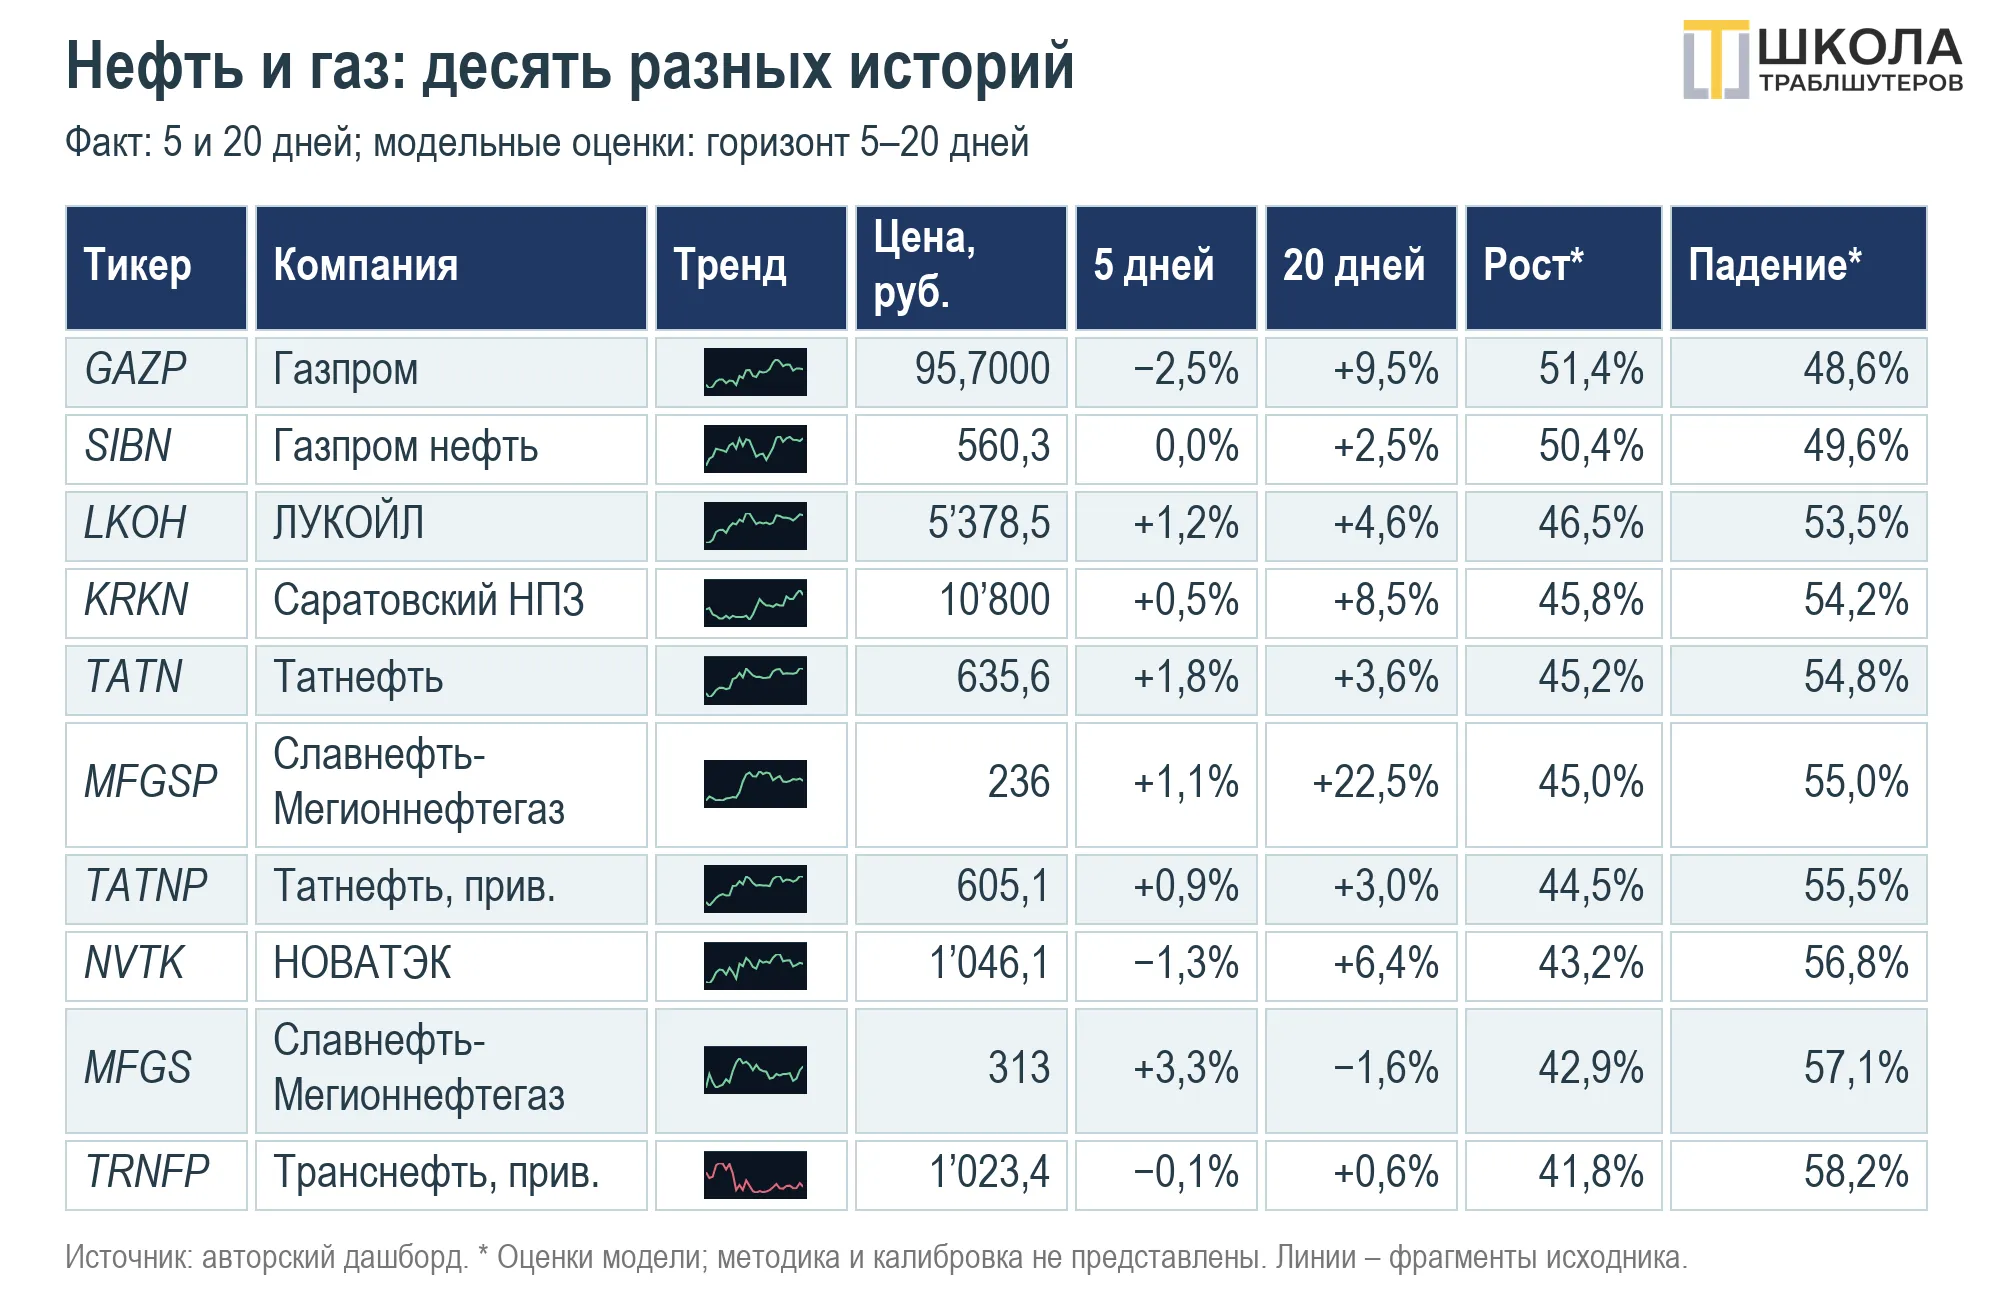
Рис. 5. Нефтегаз торгуется активно, но модель не обещает единого исхода
Дивидендная повестка, фиксация прибыли и поиск недорогих бумаг – возможные объяснения активности в нефтегазе. Исходная таблица не позволяет выбрать между ними. Называть сектор убежищем или доказывать переход капитала из роста в выплаты только по доле оборота преждевременно.
В прогнозной таблице сохранены все десять бумаг, фактические изменения за 5 и 20 дней и модельные оценки роста и падения. Методика и калибровка последних в исходнике не описаны. Проценты отражают вывод дашборда; считать их проверенными вероятностями будущего движения нельзя.
Корпоративный риск внутри отрасли
Строительство и недвижимость, по обзору авторов, потеряли более 6% и отстали от индекса примерно на 8 п.п. В отдельной таблице за 20 дней «Самолёт» снизился на 34,4%, Глоракс – на 14%. Отрасль неоднородна: масштаб снижения одной бумаги нельзя автоматически переносить на весь сегмент.
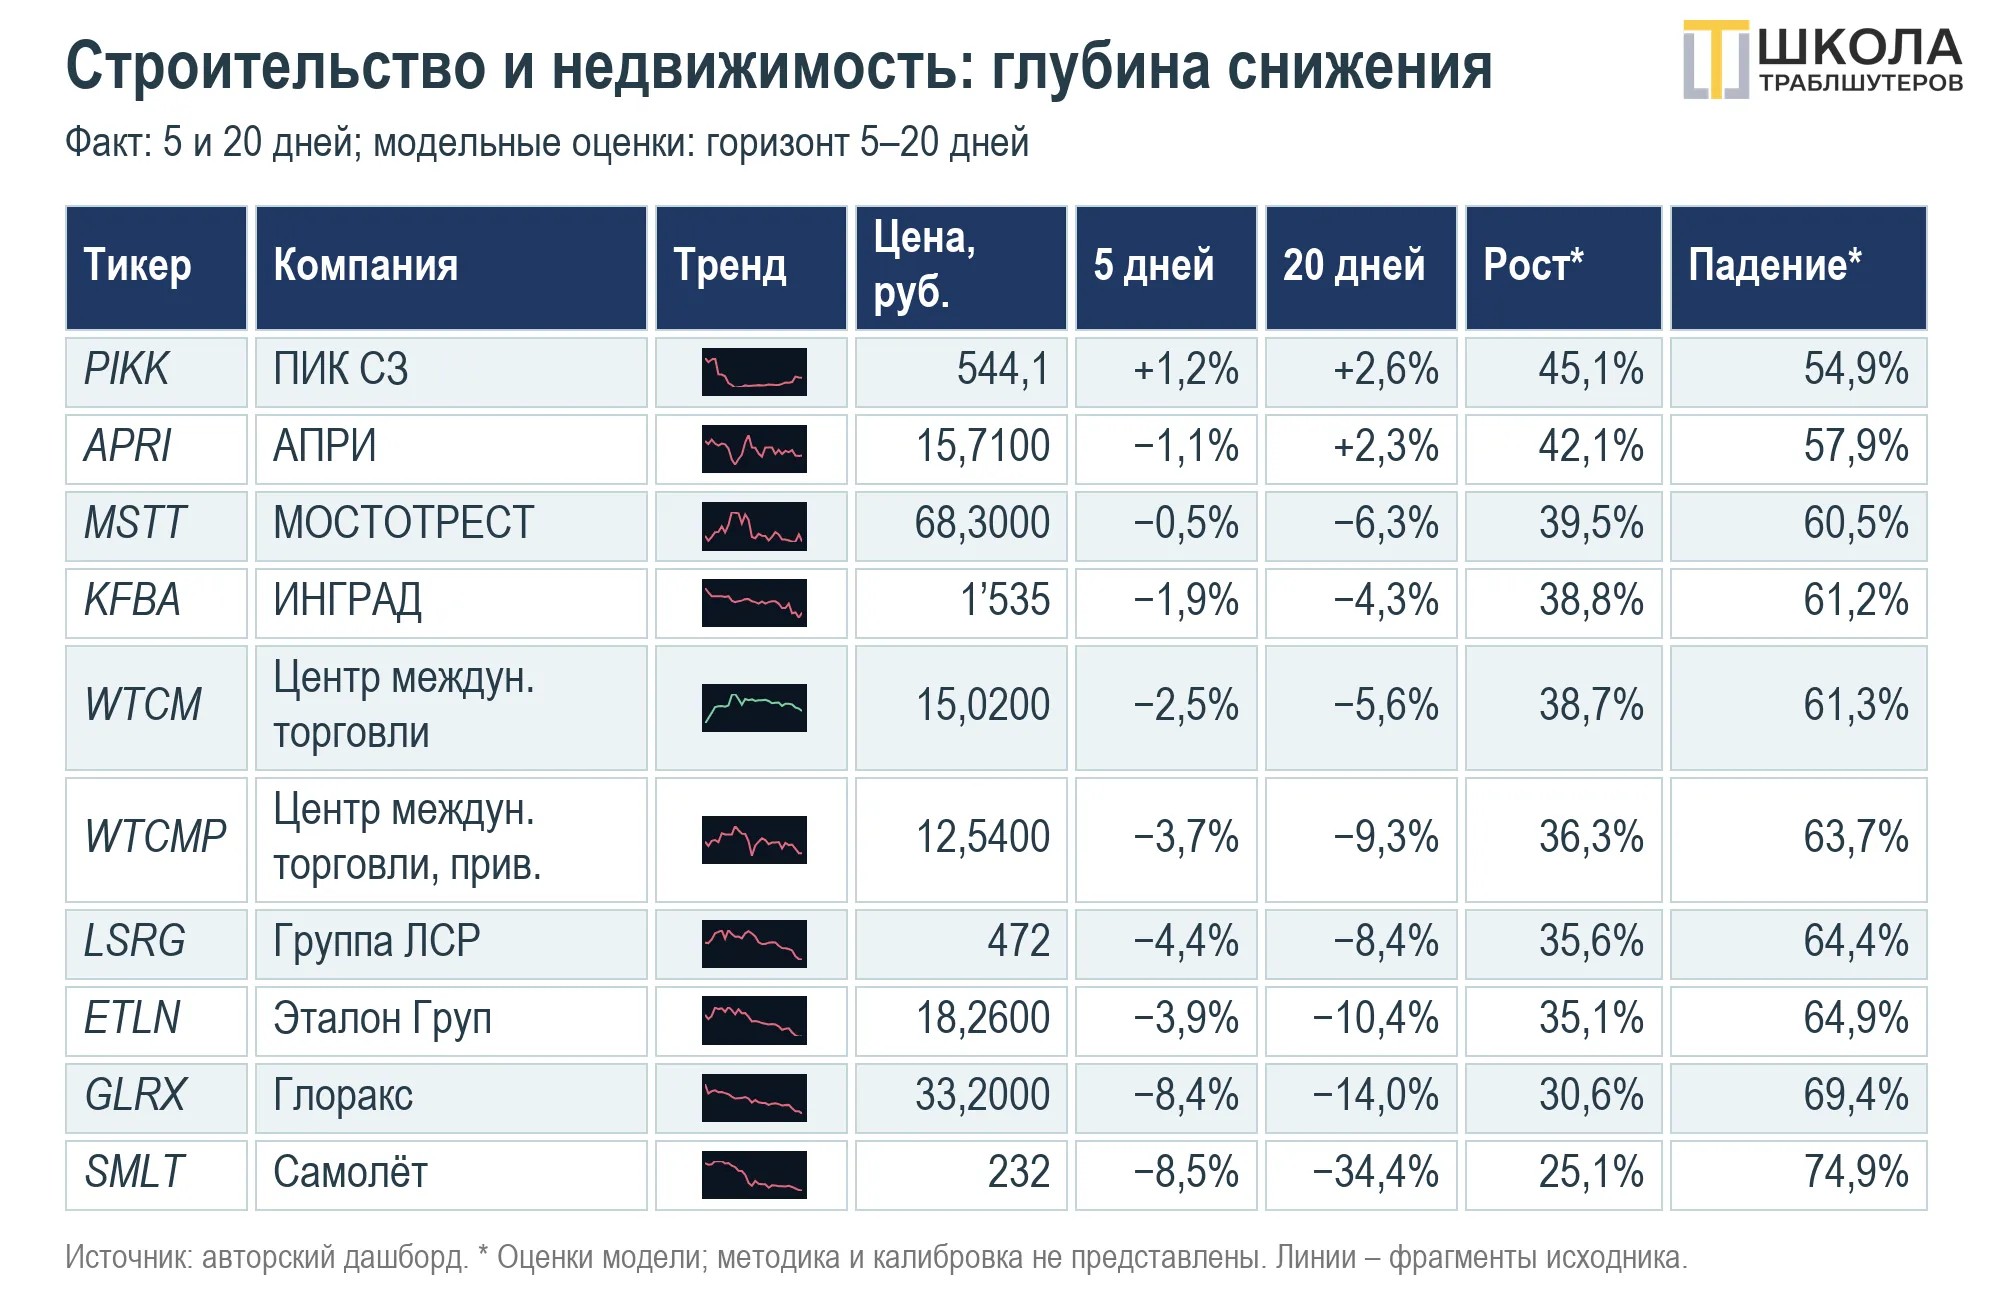
Рис. 6. Застройщики идут разными путями, а у «Самолёта» провал глубже
Карточка Московского кредитного банка (МКБ) показывает месячное снижение на 17,2%, а не на 20%. Оно относится к горизонту карточки; приписывать эту цифру окну отраслевого обзора нельзя. Разница результатов отдельных эмитентов требует проверки корпоративных событий и долговой нагрузки.
Общий оборот, по материалам авторов, составил 1,21 трлн рублей и сократился на 24,6% к предыдущему окну. Снижение активности при положительном индексе согласуется с осторожной картиной, но не доказывает, что участники перестали наращивать позиции: оборот учитывает сделки обеих сторон.
Что наблюдать после обзора?
Базовый сценарий авторов – сохранение поляризации. Индекс может удерживаться за счёт крупных компаний при слабой динамике большинства бумаг. Это предположение на момент среза, а не установленный результат следующего периода: восстановление участия способно изменить картину.
Сближение индекса и медианы возможно через подъём широкого рынка либо снижение лидеров. Различать эти варианты помогают доля растущих бумаг, оборот и вклады компонентов. Само сокращение разрыва ещё не означает улучшения: важен путь, по которому оно произошло.
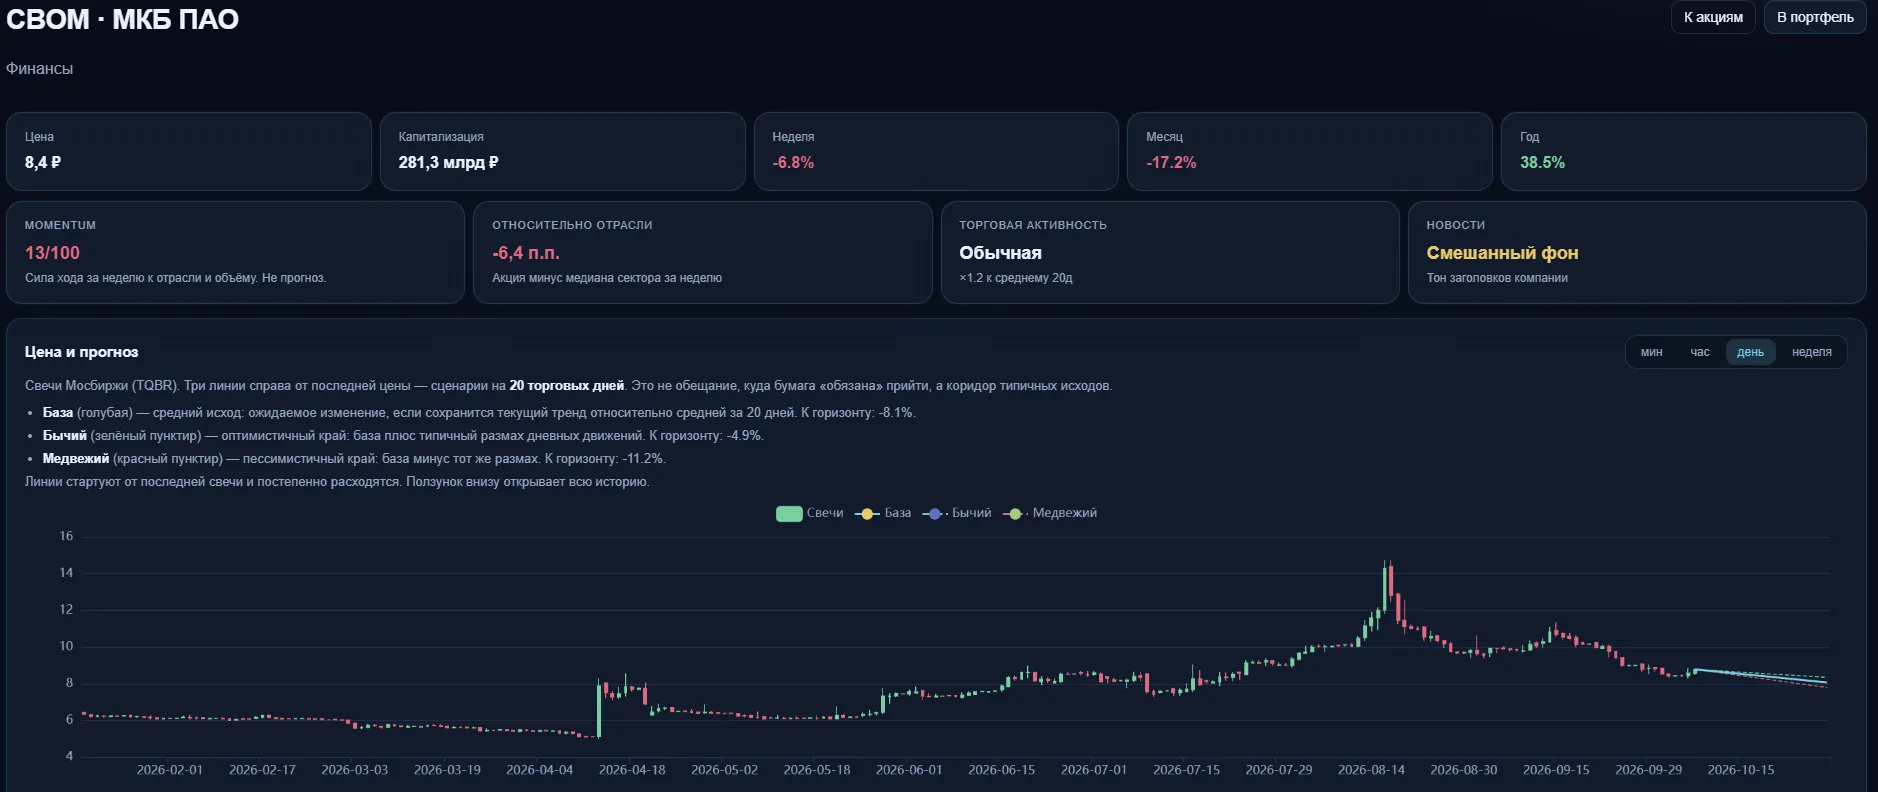
Рис. 7. МКБ отстал от своего окружения: важно не перепутать периоды
Риск-сценарий связан с потерей поддержки у OZON, X5, ЛУКОЙЛа и ВТБ. При одновременной слабости остальных крупных компонентов индекс может снизиться. Низкая доля растущих акций усиливает повод для проверки, но сама по себе не определяет ни срок, ни величину возможного падения.
У строительства, химии, добычи и информационных технологий стоит отделять отраслевую динамику от событий отдельных эмитентов. Повышенная доля нефтегаза в обороте не превращает его автоматически в «тихую гавань». Проверять нужно абсолютную активность, выплаты и изменение цен.
Что может изменить картину?
Первый фактор – решения Банка России и сигналы о ставке. Смягчение условий способно поддержать спрос на более широкий круг акций, ужесточение – ограничить его. Направление реакции не гарантировано: оно зависит от ожиданий, уже учтённых в ценах, и положения конкретных компаний.
Второй фактор – курс рубля и валютные операции государства. Изменение курса по-разному влияет на экспортёров, импортёров и бизнес с валютным долгом. Для проверки сценария нужны фактические параметры и даты, а не общее предположение о неизбежной выгоде от ослабления рубля.
Третий фактор – корпоративные события. Долговая нагрузка, выплаты акционерам и регуляторные решения могут оторвать одну бумагу от отрасли. Четвёртый – оборот: дальнейшее снижение активности потребует внимательнее оценивать устойчивость движения и представительность индексного сигнала.
Что запомнить?
- доля оборота не доказывает притока капитала в сектор
- положительный индекс не означает роста большинства акций
- данные карточек сравнивают только после проверки дат и горизонтов.