
В октябре 2026 года индикатор бизнес-климата Банка России поднялся до 1,19 пункта. Улучшились ожидания и текущие оценки, однако спрос остался слабым. Основатель «Школы траблшутеров» Олег Брагинский и ученица Марина Строева разбирают причины восстановления настроений и ограничения роста.
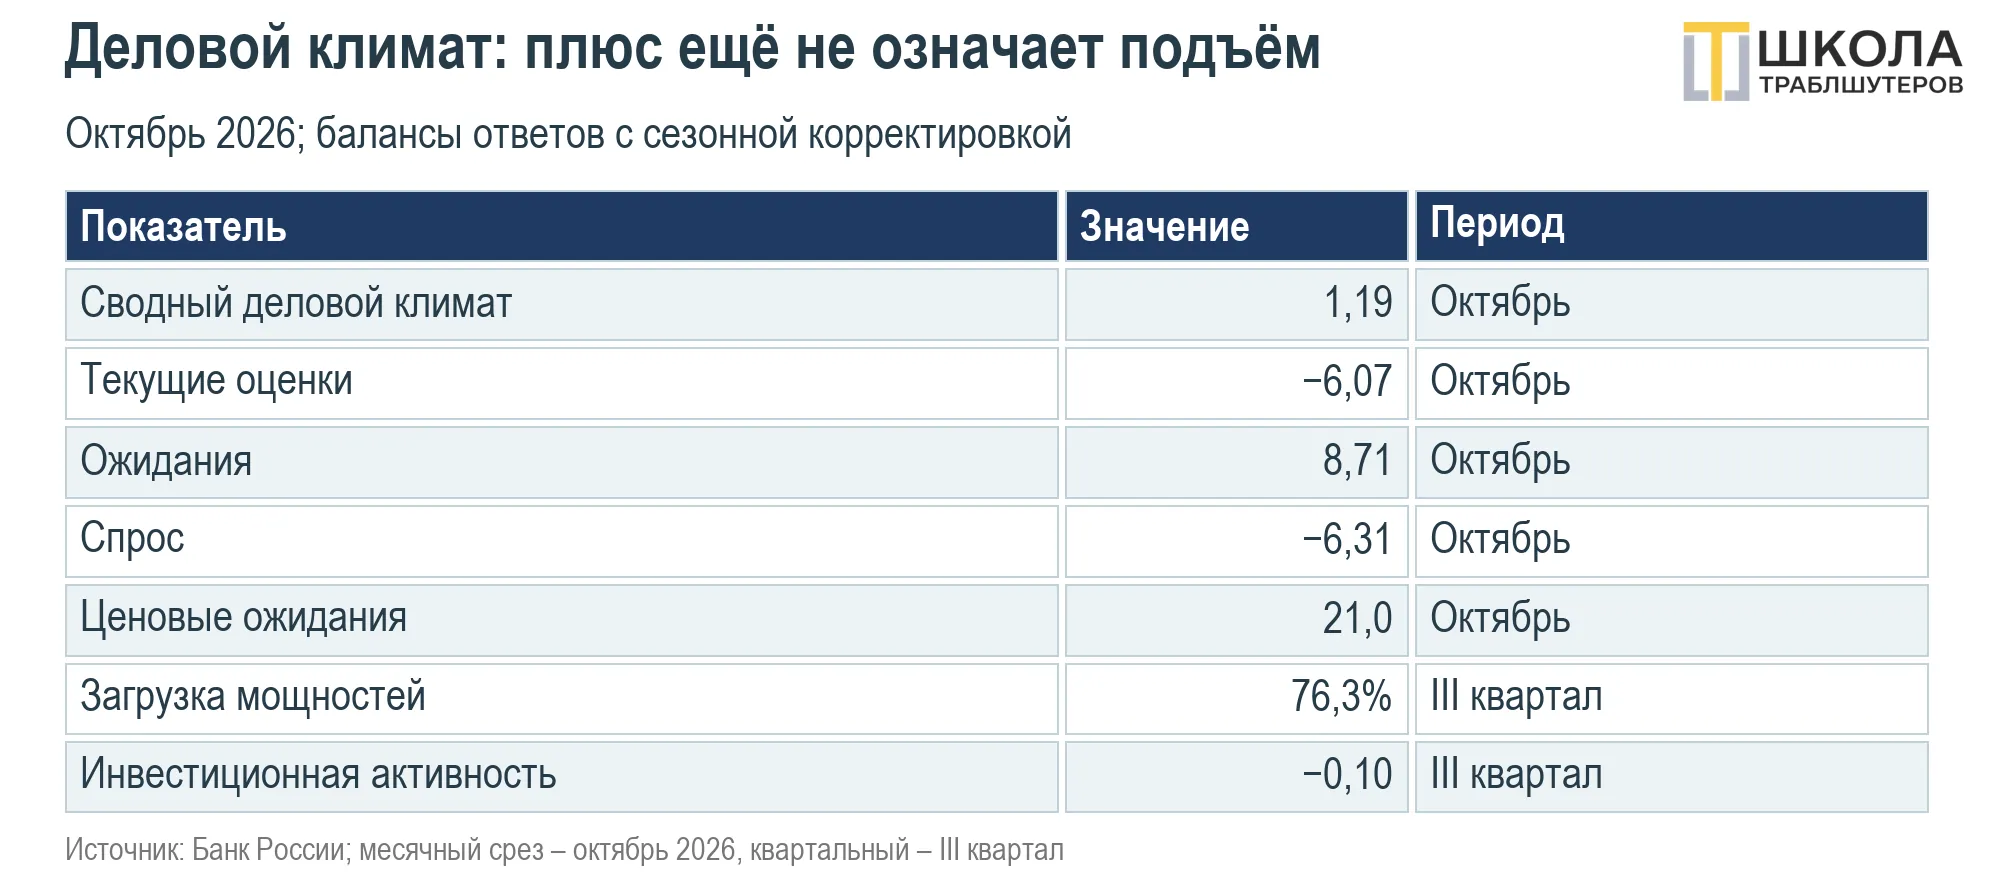
Рис. 1. Климат вернулся в плюс, спрос ещё догоняет
Деловой климат: от спада к восстановлению
В октябре деловые настроения восстановились после летнего спада. Сводный индикатор поднялся с −2,37 до +1,19 пункта. Прирост по неокруглённым данным – 3,55 пункта, наибольшее месячное улучшение в ряду с ноября 2024 года.
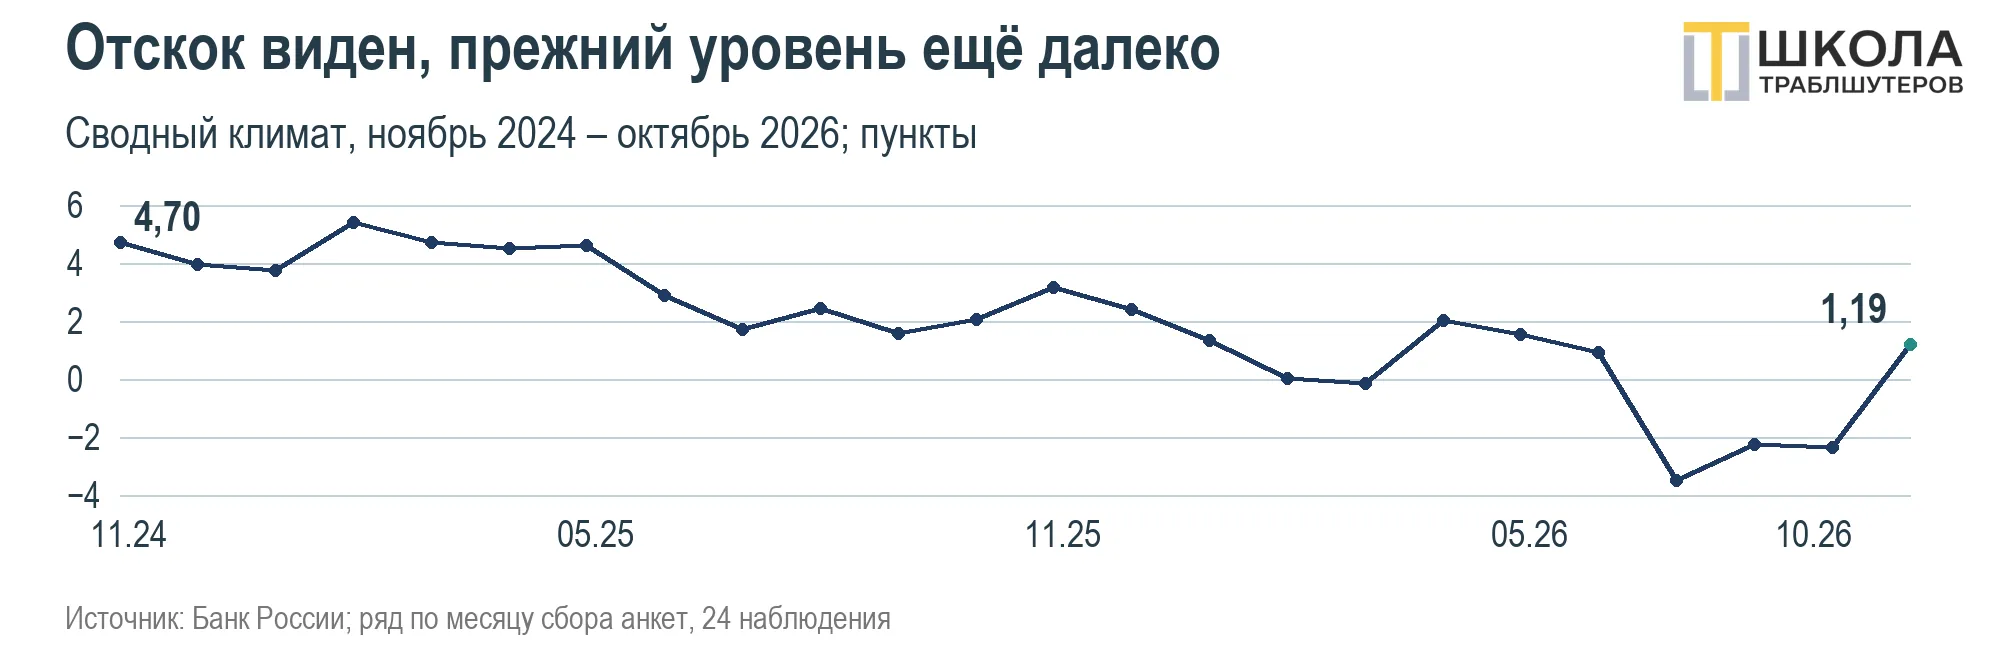
Рис. 2. Октябрьский отскок заметен на длинной дистанции
Что изменилось в оценках бизнеса
Улучшились обе составляющие: ожидания выросли с 5,89 до 8,71 пункта, текущие оценки – с −10,29 до −6,07 пункта. Поэтому сводный подъём нельзя объяснять только оптимизмом. Спрос тоже восстановился, но баланс ответов остался отрицательным: −6,31 пункта.
По сравнению с ноябрём 2024 года сводный индикатор снизился с 4,70 до 1,19 пункта, текущие оценки – с −1,14 до −6,07.
За 23 месяца фактическая составляющая потеряла 4,94 пункта. Октябрьский отскок пока не возвращает экономику к началу рассматриваемого ряда.
Разрыв между ожиданиями и текущими оценками достиг 14,78 пункта. Бизнес рассчитывает на улучшение, хотя фактическая ситуация ещё неблагоприятна. Такой разрыв может предшествовать восстановлению, но сам по себе не доказывает разворота: ожидания следует проверять последующими результатами.
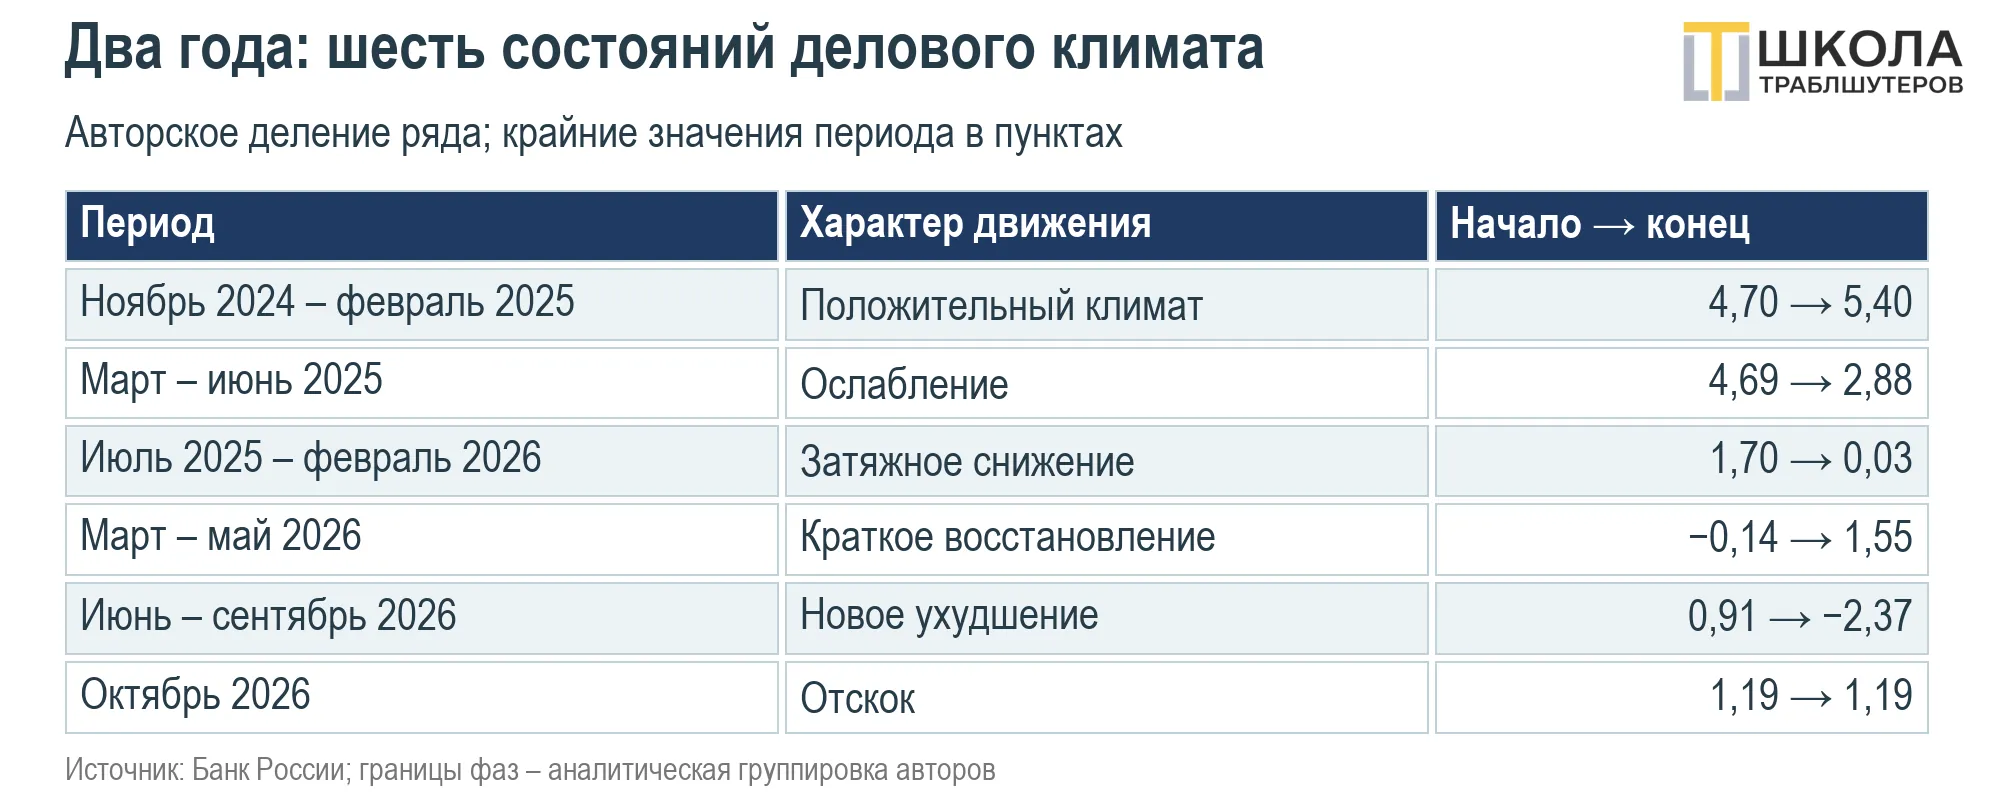
Рис. 3. Двухлетний ряд прошёл через шесть разных состояний
Шесть фаз в двухлетнем ряду
Текущая оценка спроса улучшилась с −10,42 до −6,31 пункта. Ценовые ожидания снизились примерно на 0,9 пункта, до 21,0, но остались заметно выше весеннего минимума. Слабость заказов и готовность повышать цены сосуществуют; один показатель не объясняет причину другого.
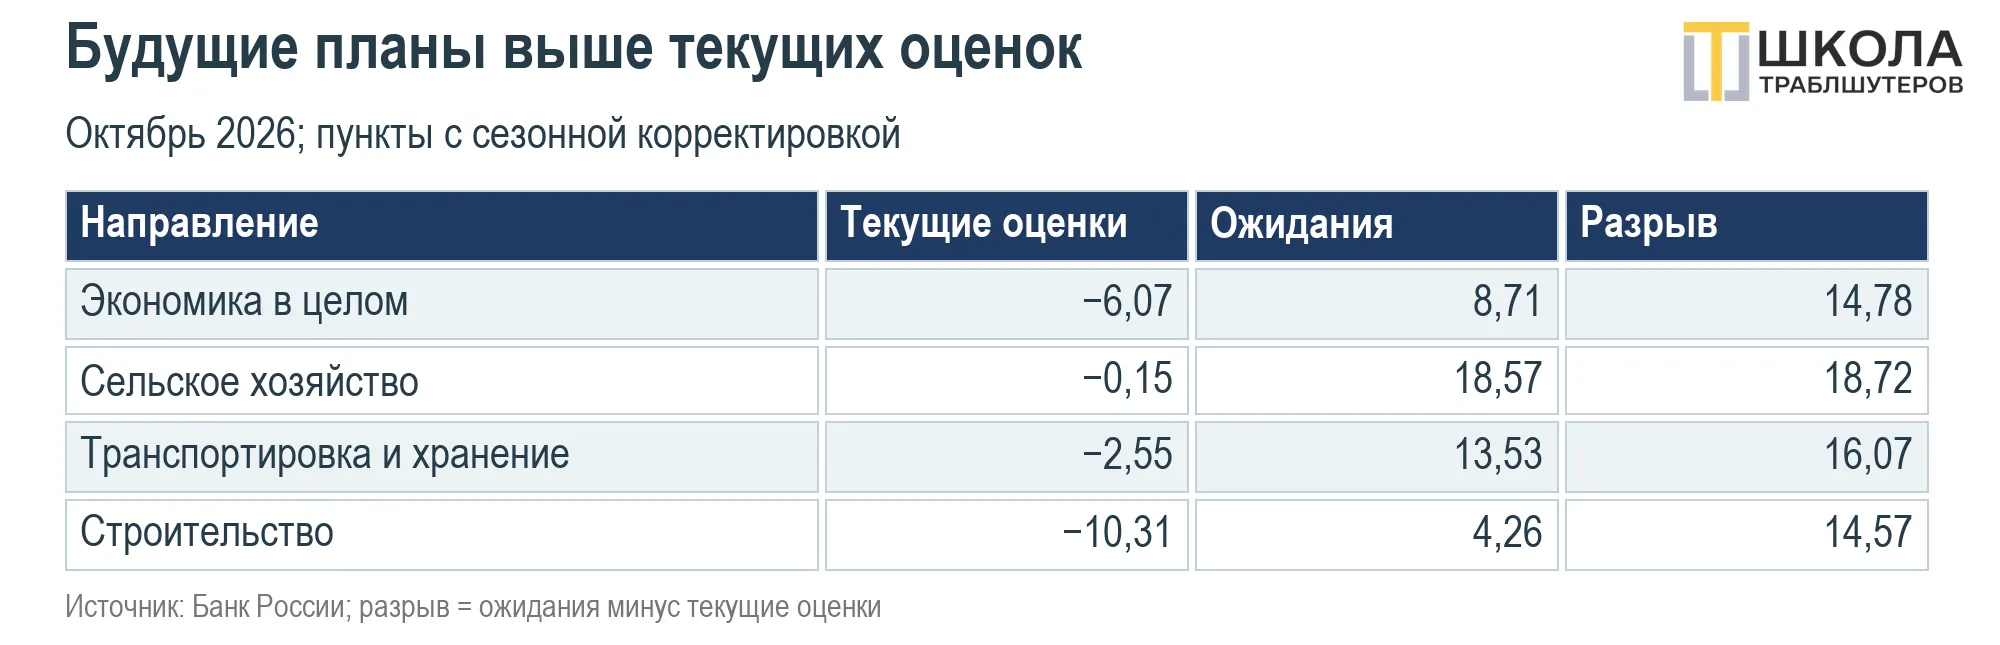
Рис. 4. Оптимизм пока держится выше текущих оценок
Ожидания опережают текущую ситуацию
В промышленности ценовые ожидания составили 21,6 пункта. В июне показатель был около 11,0, а в сентябре достигал 23,3 пункта. Рост за три месяца оказался резким, хотя в октябре последовало снижение. Динамика совместима с давлением издержек, но без дополнительных данных не устанавливает его источник.
В III квартале загрузка мощностей снизилась на 0,9 процентного пункта, до 76,3%; сезонно скорректированный баланс инвестиционной активности – с 0,85 до −0,10 пункта. Отрицательный баланс не означает отсутствия вложений у всех предприятий.
Лидеры октябрьского делового климата:
- сельское хозяйство – 9,00 пункта при текущих оценках −0,15 и ожиданиях 18,6; положительный климат здесь поддерживается прежде всего будущими планами;
- транспортировка и хранение – 5,33 пункта при текущих оценках −2,55 и ожиданиях 13,5;
- водоснабжение – 4,72 пункта, обеспечение электроэнергией, газом и паром – 4,22; текущие оценки в этих секторах положительны: 0,63 и 1,04 пункта;
- производство инвестиционных и потребительских товаров – 3,94 и 3,92 пункта соответственно.
Слабее выглядели следующие направления:
- строительство – климат −3,16 пункта, текущие оценки −10,31;
- торговля в целом – климат −1,05 пункта, текущие оценки −10,10; в оптовой торговле фактическая составляющая ещё ниже: −11,41 пункта;
- производство промежуточных товаров – климат −1,31 пункта, текущие оценки −8,64.
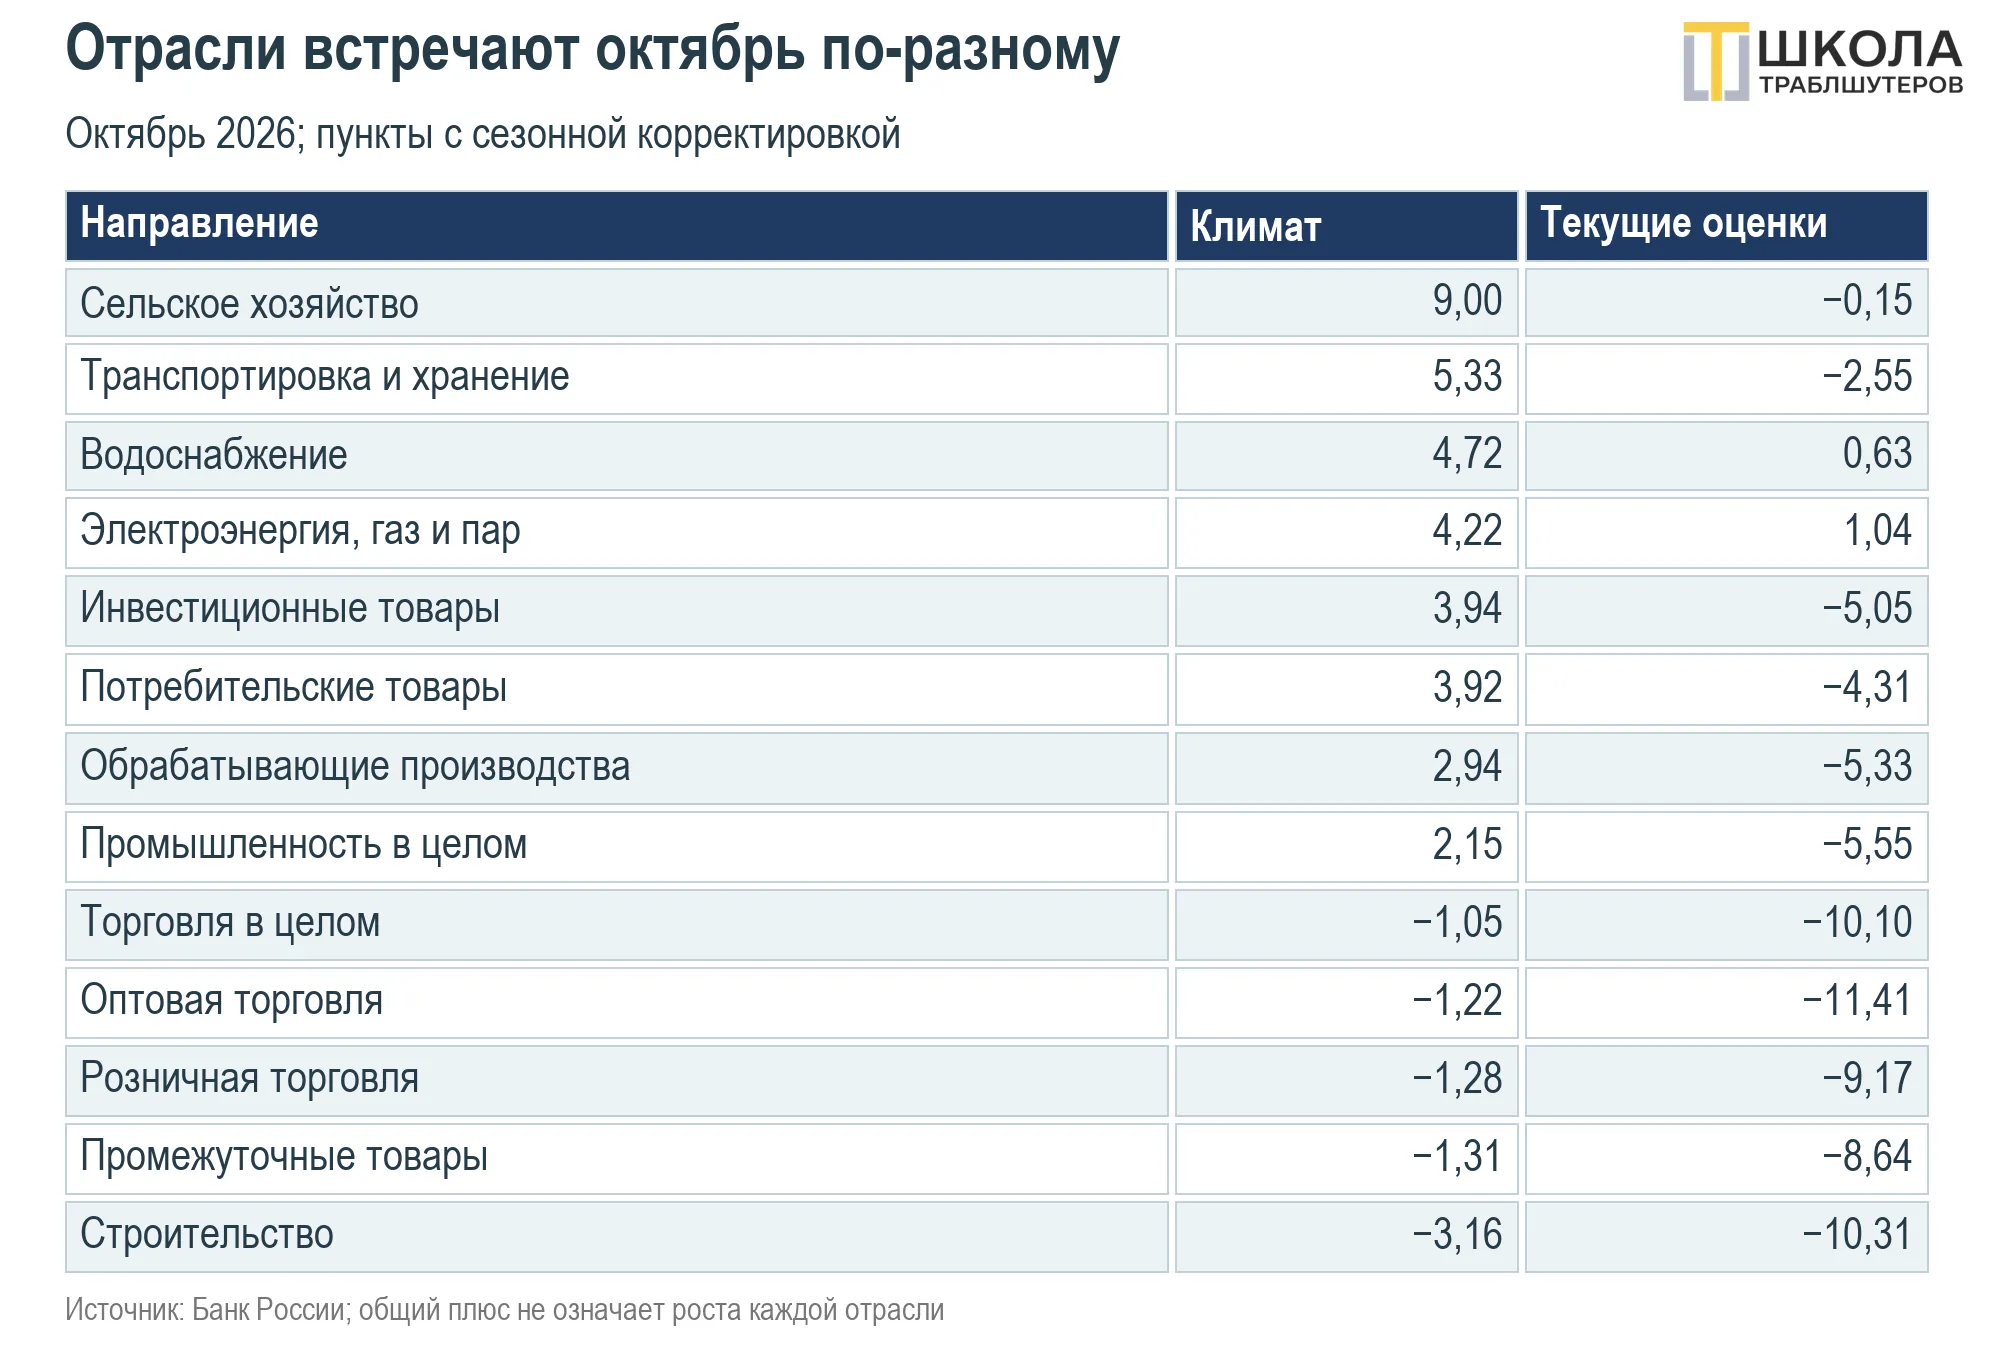
Рис. 5. Общий плюс не стирает отраслевых разрывов
Отраслевые различия
Промышленность и обработка показали положительный климат: 2,15 и 2,94 пункта. Сегмент промежуточных товаров остался в минусе. Различия заслуживают внимания, но один опросный индикатор не позволяет установить изменение цепочек поставок.
Климат крупных предприятий вырос с 2,23 до 5,30 пункта, средних – с −0,99 до 2,86, малых и микро – с −4,06 до −0,16.
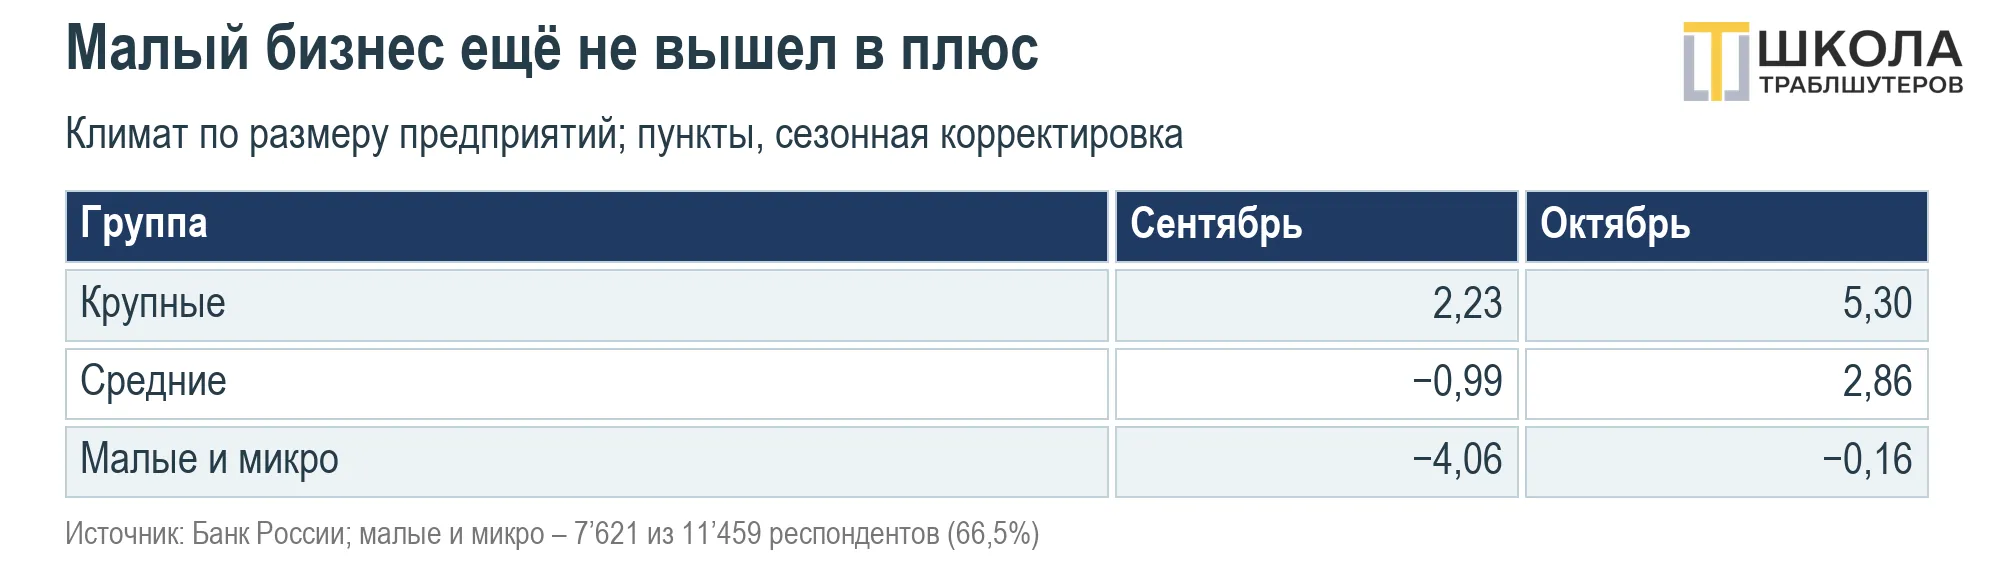
Рис. 6. Малый бизнес улучшил оценку, но остался в минусе
Разный масштаб – разное самочувствие
Улучшение затронуло все три группы, но малые и микропредприятия остались в отрицательной зоне. Сводный показатель не описывает положение каждой компании и не равен простому голосованию по числу участников. Поэтому общий плюс нельзя автоматически переносить на большинство предприятий.
В III квартале наиболее высокая загрузка мощностей отмечалась в водоснабжении – 82,3%, рознице – 81,7%, автоторговле – 81,4% и сельском хозяйстве – 79,7%. Ниже уровни у производителей инвестиционных товаров – 67,9%, в обработке в целом – 69,1%, потребительских товаров – 69,5%.
У производителей инвестиционных товаров октябрьский климат положителен: 3,94 пункта при ожиданиях 13,4. Однако квартальная загрузка составляет 67,9%, а баланс инвестиционной активности – −4,90 пункта. Это разные периоды и стороны оценки; оптимизм ещё не равен росту выпуска.
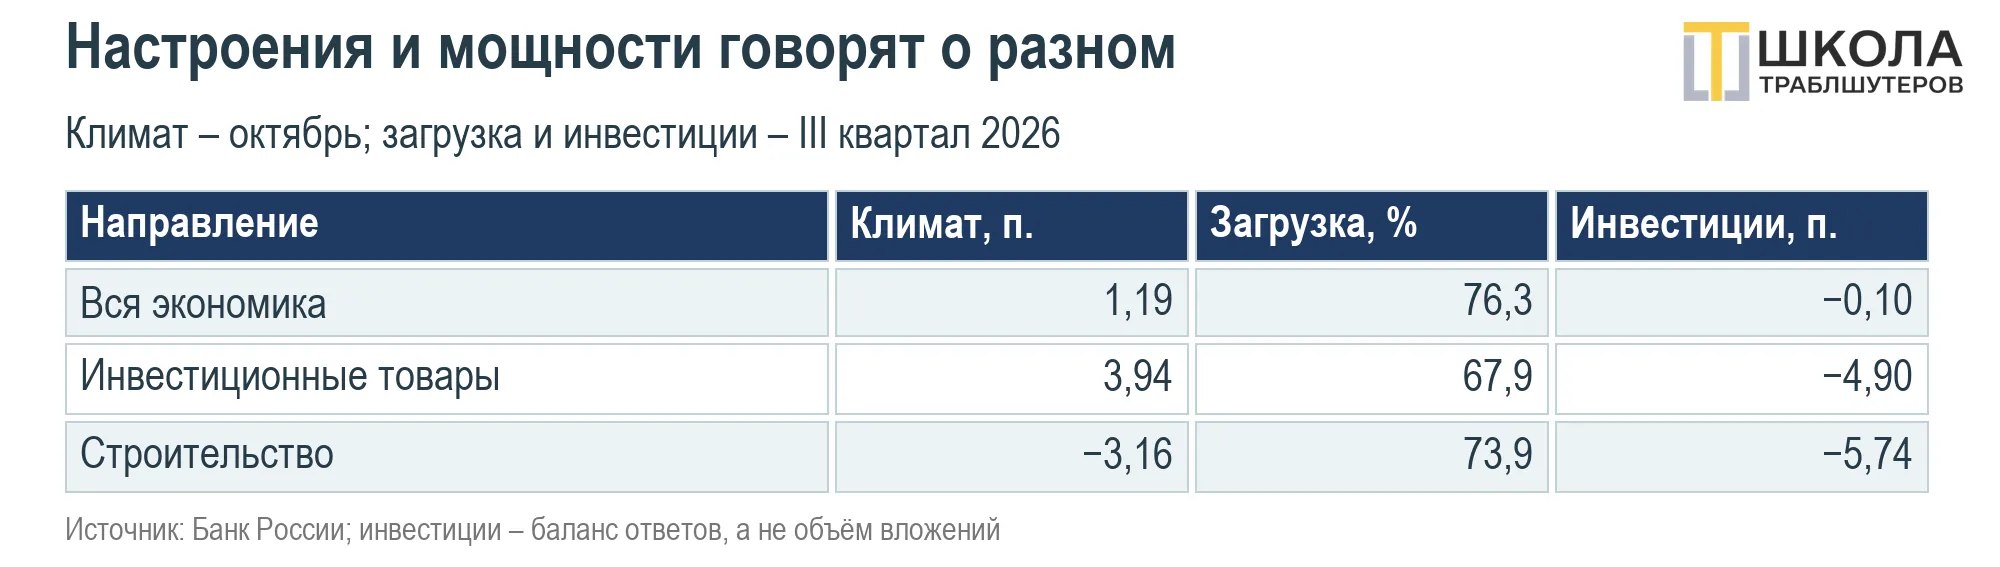
Рис. 7. Будущие планы расходятся с квартальными ограничениями
В строительстве октябрьский климат составил −3,16 пункта. Квартальные загрузка 73,9% и инвестиционный баланс −5,74 дополняют картину, но не дают оснований называть всё направление депрессивным. Даже при неблагоприятном балансе часть компаний продолжает наращивать вложения.
Инвестиционные балансы водоснабжения и энергетики положительны: 11,99 и 9,74 пункта. Отрицательные значения отмечены в автоторговле, строительстве, производстве инвестиционных товаров и оптовой торговле.
Какие сигналы проверять дальше
Первый вопрос – продолжится ли улучшение текущих оценок. Один сильный месяц не устанавливает устойчивого тренда и не становится статистическим выбросом без специальной проверки. Для подтверждения восстановления нужны новые наблюдения по спросу, выпуску и заказам.
Второй вопрос – удастся ли сократить разрыв между ожиданиями и результатами. Пока сводный климат положителен, а текущая оценка спроса отрицательна. Если последующие опросы покажут улучшение фактических показателей, оснований доверять оптимизму станет больше.
Третий вопрос – насколько устойчиво замедляются ценовые ожидания. Октябрьское снижение последовало за несколькими месяцами роста. Называть сочетание слабого спроса и повышенных ожиданий доказанной стагфляцией преждевременно: необходима проверка фактических цен и выпуска.
Наконец, важна широта восстановления. Разрыв климата между крупными и малыми предприятиями составляет около 5,5 пункта. Общий индикатор уже вышел в плюс, однако для малого бизнеса и нескольких отраслей восстановление пока остаётся ожиданием, которое предстоит подтвердить.
Октябрь вернул деловому климату положительное значение, но не отменил слабости текущего спроса. Следить стоит за согласованностью трёх процессов: исполнением заказов, загрузкой производств и решениями об инвестициях. Именно результаты покажут, превращается ли улучшение настроений в устойчивый рост.
Источник данных: Банк России. «Мониторинг предприятий», октябрь 2026 года; таблицы «Данные опросов» и «Группы предприятий». Месячные значения сопоставлены по месяцу сбора анкет; квартальные показатели относятся к III кварталу. Использованы данные с сезонной корректировкой.