
Сто миллионов по смете и пять процентов резерва покрывают затраты на новый сервисный центр лишь в четырёх случаях из десяти, если риски падают вместе. Основатель «Школы траблшутеров», экс-директор Альфа-Банка по процессам, Олег Брагинский рисует метод, который прогоняет тысячи случайных сценариев проекта, в трёх нотациях.

Рис. 1. Схема по ГОСТ 19.701: распределение вместо единственной оценки
Клиент делал второй проект без меня, взяв за основу бюджет первого.
Через полгода после «расставания» решил добавить к цифре 5% и остаться «в шоколаде».
К сожалению, риски сложились разом: рост курса валют, ужесточение законодательства, приход сильных зарубежных игроков, удорожание кредитов, задержки поставок стройматериалов.
Когда позвал «вырулить», долго сетовал: «Почему ты не сказал, что бомба в одну воронку может падать многократно?»
Короткий ответ: метод задаёт каждому риску разброс, тысячи раз случайно разыгрывает проект и строит распределение итога – видна не одна цифра, а шанс уложиться в любую сумму.
Рисовать такую модель руководителю удобнее всего в IDEF0: на одном листе видно, что входит, что управляет расчётом и что выходит.
Чем опасна одна цифра?
Оценка по трём точкам – способ учесть разброс формулой (оптимистично + 4 × реально + пессимистично) / 6. Её применили в PERT в 1958 году для программы «Поларис» ВМС США.
Подход сдвигает среднее вверх, но складывает статьи так, будто риски живут порознь. Курс же поднимает стройку, оборудование и материалы одновременно.
Одна цифра бюджета прячет главное – с каким шансом проект в неё уложится. Ответ даёт только разброс итога, а его строит следующий метод.
Как устроен расчёт?
Метод Монте-Карло – способ оценить неопределённость, тысячи раз разыгрывая случайные исходы на модели и считая, как часто получается каждый итог. По ГОСТ 19.701 – цикл прогонов, внутри которого разыгрывают риски и записывают сумму.
Идею предложил Станислав Улам в 1946 году: выздоравливая, прикидывал шансы разложить пасьянс и понял, что проще сыграть много партий и посчитать удачи. Джон фон Нейман развил подход для вычислений в Лос-Аламосе, а название дали в честь казино Монако.
Как это выглядит на деле?
Сервисная компания «Кедр» строит новый центр. Пять статей – стройка, оборудование, персонал, материалы, прочее – оценены по трём точкам, «реальные» в сумме дают 100 миллионов. Ещё два события: задержка поставок с вероятностью 30% добавляет 6 миллионов, новые нормы с вероятностью 15% – 8.
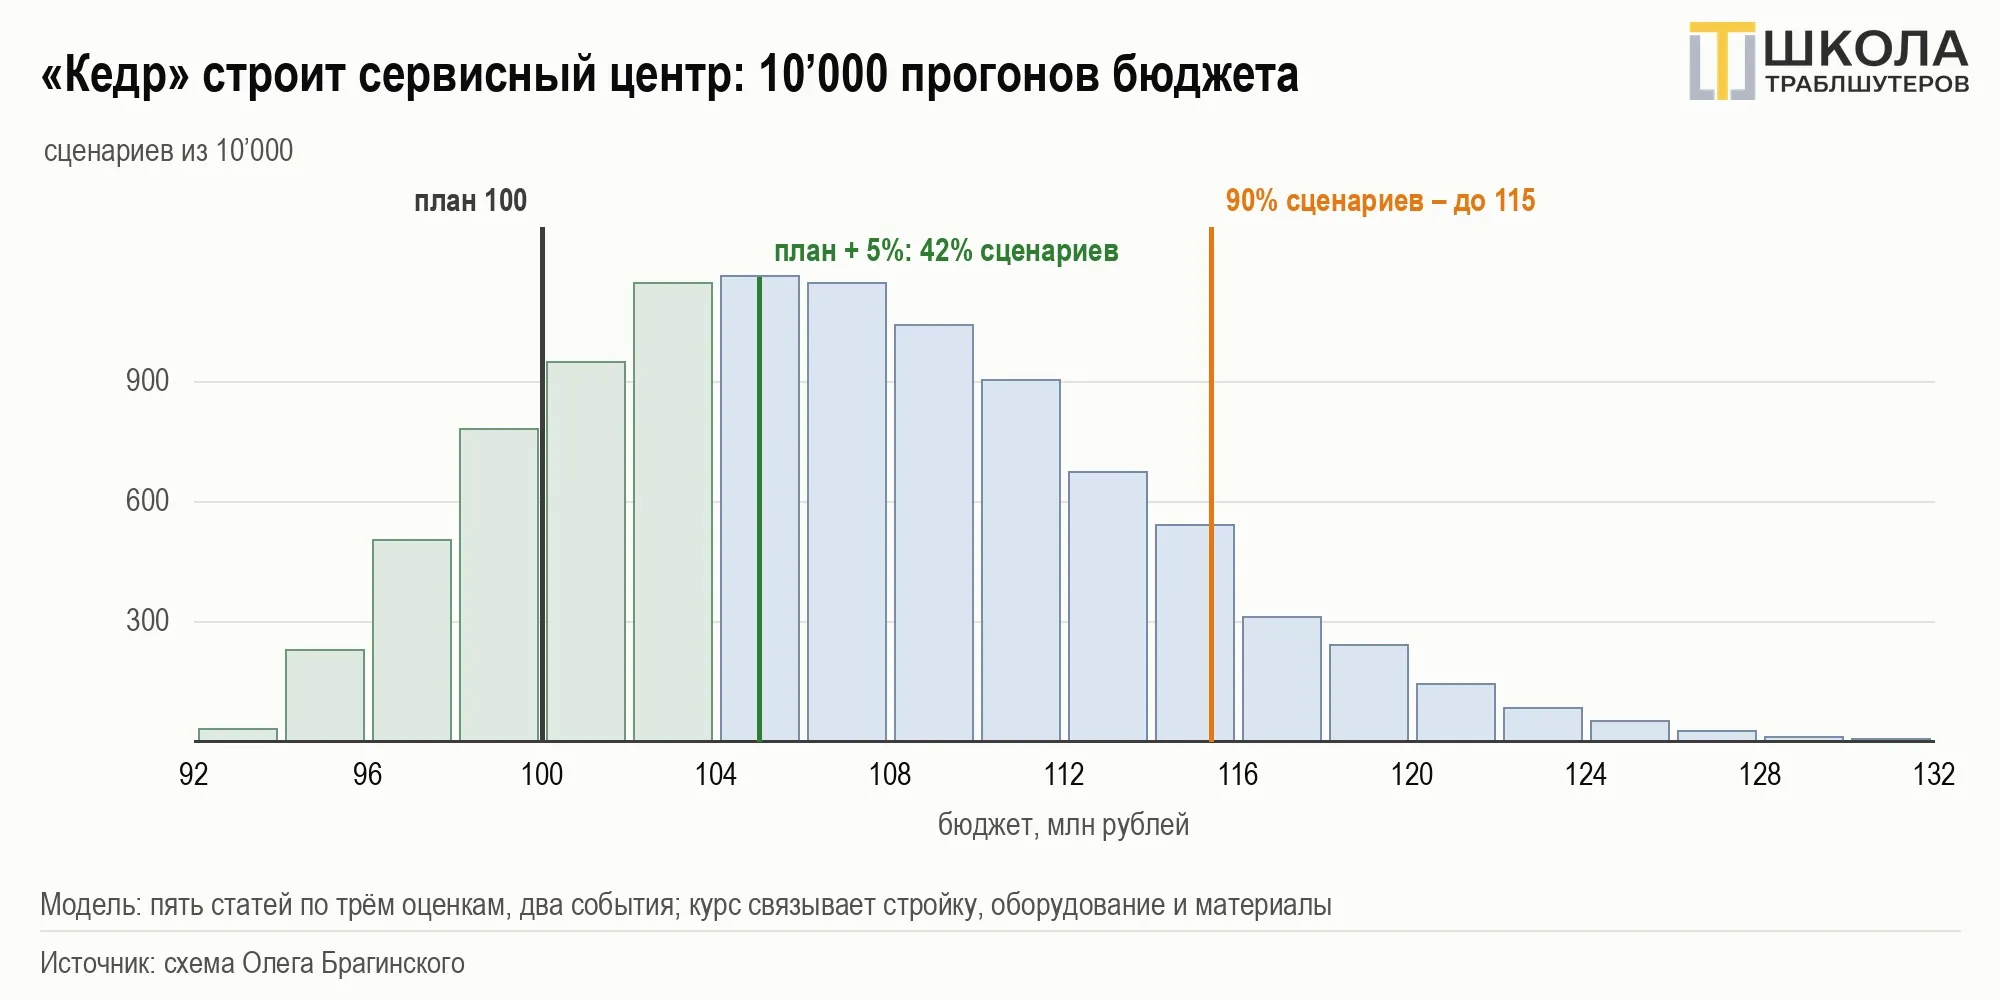
Рис. 2. Модель: смета плюс 5% покрывает 42% исходов
Среднее – 106,8 миллиона, половина сценариев укладывается в 106, девять из десяти – в 115. Резерв 5% – почти подброшенная монетка; для надёжности 90% нужен запас 15%. Без учёта связей надёжный бюджет вышел бы на 1–2 миллиона меньше: общий курс тянет хвост распределения вправо, к дорогим вариантам.
Какой риск главный?
Строили колл-центр для американского банка в Индии. Прогон сценариев показал, что опаснее всего невнятная речь сотрудников: она не пугала, а смешила должников.
Поэтому вместо гонки за крутым оборудованием и программами сосредоточили усилия на ужесточении критериев отбора операторов.
Доля в разбросе – способ найти риск, который раскачивает итог сильнее остальных: модель показывает, какая доля разброса связана с каждой статьёй и каждым событием, и сразу видно, куда направить внимание.
У «Кедра» на стройку приходится 30%, на оборудование через курс – 21%, на новые нормы – 20%. Персонал и прочее вместе дают 2%: торговаться за них – пустая трата сил.
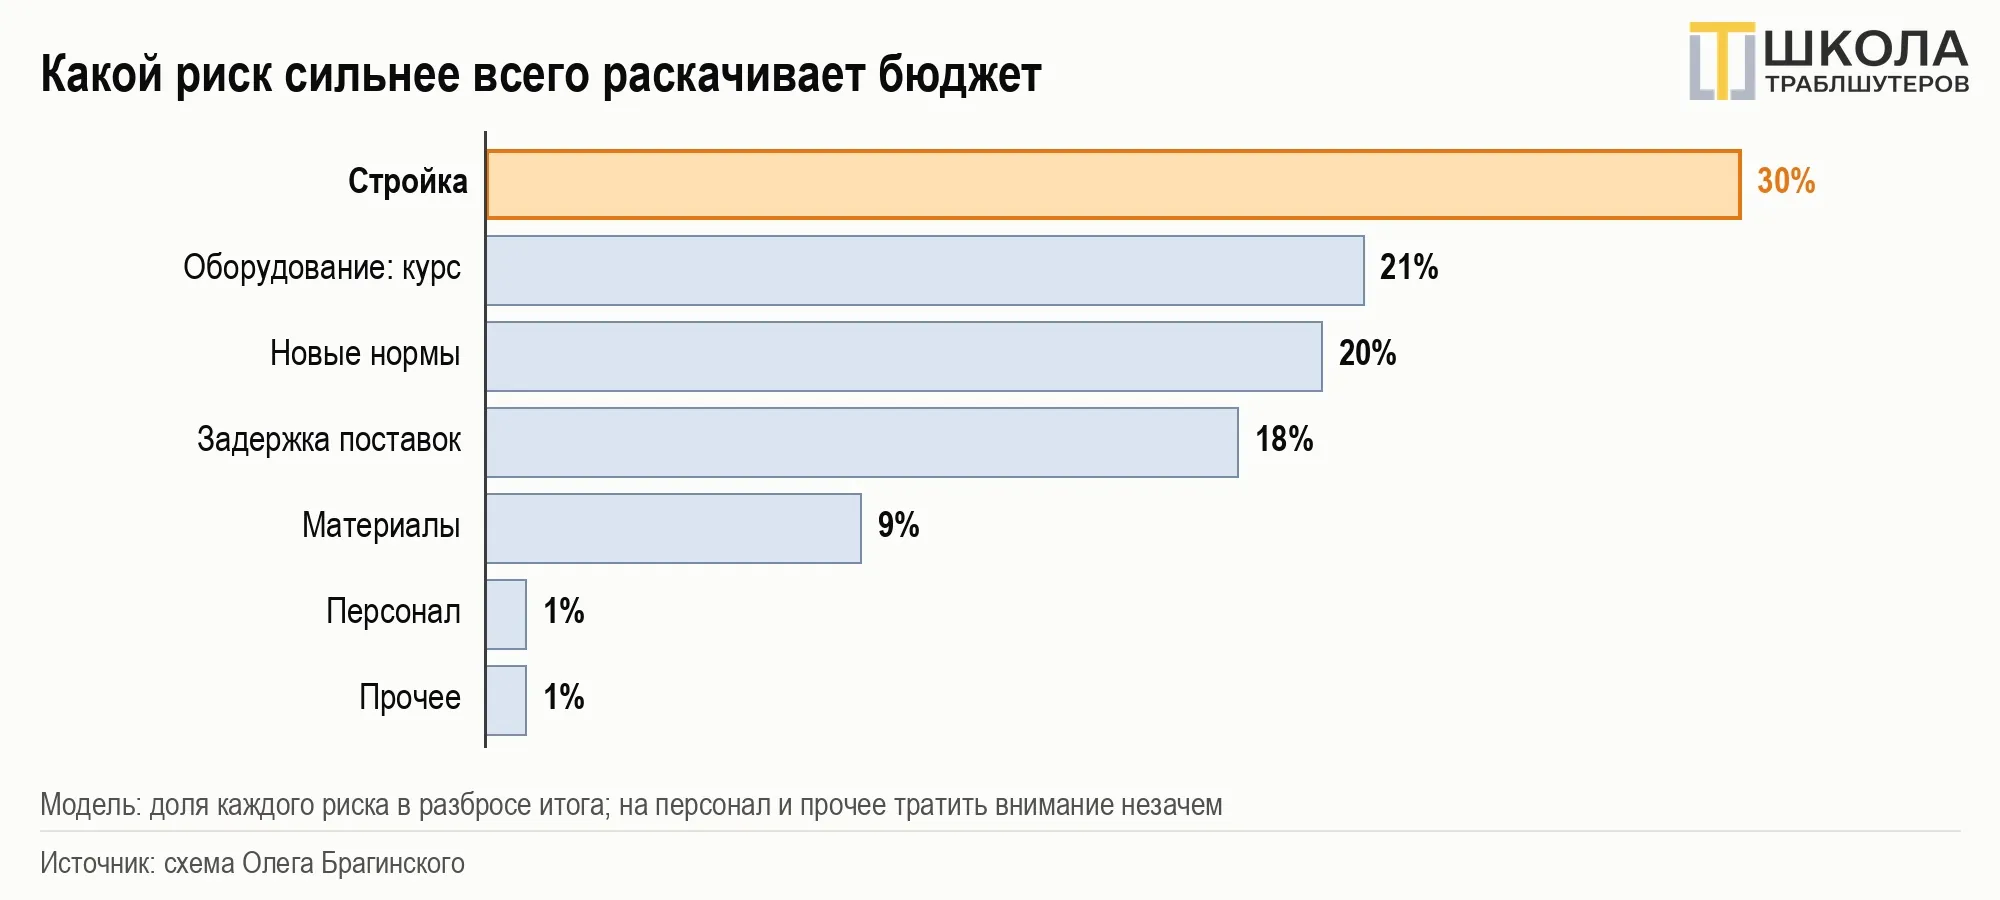
Рис. 3. Где сосредоточены колебания бюджета
Почему красивая модель обманывает?
Израильская компания предложила соседям построить систему беспроводного интернета, обещая «беспрецедентную устойчивость оборудования к помехам и высокой температуре».
Когда клиент позвал оценить последствия внедрения, оказалось, что «даже пролетавшая мимо птица» иногда прерывала сеанс связи. Хотя красивое моделирование в шикарной презентации «гарантировало» вечную работу с нулевыми задержками и минимальным износом.
Расчёт честен ровно настолько, насколько честны разбросы на входе: заниженный пессимистичный край превращает тысячи прогонов в тысячи повторов одной ошибки. Пессимистичный край стоит спрашивать у тех, кто уже обжигался.
Когда хватит трёх точек?
Постройка островного отеля требовала тщательных расчётов: решался вопрос этажности, а местные власти требовали гарантий, что здание простоит 50 лет без ремонта.
Пока считал варианты, австралийский траблшутер оценил «оптимистично – реально – пессимистично». Многомиллионные симуляции показали примерно то же, но стоили безумных денег и нескольких месяцев.
Вот и кому верить – модели или опыту? Я – за первое, но, похоже, жизнь – за второе.
Среднее три точки дают верно: у «Кедра» 106,8 с учётом событий – столько же показал и полный прогон. Тысячи прогонов нужны, когда важен хвост: шанс превысить порог, связанные риски, редкие крупные события.
В следующей статье сборника – многорукий бандит: как распределять пробы между вариантами, одновременно обучаясь на результатах.
Сколько стоит расчёт?
Модель: 10’000 прогонов по семи рискам – 70’000 розыгрышей. Вручную по 10 секунд – почти 200 часов, компьютеру – доля секунды. Вдвое точнее – вчетверо больше прогонов, поэтому 10’000 – разумная середина между точностью и скоростью.
Какими нотациями рисовать оценку риска?
ГОСТ 19.701 показывает цикл прогонов и обработку итогов, его ценят разработчики моделей и аудиторы расчётов.
BPMN любят владельцы процессов: дорожки разводят роли – руководитель решает, аналитик собирает оценки, компьютер считает.

Рис. 4. Кто что делает при расчёте бюджета
IDEF0 предпочитают системные аналитики и проектные офисы: одна функция, слева входы, сверху управление, снизу механизмы, справа выходы.
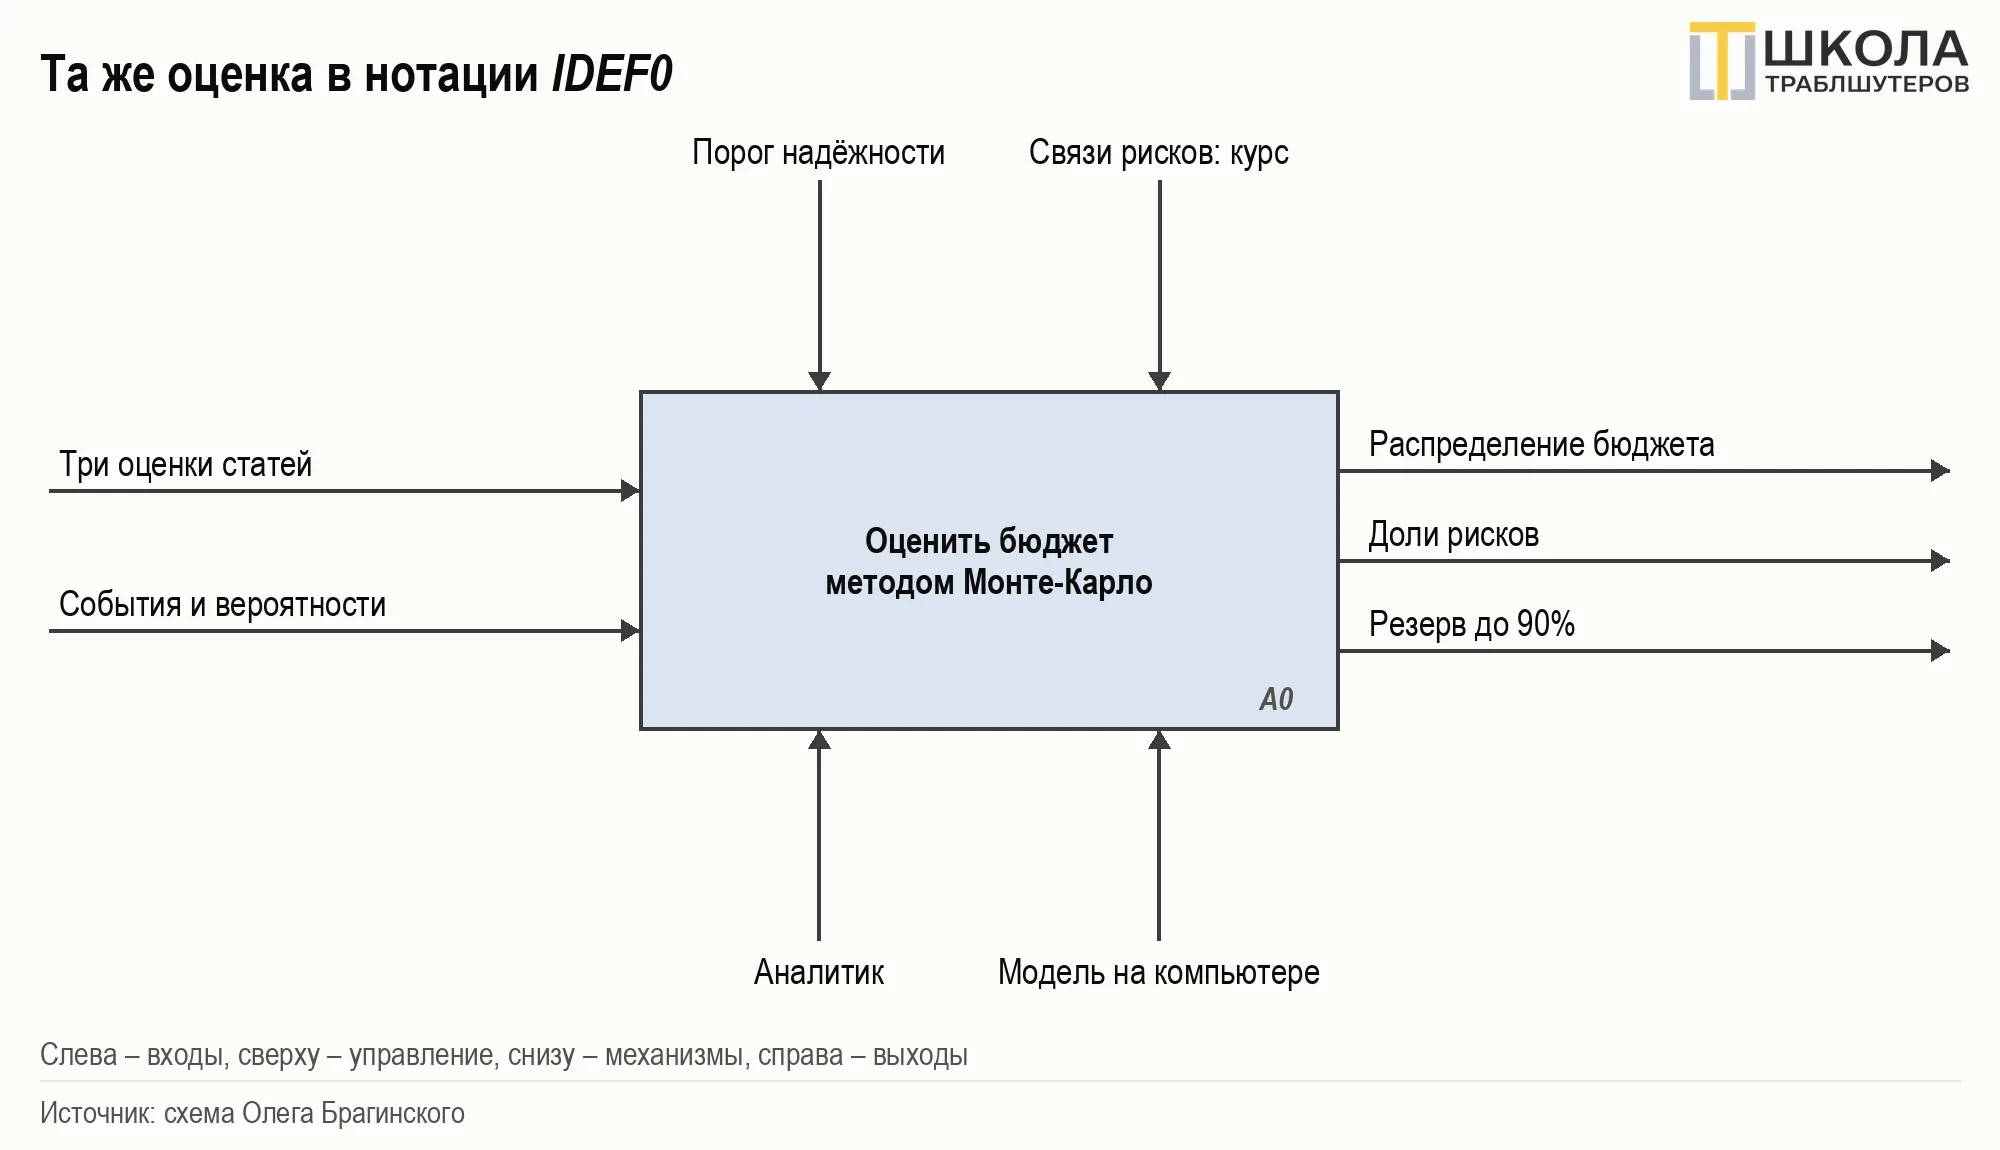
Рис. 5. Тот же расчёт одним прямоугольником
Какая нотация лучше?
Лучшая нотация для модели риска – IDEF0: 20 баллов против 18 у BPMN и 16 у ГОСТ. Руководитель за минуту видит, какие данные нужны модели, что задаёт он сам и что получит на выходе. Вес вопроса о руководителе удвоен: сборник написан для него.
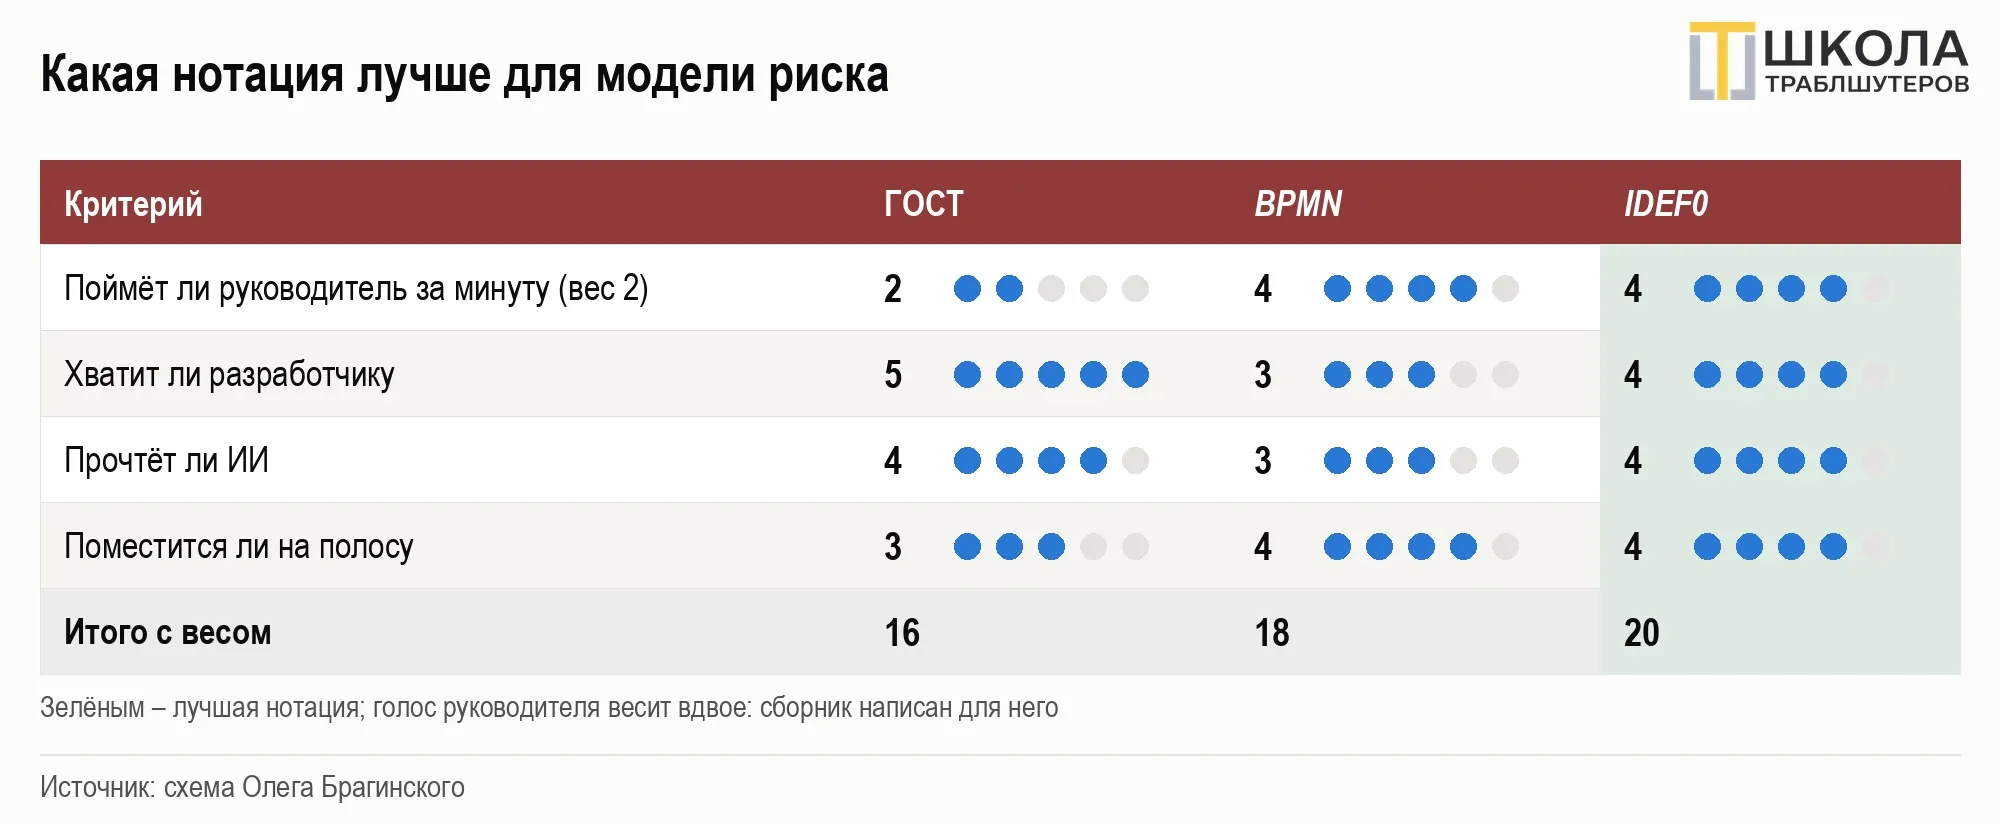
Рис. 6. Оценка трёх нотаций: 16, 18 и 20 баллов
BPMN отстала на два балла и нужна, когда оценку встраивают в регламент бюджетирования. ГОСТ остаётся для тех, кто программирует модель.
Что сделать руководителю?
Хватит четырёх шагов:
- Попросите по каждой крупной статье три оценки, а по событиям – вероятность и цену.
- Отметьте, какие риски связаны общей причиной: курсом, ставкой, поставщиком.
- Прогоните модель и утверждайте бюджет на уровне 80–90%, а не по сумме «реальных».
- Займитесь рисками с наибольшей долей в разбросе, остальные примите.
Что запомнить?
- сумма «реальных» оценок – не бюджет, а один из тысяч сценариев
- риски с общей причиной падают в одну воронку
- три точки дают среднее, прогоны – шанс уложиться
- расчёт не честнее разбросов на входе
- оценку риска лучше всего рисовать в IDEF0.